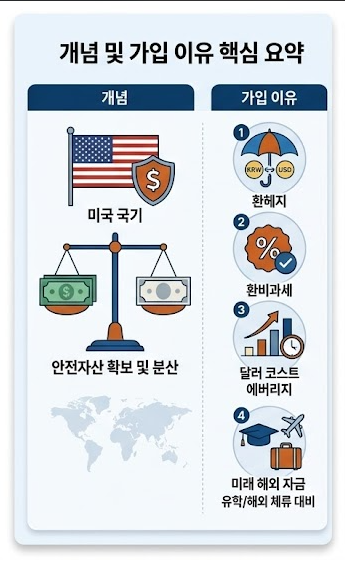
최근 원화 자산 위험 분산을 위해 메트라이프 달러종신 상품에 대한 관심이 높습니다. 환율 변동성이 큰 시기에도 달러 자산을 안정적으로 확보하려는 수요가 꾸준합니다.
이 상품은 사망 보장을 주 목적으로 하며, 달러로 보험료를 납입하고 해약환급금을 수령하는 구조를 가집니다. 실제 가입자들은 제안서의 높은 환급률에 주목하지만, 이는 예금 이율과 다른 개념입니다.
특히 10년 시점과 10년 1일 시점의 해약환급률이 크게 달라지는 점을 정확히 인지해야 합니다. 환급률은 납입 보험료 대비 해약환급금 비율일 뿐, 사망 보장이 주 목적인 종신보험 특성을 이해해야 합니다.
달러종신보험은 환율 변동성이 원화 납입 및 수령에 미치는 영향을 고려해야 합니다. 환율이 높을 때 가입하면 납입 부담이 커질 수 있으나, 장기적 관점에서 달러 자산 분산 효과를 기대할 수 있습니다.
따라서 단순히 현재 환율이나 단기 환급률만 보기보다, 개인의 재정 목표를 먼저 확인하는 것이 현명합니다.