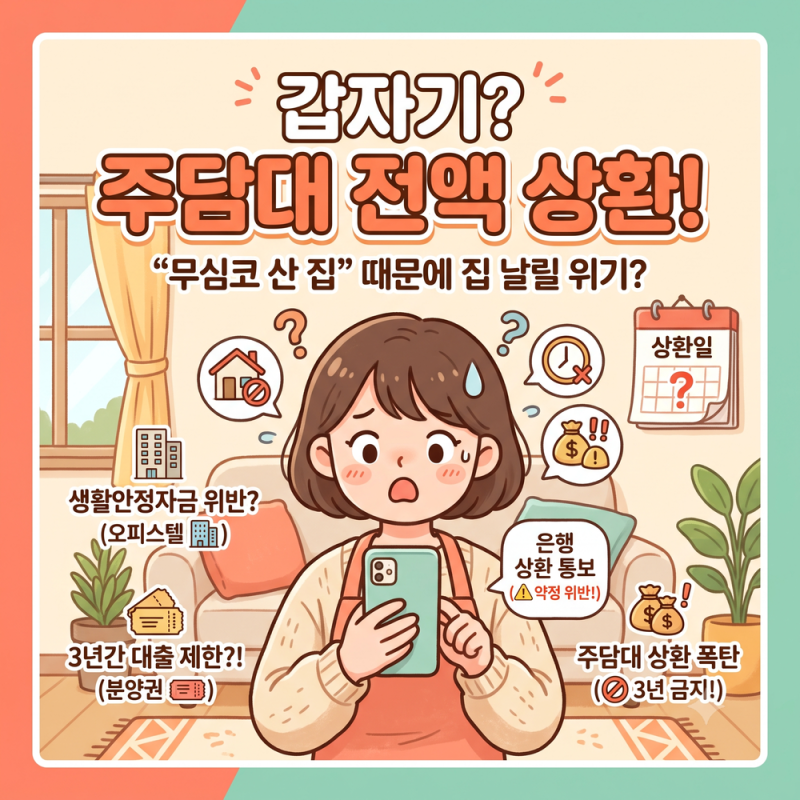

생활안정자금대출은 주택을 담보로 생활에 필요한 자금을 조달하는 대출입니다. 하지만 일부 차주들이 이 자금을 다른 주택 구입에 활용하는 사례가 발생하면서, 금융당국은 대출 기간 중 추가 주택 취득을 금지하는 약정을 의무화하였습니다. 이 약정을 위반할 경우 대출 즉시 회수와 함께 3년간 전 금융권 주택 관련 대출이 제한되는 등 무거운 불이익이 따릅니다. 특히 2026년 1분기에만 1,106건의 추가주택 구입금지 약정 위반이 적발될 정도로 주의가 필요합니다.
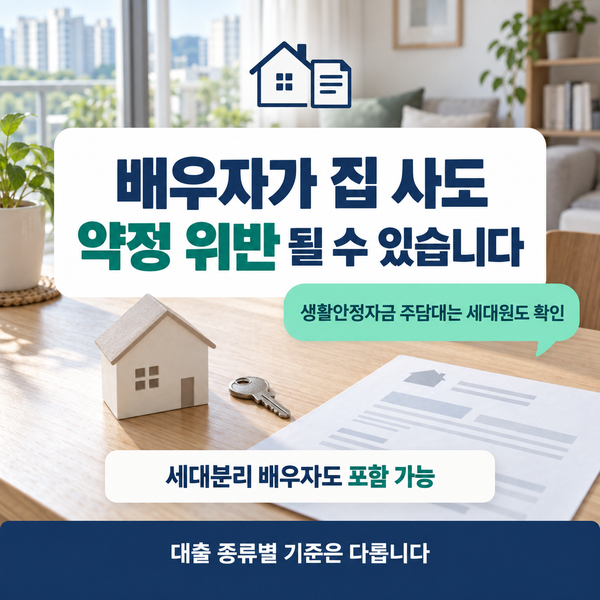
실제 블로그 후기들을 살펴보면, 생활안정자금대출 약정위반은 본인뿐만 아니라 세대주 또는 세대원(배우자, 직계존비속 포함)이 주택을 추가 취득하는 경우에도 적용됩니다. 세대분리된 배우자도 세대원 범위에 포함될 수 있어, 배우자 명의로 주택을 구입해도 약정 위반이 될 수 있습니다. 상속으로 인한 취득은 예외 사유로 인정되지만, 분양권이나 입주권 취득도 위반 사유에 해당하므로 주의해야 합니다. 약정 위반이 확정되면 대출 상환 통보를 받게 되며, 3년간 주택 관련 대출이 제한되는 패널티가 부과됩니다.
만약 약정 위반 통보를 받았다면, 즉시 대출 영업점에 연락하여 정확한 위반 사유 코드를 확인하고, 가족 전원의 부동산 취득 이력을 점검해야 합니다. 상속이나 착오로 인한 취득이었다면 소명 자료를 제출하여 뒤집을 여지가 있습니다. 소명이 받아들여지지 않아 대출을 상환해야 하는 경우, 2금융권 대환대출을 통해 급한 불을 끄는 것이 현실적인 대안이 될 수 있습니다. 약정서의 세대 정의와 세대원 변경 신고 의무 등을 꼼꼼히 확인하는 것이 중요합니다.