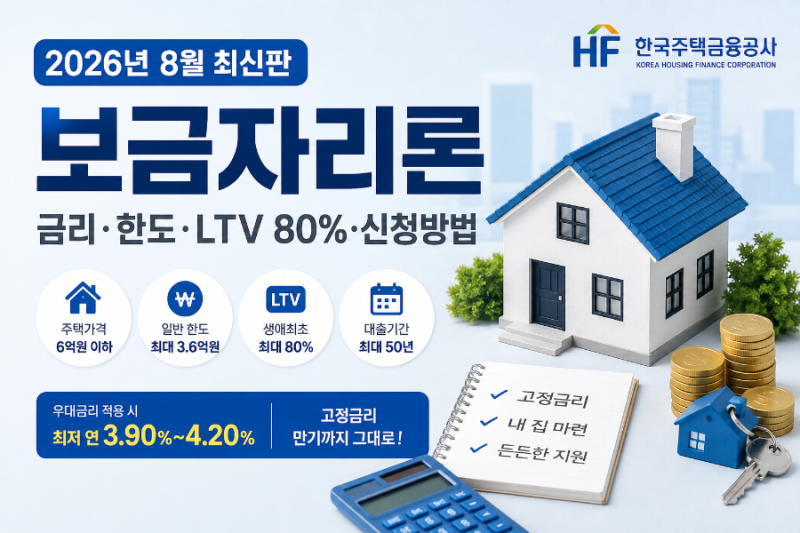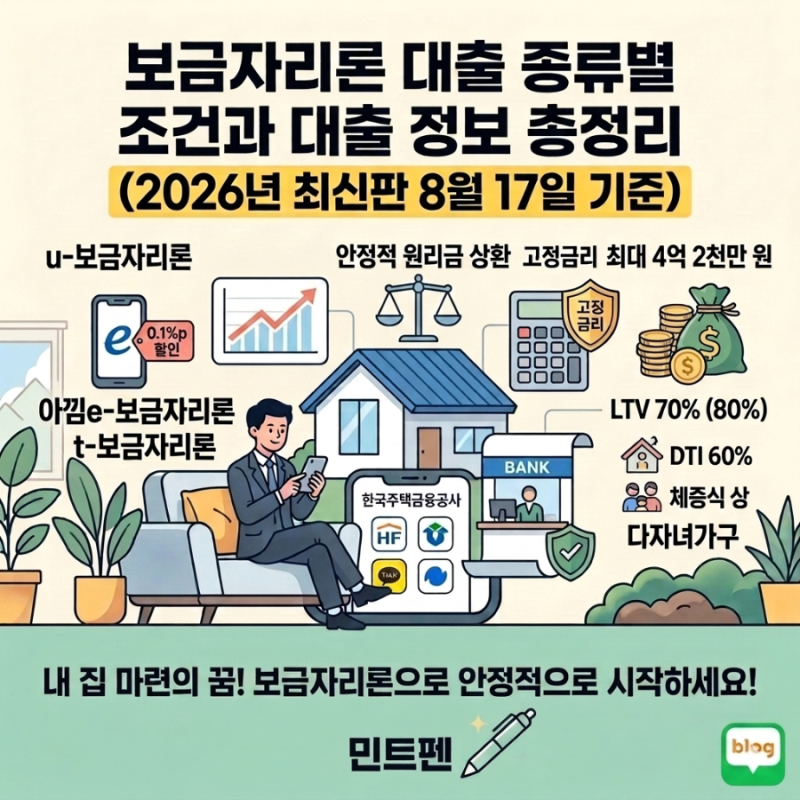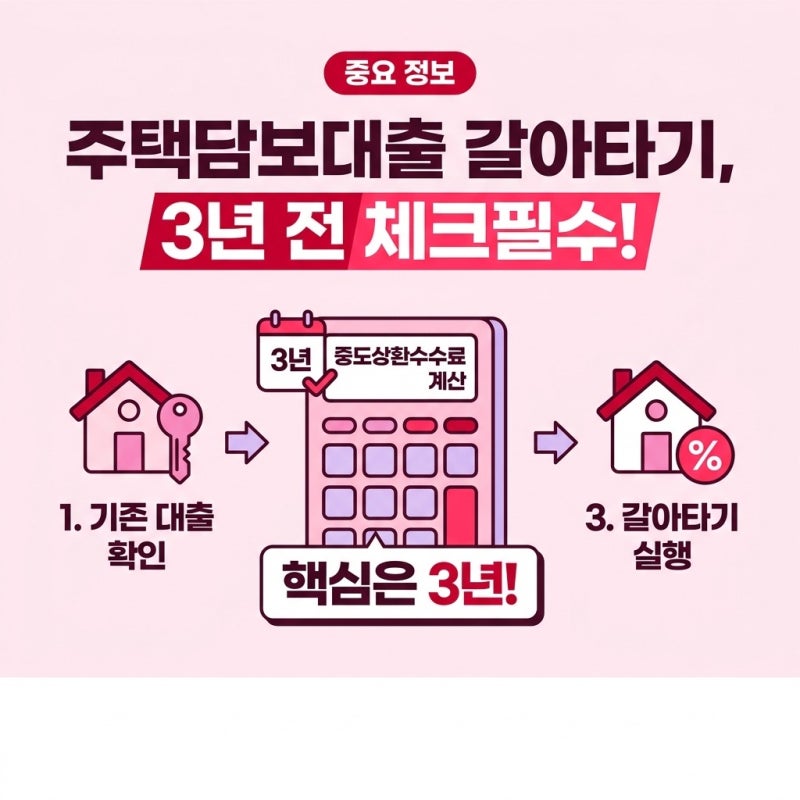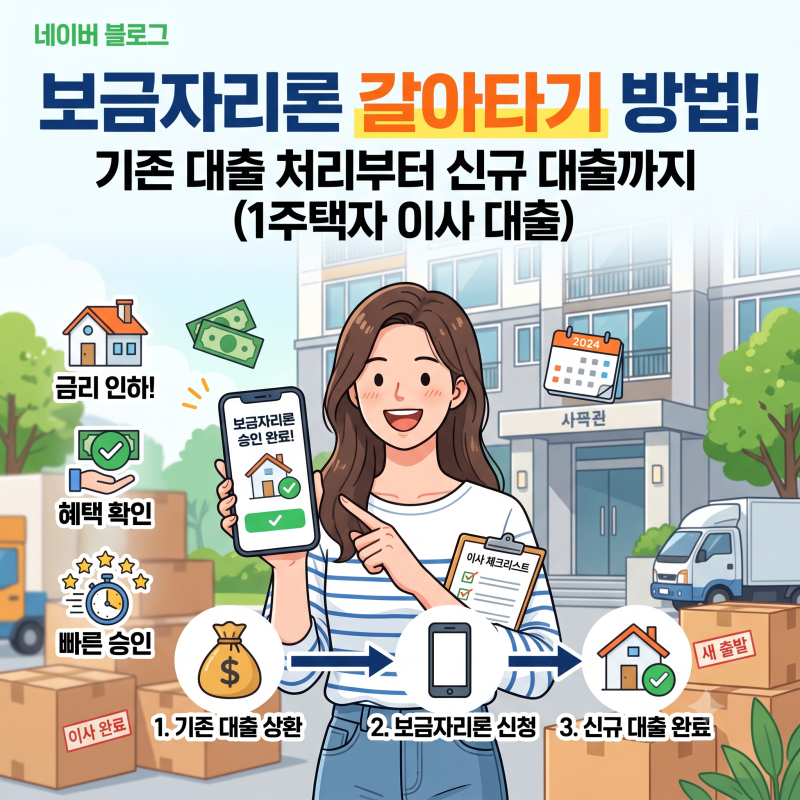
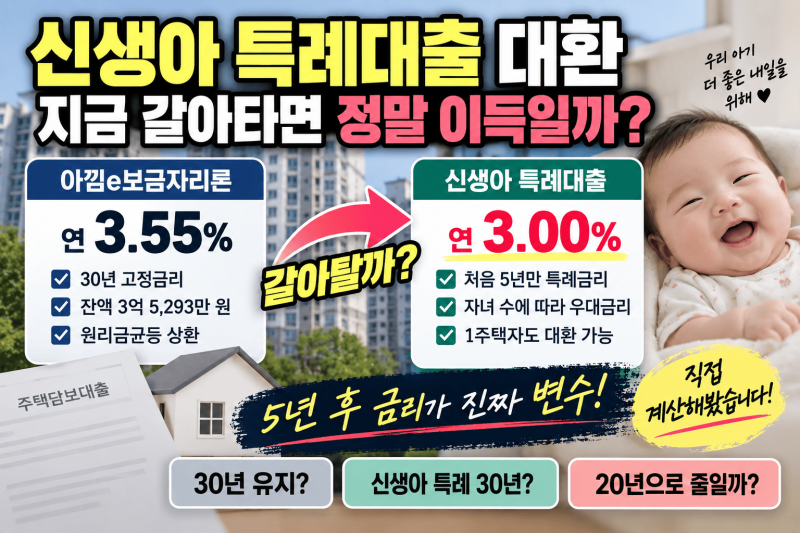
기존 주택담보대출의 금리가 부담될 때 보금자리론으로 갈아탈 수 있는지 많은 분들이 궁금해합니다. 보금자리론은 주택 구입 용도 외에도 기존 주택담보대출을 상환하기 위한 용도로 신청하는 것이 가능합니다. 다만 주택가격, 소득, 주택 수, LTV, DTI 등 여러 조건을 충족해야 하며, 현재 보금자리론 금리가 예전보다 높은 편이므로 현재 대출금리와 실제 적용받을 보금자리론 금리를 먼저 비교하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 보금자리론으로 갈아타는 경우 기존 주택담보대출 잔액을 초과해서 대출을 받을 수 없다는 점을 핵심 특징으로 꼽습니다. 대환 한도는 기존 주담대 잔액, LTV·DTI 기준에 따른 금액, 보금자리론 최대 대출한도 중 가장 작은 금액으로 결정됩니다. 따라서 기존 대출 잔액이 2억 5천만원이라도 심사 결과에 따라 2억원만 가능할 수 있어, 부족한 금액에 대한 상환 계획을 미리 세워야 합니다.
보금자리론 대환 신청 시에는 소유권이전등기 접수일로부터 3개월이 지나야 하며, 기존 대출 채무자와 보금자리론 신청자가 동일인이어야 합니다. 또한, 디딤돌대출은 상환용도 자체가 없어 대환이 불가능하다는 점을 유의해야 합니다. 신청 전 한국주택금융공사 홈페이지에서 정확한 조건을 확인하고, 자신의 상황에 맞는 최적의 대환 계획을 수립하는 것이 현명합니다.