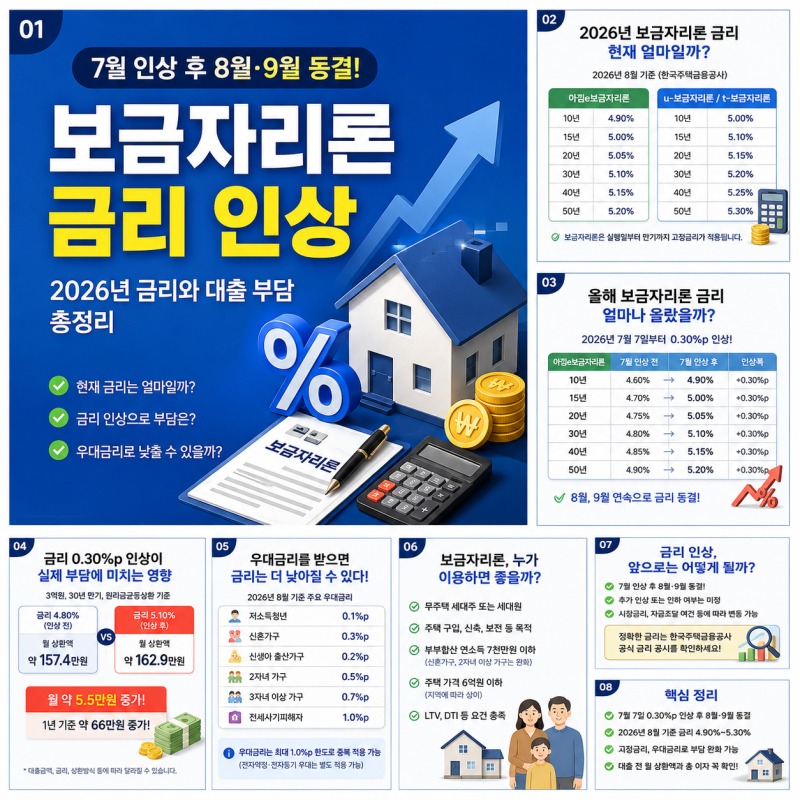
보금자리론은 주택 구입 시 낮은 금리로 이용할 수 있는 정책대출 상품으로, 최근 금리 인상 기조에도 불구하고 내 집 마련을 위한 중요한 수단으로 주목받고 있습니다. 2026년 5월 0.25% 인상에 이어 7월에는 규제지역 가산금리가 0.2%p로 두 달 만에 두 배로 뛰는 등 금리 상승 압박이 지속되고 있습니다. 이러한 금리 인상은 주택저당증권(MBS) 발행금리 상승과 미국과 이란 전쟁 등 대외 불확실성이 큰 영향을 미치고 있습니다.
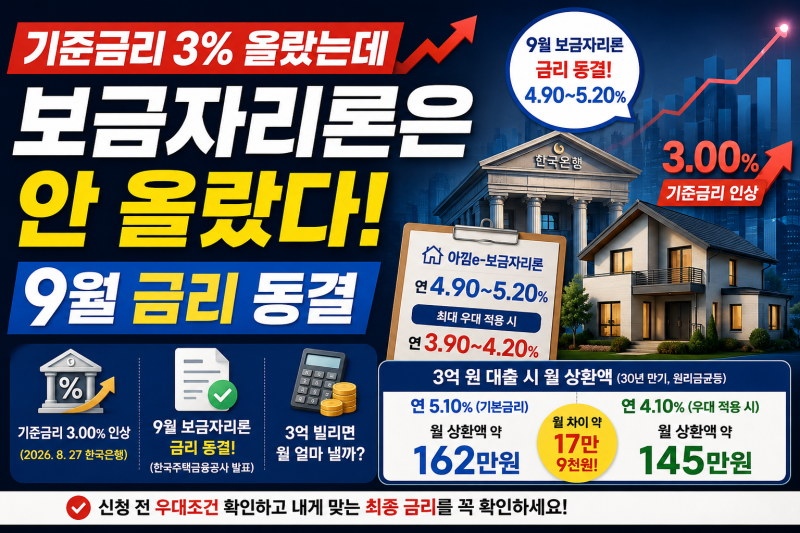
실사용자들은 보금자리론의 금리가 5%대에 이르렀음에도 불구하고, 우대금리 적용 시 시중은행보다 여전히 경쟁력 있는 조건을 제공한다는 점을 장점으로 꼽습니다. 특히 장기 고정금리를 선호하거나 주택 계약 일정이 정해져 있는 경우, 월 상환액을 감당할 수 있다면 충분히 검토할 만하다는 의견이 많습니다. 다만, 우대금리를 거의 받지 못하거나 시중은행에서 더 낮은 조건을 제시받는 경우에는 신중한 비교가 필요하다고 조언합니다.
블로거들은 보금자리론 선택 시 공시금리 외에 우대금리 적용 여부와 실제 월 상환액, 총이자를 면밀히 확인해야 한다고 강조합니다. 3억 원 대출 시 금리 1%포인트 차이가 30년 만기 동안 총이자에서 큰 차이를 만들 수 있으므로, 0.5~1%포인트의 금리 차이도 반드시 비교해야 합니다. 또한, 규제지역 가산금리 인상과 보전용도 취급 축소 등 정책 변화를 주시하며 본인의 상황에 맞는 최적의 대출 계획을 세우는 것이 중요합니다.