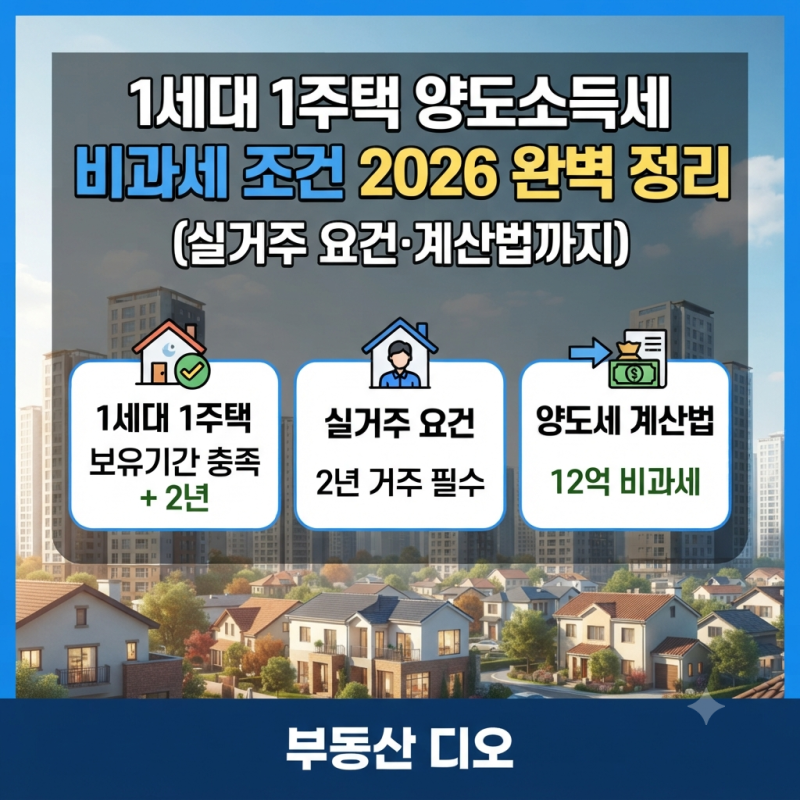
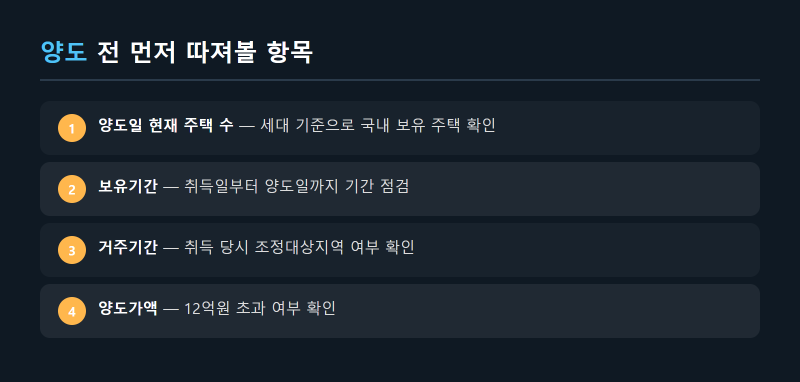
1주택 양도세 비과세 조건은 단순히 2년 보유만으로는 충족되지 않으며, 여러 복합적인 요건을 함께 고려해야 합니다. 특히 양도일 현재 세대 전체의 주택 보유 현황, 취득 당시 조정대상지역 여부, 그리고 양도가액 12억 원 초과 여부가 중요한 판단 기준이 됩니다. 많은 블로거들이 이러한 세부 조건들을 간과하여 예상치 못한 세금 문제에 직면할 수 있다고 경고하고 있습니다.
블로거들은 1주택 양도세 비과세 적용 시 개인의 주택 수뿐만 아니라 배우자 및 같은 세대원의 주택 보유 여부까지 확인해야 한다고 강조합니다. 또한, 2년 실거주 요건은 현재 규제 지역인지보다 주택 취득 당시 조정대상지역이었는지에 따라 달라지므로, 오래된 주택의 경우 취득 당시의 규제 여부를 반드시 확인해야 한다고 조언합니다. 양도가액 12억 원 초과 시에는 초과분에 대한 양도차익이 과세된다는 점도 공통적으로 언급되는 중요한 내용입니다.
따라서 1주택 양도세 비과세를 적용받기 위해서는 매도 전 양도일 현재 세대 전체의 주택 보유 현황과 분양권, 입주권 보유 내역까지 꼼꼼히 점검해야 합니다. 특히 일시적 2주택 특례나 상속 주택 등 예외 규정이 적용될 수 있는 상황이라면, 계약금을 받기 전에 세무 전문가와 상담하여 양도일을 결정하는 것이 예상치 못한 세금 폭탄을 피하는 현명한 방법입니다.