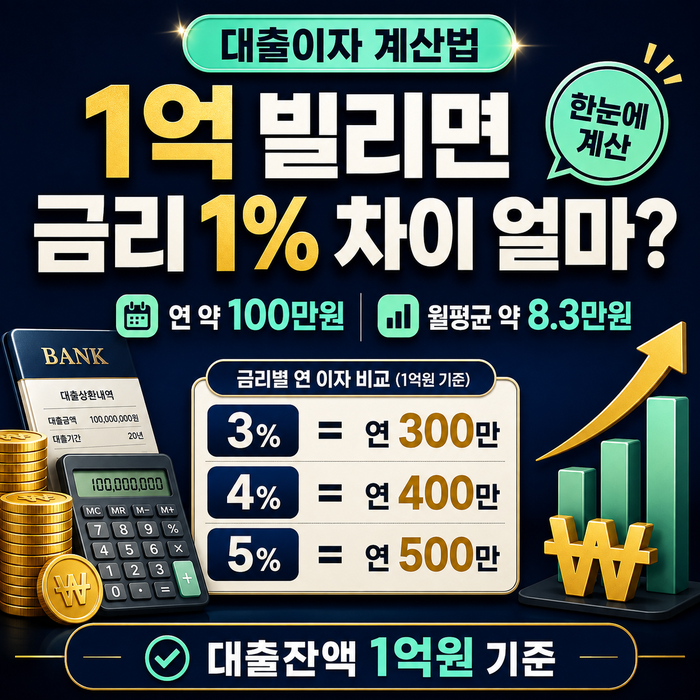

최근 대출 금리 변동성이 커지면서 1억2천 대출 이자 계산에 대한 관심이 높아지고 있습니다. 특히 1억 원 단위의 대출에서 금리 1% 차이가 월 상환액과 총 이자에 미치는 영향이 상당하여 많은 대출자들이 정확한 계산 방법을 궁금해하고 있습니다. 대출 이자 계산은 단순히 이자만 내는 경우와 원금까지 함께 상환하는 원리금균등상환 방식에 따라 크게 달라지므로, 자신의 상황에 맞는 계산법을 이해하는 것이 중요합니다.
블로거들은 대출 이자 계산 시 금리 변동의 중요성을 강조합니다. 일부 블로거는 금리 1%포인트 차이가 연간 이자를 100만원 이상 벌어지게 한다고 분석하며, 30년 장기 대출의 경우 총 이자에서 수천만원의 차이를 발생시킨다고 설명합니다. 또한, 거치기간 동안 이자만 납부하다가 이후 원금 상환이 시작되면 월 납입액이 급증할 수 있으므로, 대출 상담 시 거치 종료 후의 상환액까지 미리 확인해야 한다고 조언합니다.
대출 이자 계산 시에는 KB국민은행이나 우리은행과 같은 금융기관의 대출 계산기를 활용하는 것이 정확합니다. 이러한 계산기는 대출금액, 기간, 금리, 상환방식(원리금균등, 원금균등, 원금만기일시상환)을 입력하여 월 상환액과 총 이자를 쉽게 파악할 수 있도록 돕습니다. 특히 주택담보대출처럼 장기간 대출을 계획한다면, 금리 1% 차이가 가져올 수 있는 월 부담액의 변화를 면밀히 비교하여 신중하게 결정하는 것이 현명합니다.