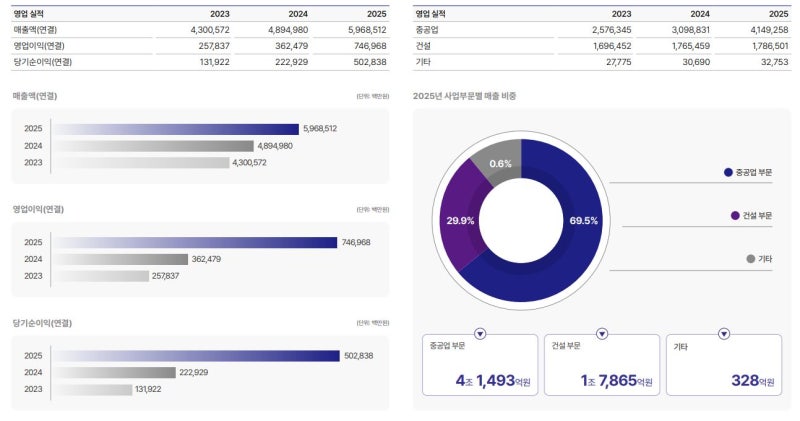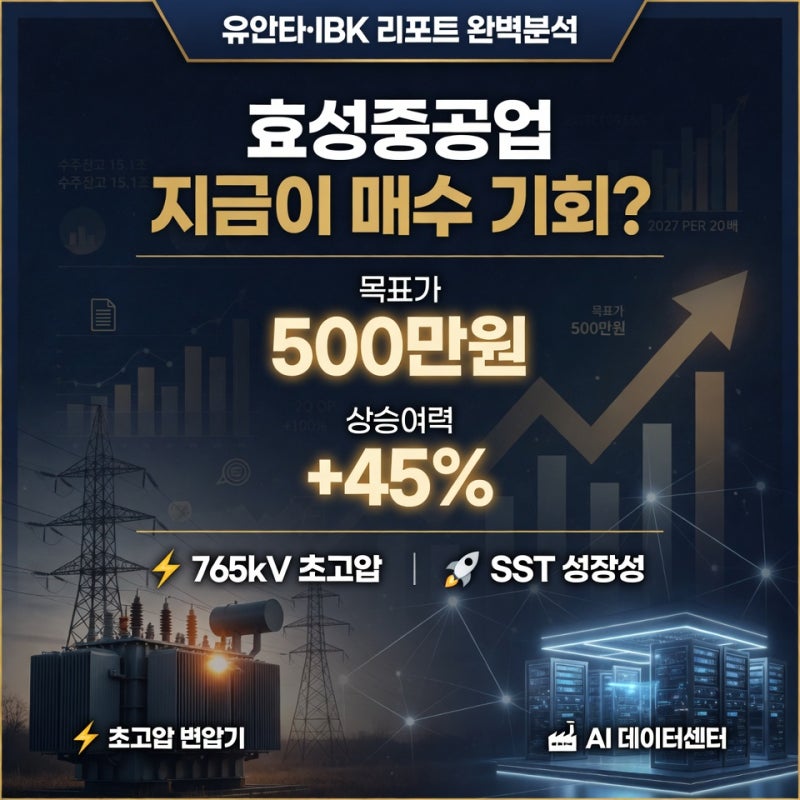
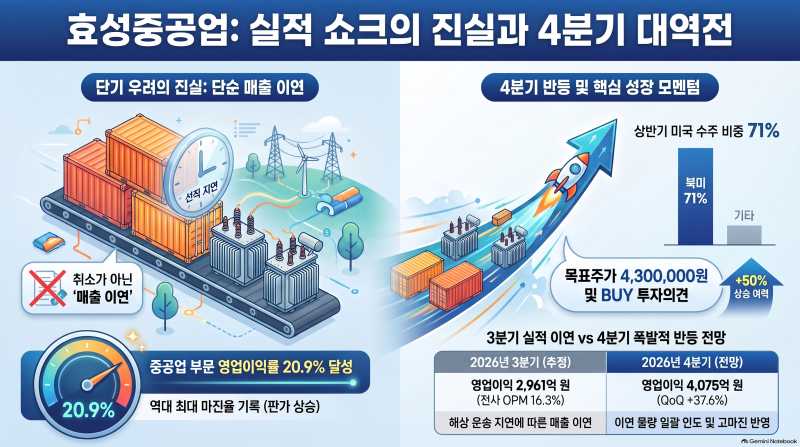
효성중공업은 최근 AI 데이터센터 및 미국 전력망 투자 확대로 인한 수혜주로 주목받고 있습니다. 2026년 2분기 영업이익은 2,643억 원으로 분기 최대치를 기록했으며, 수주잔고는 17조 5천억 원에서 23조 8천억 원까지 급증하는 등 실적 성장이 두드러지고 있습니다. 특히 북미 시장에서의 초고압 변압기 수주가 폭발적으로 증가하며 중공업 부문의 이익 기여도가 크게 높아진 상황입니다.
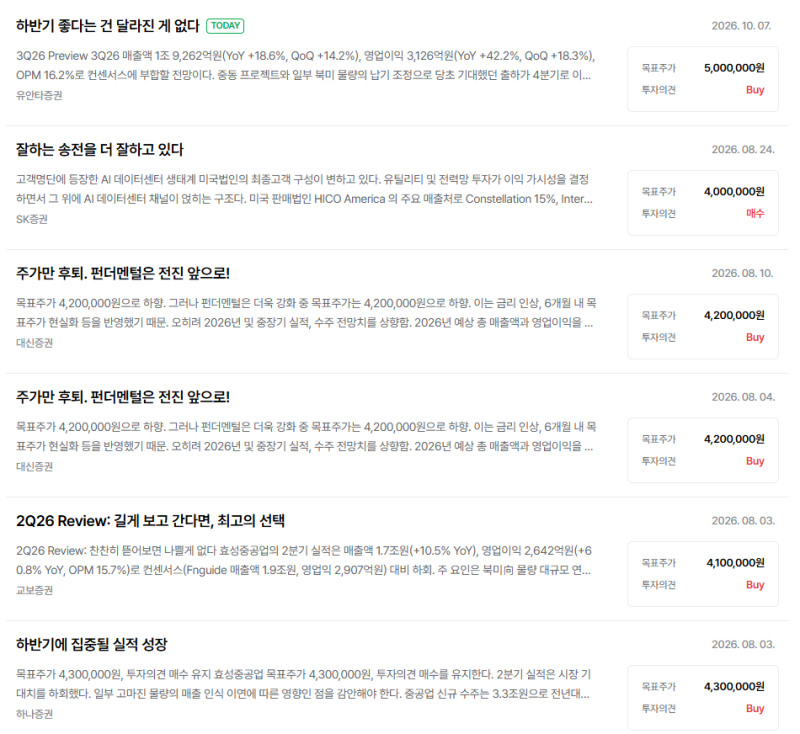
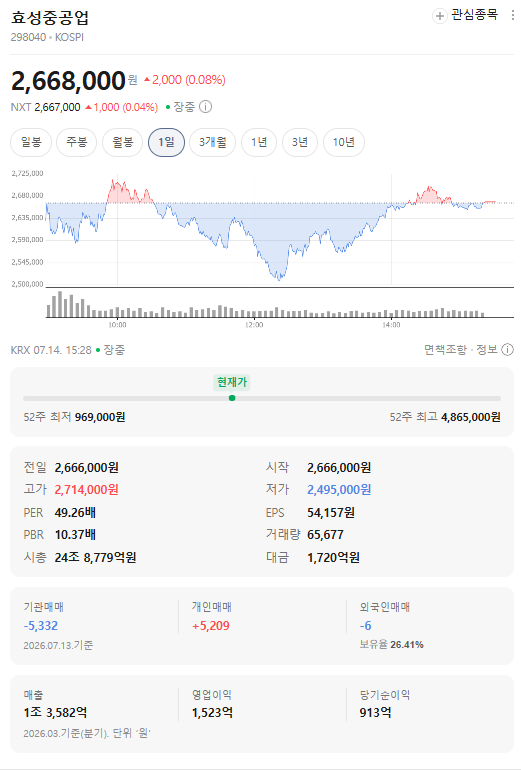
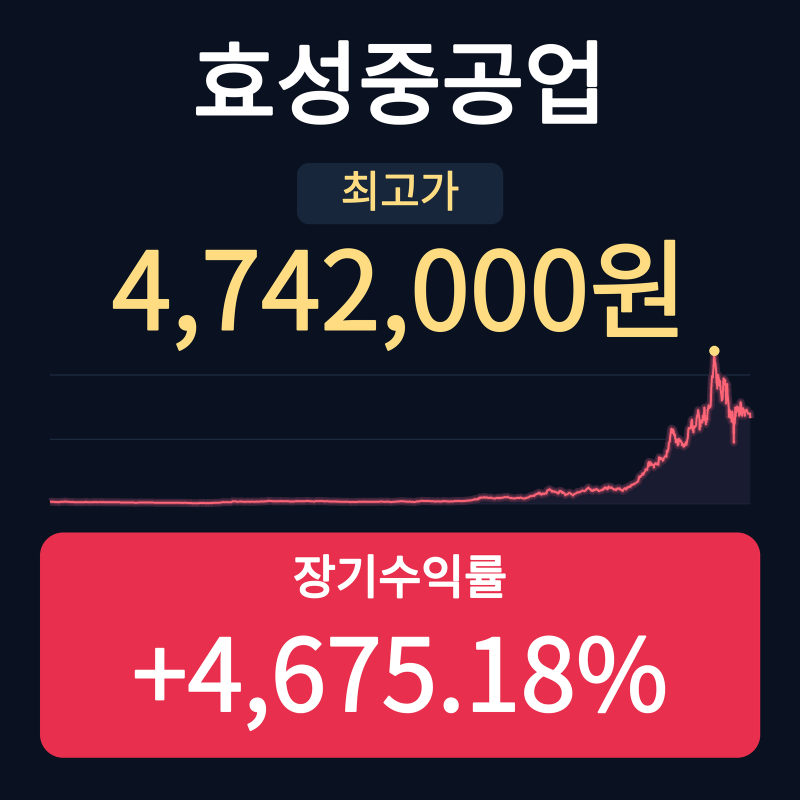
일부 블로거들은 52주 최고가 대비 40% 이상 하락한 현재 주가에 주목하며 단기적인 조정 가능성을 언급하고 있습니다. 반면 다른 블로거들은 주가 조정에도 불구하고 수주잔고 급증과 고마진 전력기기 매출 이연을 긍정적으로 평가하며, 증권사 목표주가가 400만 원에서 500만 원대로 유지되는 점을 강조하고 있습니다. 이는 단기 주가 흐름과 기업의 펀더멘털 간의 괴리에서 비롯된 다양한 시각으로 분석됩니다.
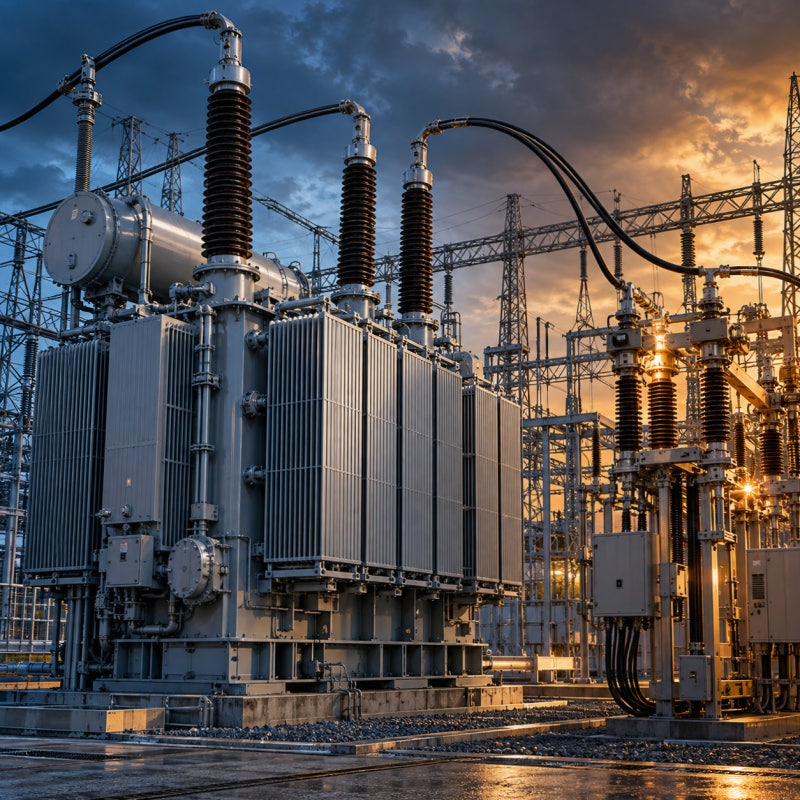
효성중공업의 핵심 사업은 초고압 변압기 및 차단기 등 전력기기 제조이며, 이는 전력망 노후화 교체 및 신재생에너지 확대 수요와 맞물려 구조적인 성장기에 진입했습니다. 투자자들은 300만 원대 주가 회복 여부와 270만 원대 지지선 유지를 중요한 변동성 지표로 삼고 있습니다. 또한, 2026년 연간 매출액 7조 3,330억 원, 영업이익 1조 1,820억 원 전망 등 향후 실적 가이던스 충족 여부를 면밀히 살펴볼 필요가 있습니다.