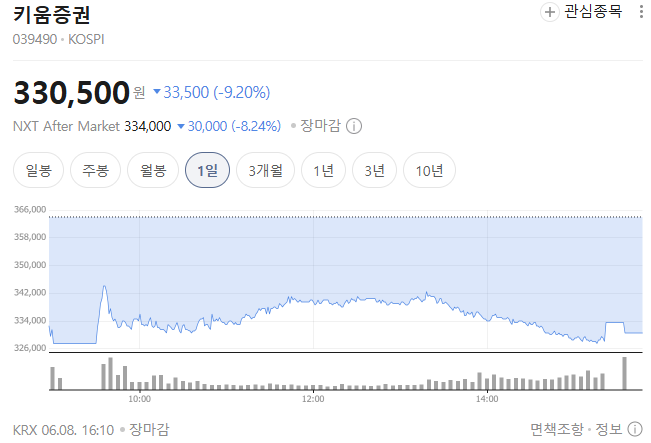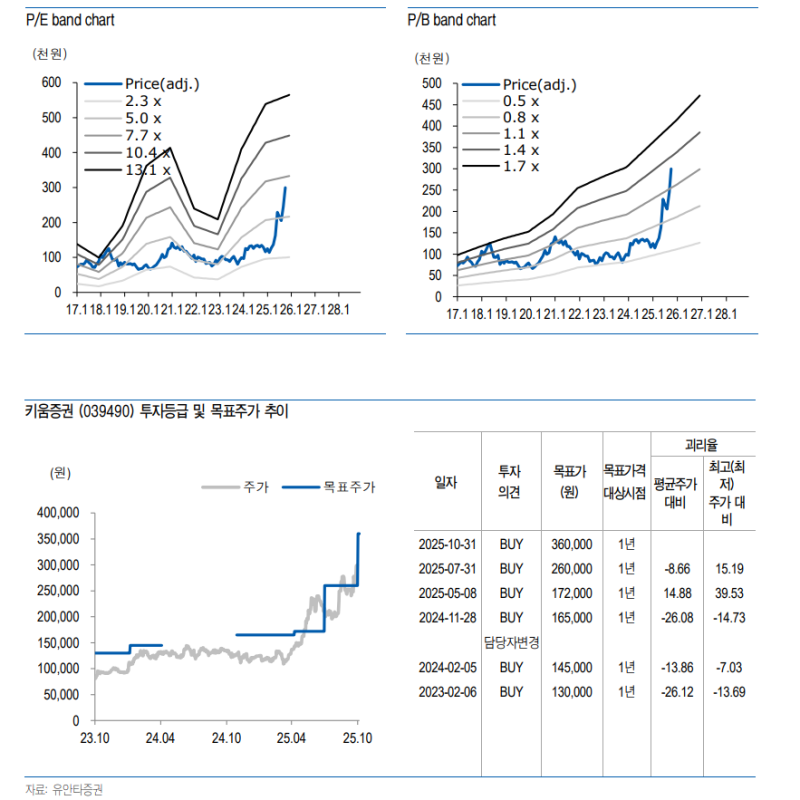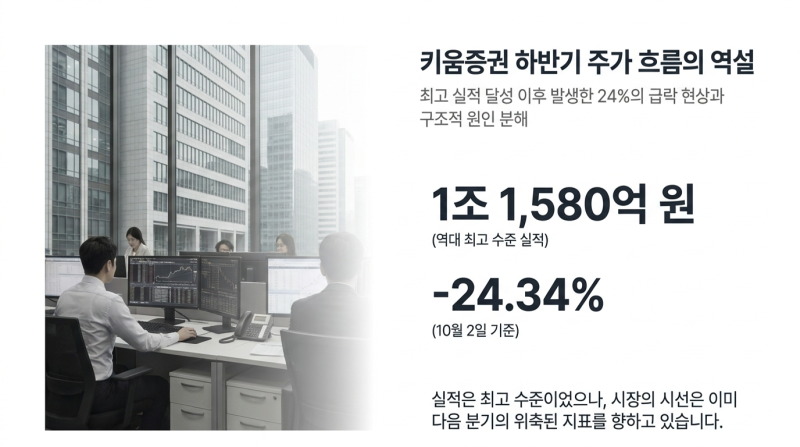
키움증권은 2026년 상반기 개인 투자자 거래대금 증가에 힘입어 역대급 실적을 기록했으나, 하반기 들어 주가는 24% 이상 하락하며 52주 최고가 대비 절반 수준으로 떨어졌습니다. 이는 3분기 국내 주식 일평균 거래대금이 전 분기 대비 41.7% 급감하고, 단일종목 레버리지 ETF 규제 강화로 개인 거래가 위축된 영향으로 분석됩니다. 시장은 이미 다음 분기 실적 둔화를 반영하며 주가에 선반영하는 모습을 보였습니다.
일부 블로거들은 3분기 지배주주순이익이 2분기 대비 절반 수준인 3,082억~3,521억 원으로 추정하며 실적 둔화에 대한 우려를 표했습니다. 반면, 다른 블로거들은 거래대금 감소가 실적에 미치는 영향이 예상보다 크지 않을 수 있으며, 해외주식, ETF LP, 발행어음 등 핵심 성장동력 확장에 주목해야 한다고 강조했습니다. 또한, 유해진 배우의 광고 캠페인 종료 이슈가 주가에 미치는 영향은 제한적일 것이라는 분석도 제기되었습니다.
투자자들은 키움증권의 3분기 실적 발표와 함께 거래대금 흐름, 레버리지 ETF 관련 규제 변화, 그리고 배당 및 금리 변수 등을 종합적으로 고려해야 합니다. 특히, 285,000원~295,000원 구간에서의 분할 매수 접근과 360,000원~405,000원 구간에서의 이익 관리 판단이 중요하며, 270,000원 주봉 이탈과 3분기 순이익 3,000억 원 미만 시에는 재검토가 필요하다는 의견도 제시되었습니다.