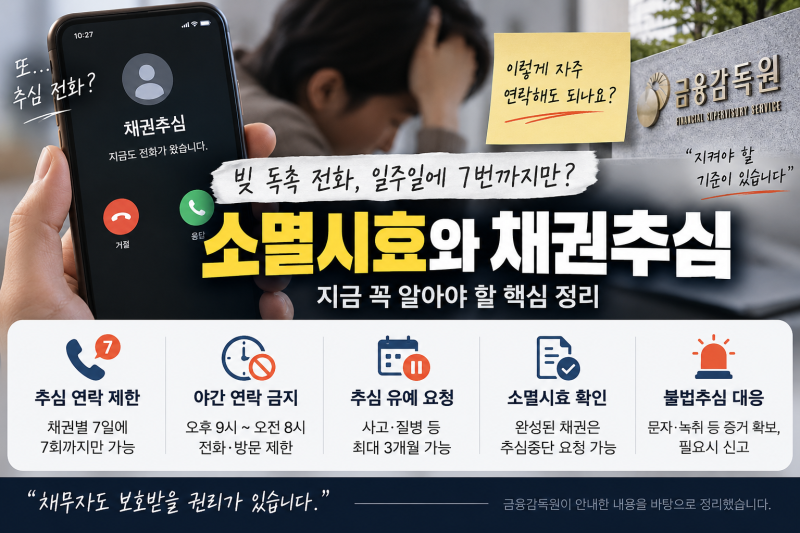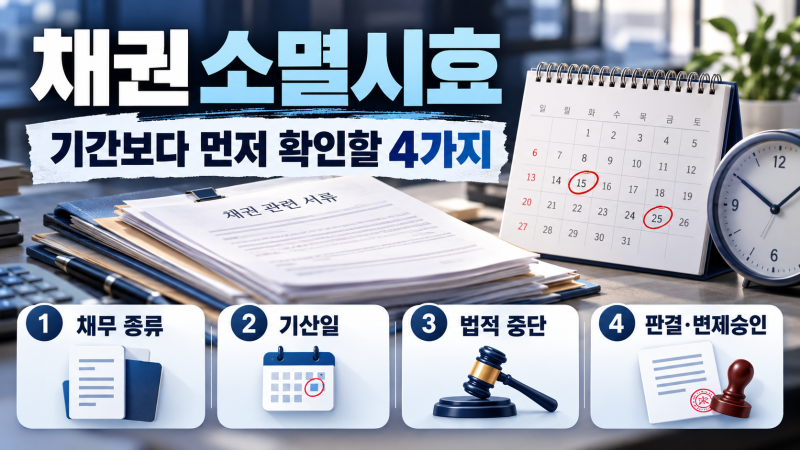
채권 소멸시효는 채권자가 권리를 행사할 수 있는 때로부터 일정 기간 이를 행사하지 않으면 그 권리가 소멸하는 제도입니다. 일반 민사채권은 10년, 상사채권은 5년이 원칙이지만, 이자, 급료, 공사대금 등은 1년 또는 3년으로 더 짧게 적용될 수 있습니다. 단순히 기간만 계산하기보다는 채권의 종류, 시효 기산일, 그리고 시효 중단 사유 발생 여부를 먼저 확인하는 것이 중요합니다.
블로거들은 채권 소멸시효를 확인할 때 채권의 종류를 가장 먼저 파악해야 한다고 강조합니다. 민법상 일반 채권은 10년이지만, 상법상 상행위로 인한 채권은 5년, 민법 제163조 및 제164조에 따른 특정 채권은 1년 또는 3년의 단기 소멸시효가 적용되기 때문입니다. 또한, 채권이 발생한 날과 소멸시효가 시작되는 날이 다를 수 있으며, 가압류, 재판상 청구, 채무자의 승인 등으로 시효가 중단되거나 재연장될 수 있음을 지적합니다.
따라서 채권 소멸시효 만료가 임박했다면 가압류, 압류, 재판상 청구, 채무 승인 등 시효 중단 조치를 신속하게 취하는 것이 필수적입니다. 특히 개인 간 순수한 사적 대여금은 일반 민사채권으로 10년이 원칙이지만, 공사대금이나 물품대금처럼 자주 발생하는 채권은 단기 시효가 적용될 수 있으므로 전문가와 상담하여 정확한 소멸시효를 확인하고 대응하는 것이 현명합니다.