직장인 대환대출은 고금리 대출로 인한 이자 부담을 줄이고자 하는 직장인들 사이에서 높은 관심을 받고 있습니다. 여러 금융기관에 흩어진 고금리 채무를 저금리 상품으로 통합하여 관리의 편의성과 이자 절감 효과를 동시에 얻을 수 있기 때문입니다. 특히 신용점수가 낮거나 여러 대출을 이용 중인 직장인들에게는 재정 건전성을 확보하는 중요한 수단으로 활용됩니다.
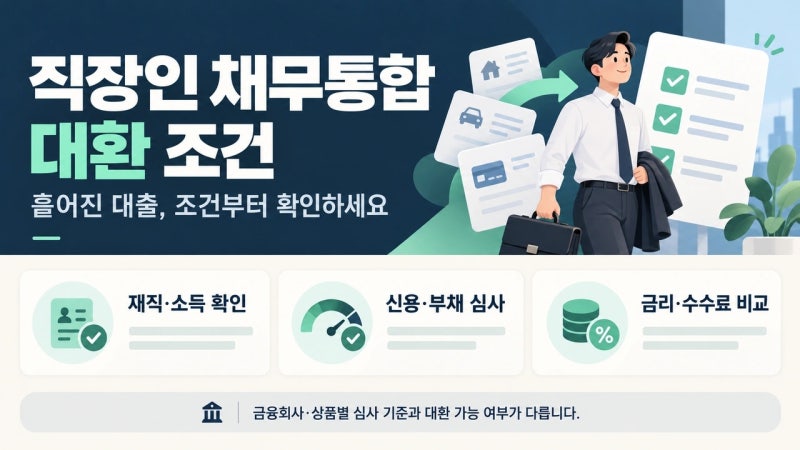
블로거들은 직장인 대환대출 조건을 설명하며, 4대보험 가입 여부와 재직 기간, 소득 증빙의 중요성을 강조합니다. 일부 블로거는 신용점수 향상 방법을 함께 제시하며 1금융권 대환대출 자격 요건(KCB 기준 700~750점 이상, 재직 3~6개월 이상, 연 소득 2,000만~3,000만 원 이상)을 구체적으로 언급합니다. 반면, 저신용·저소득 직장인을 위한 햇살론 등 정부지원 서민금융 상품의 조건 비교를 통해 다양한 상황에 맞는 대환대출 선택지를 제시하기도 합니다.
대환대출을 고려할 때는 재직 기간, 소득, 신용점수 외에도 기존 대출의 상환 이력, 총 부채 규모(DSR), 그리고 중도상환수수료 발생 여부를 반드시 확인해야 합니다. 특히 중도상환수수료는 대환대출의 실제 이자 절감 효과를 좌우할 수 있으므로, 기존 대출의 총 이자와 갈아탄 후의 총 이자를 면밀히 비교하여 신중하게 결정하는 것이 중요합니다.