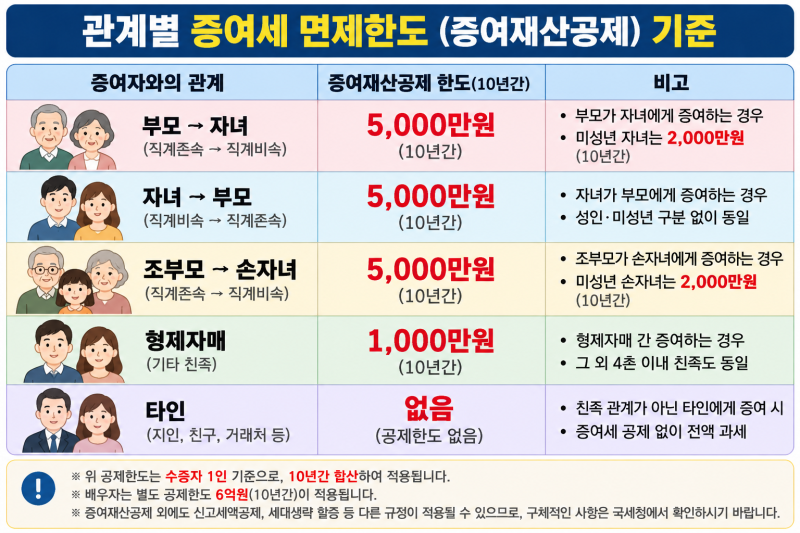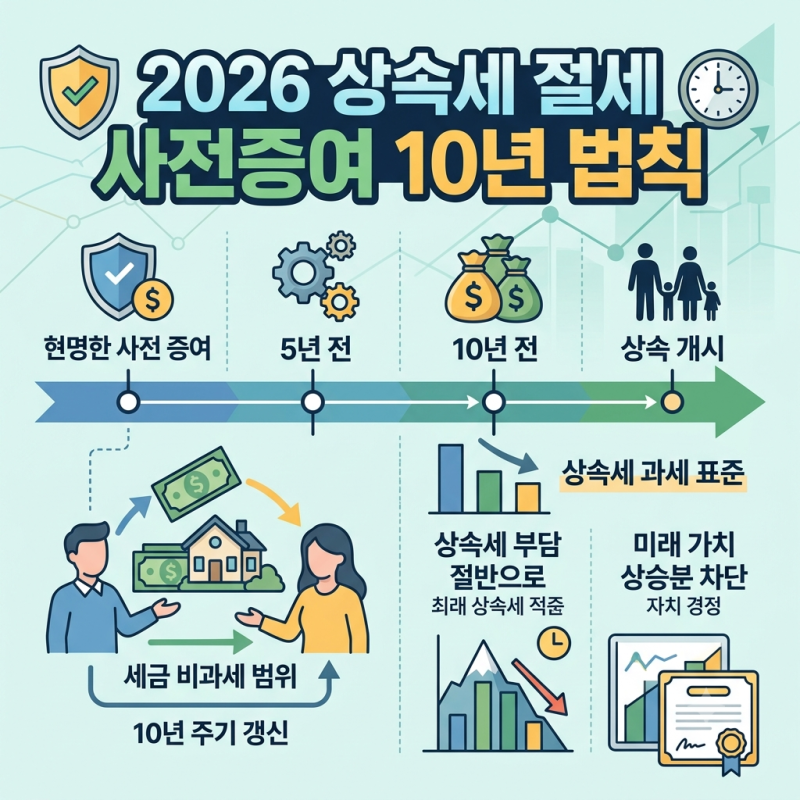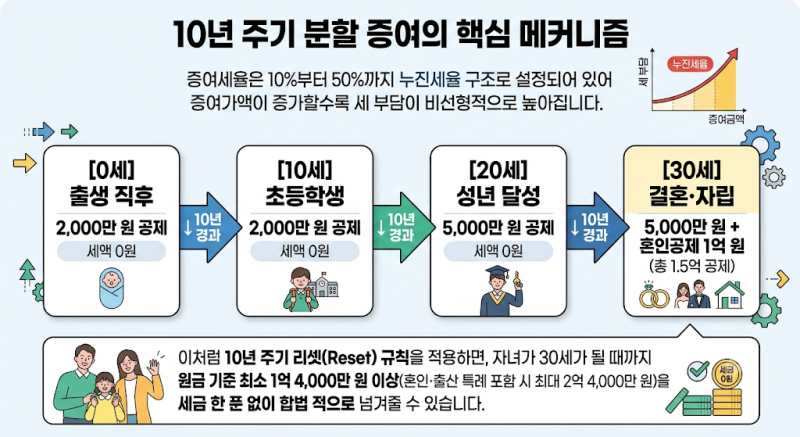
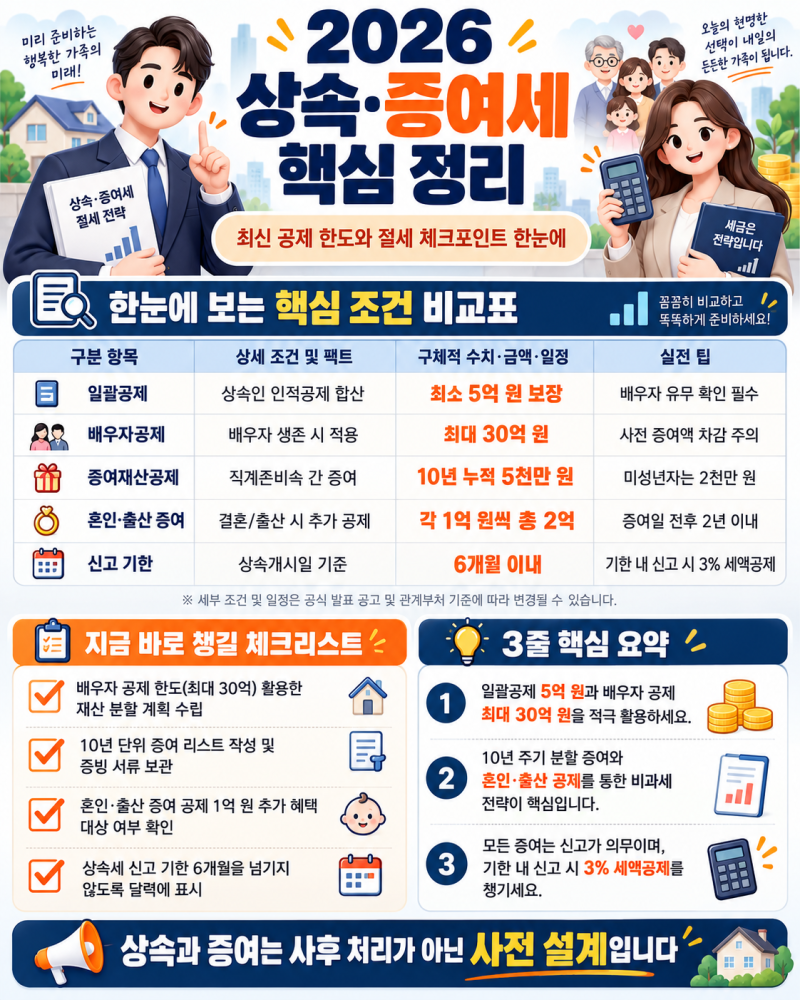
증여세는 단 한 번의 대액 증여보다 10년 단위의 연령별 공제 한도를 활용한 장기 분할 증여가 훨씬 유리합니다. 상속세 및 증여세법에 따르면 증여재산공제는 10년을 단위로 차감 적용되므로, 이 공제 주기를 원활하게 활용할 경우 세 부담을 최소화하면서 자산을 후대에 이전할 수 있습니다. 특히 10년 주기 리셋 규칙을 적용하면 자녀가 30세가 될 때까지 원금 기준 최소 1억 4천만 원 이상을 세금 없이 합법적으로 넘겨줄 수 있습니다.
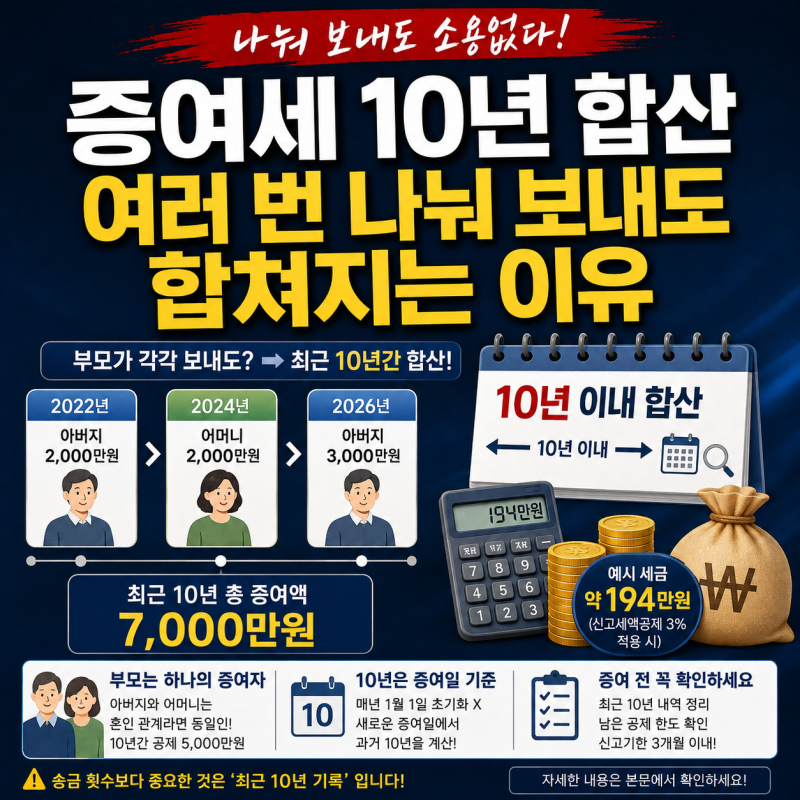
블로거들은 증여세 공제 한도가 10년 합산이라는 점을 강조하며, 여러 번 나눠 송금하더라도 최근 10년 이내 증여라면 합산될 수 있음을 지적합니다. 이는 과세표준이 커질수록 세율이 높아지는 누진세 구조를 회피하려는 시도를 막기 위함입니다. 또한, 10년은 달력 연도가 아니라 새로운 증여일마다 다시 계산하는 이동식 기간이므로, 정확히 10년이 지났는지 날짜로 확인하는 것이 중요하다고 조언합니다.
생애주기별 증여 플랜을 통해 자녀가 태어나자마자 미성년 공제 한도 내에서 증여를 시작하고, 성년이 되는 시점에 확대된 공제 한도를 활용하며, 결혼 및 출산 시기에는 추가 공제까지 활용하는 전략이 효과적입니다. 증여 당시의 가액으로 세금이 확정되고 이후 투자로 발생하는 평가차익은 증여세 대상에서 제외되므로, 자녀 명의의 주식 계좌나 우량 자산펀드에 투자하는 것이 실전 꿀팁으로 제시됩니다.