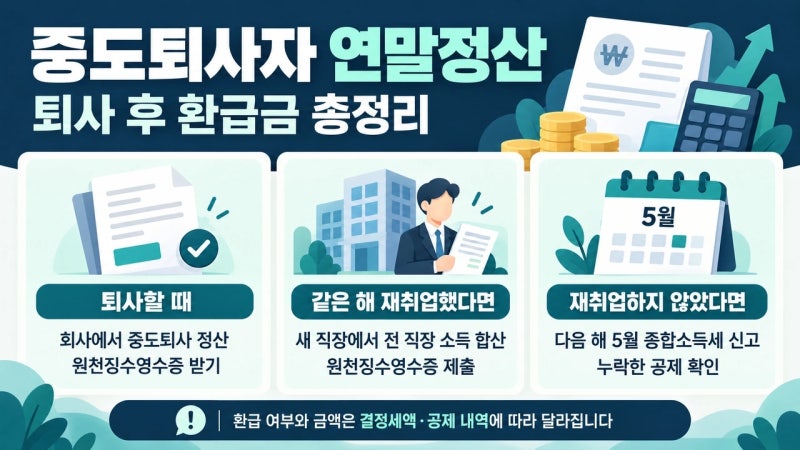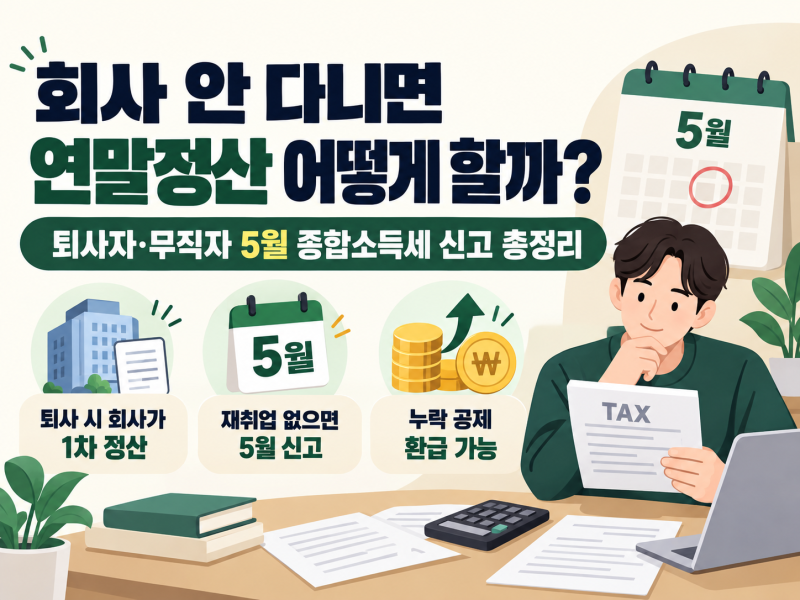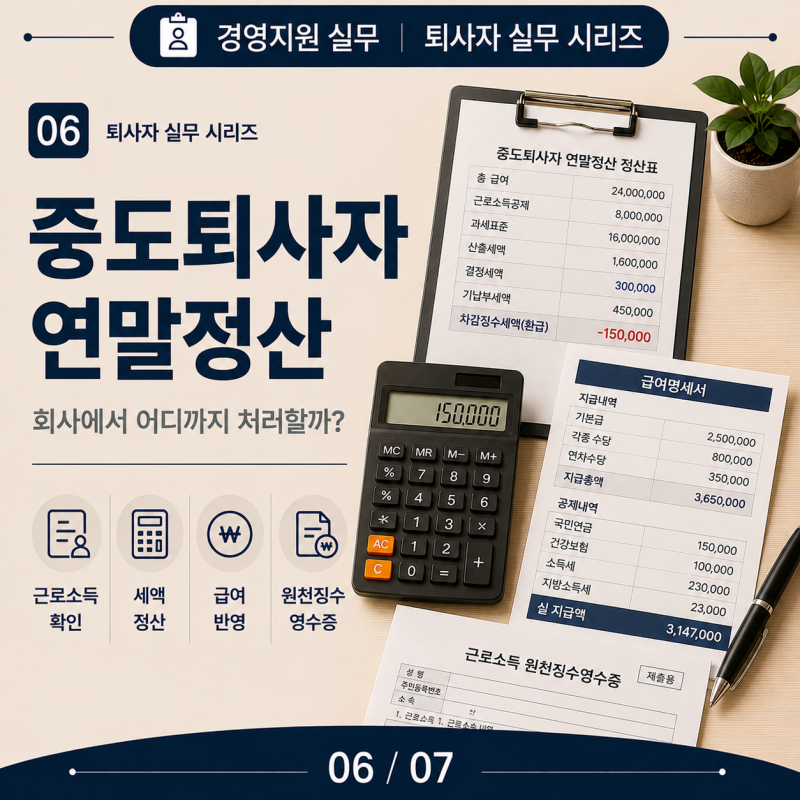

중도퇴사자는 퇴직하는 달의 급여를 지급할 때 회사가 해당 근무 기간의 근로소득을 정산합니다. 연말정산은 다음 해 초에 하는 절차로 인식되지만, 중도퇴사자의 경우 퇴직 시점에 회사에서 기본적인 정산을 진행하는 것이 일반적입니다. 이때 공제 자료가 충분히 준비되지 않아 받을 수 있는 공제가 모두 반영되지 않을 수 있으므로, 퇴사 후에는 근로소득 원천징수영수증과 마지막 급여명세서를 확인하는 것이 중요합니다.
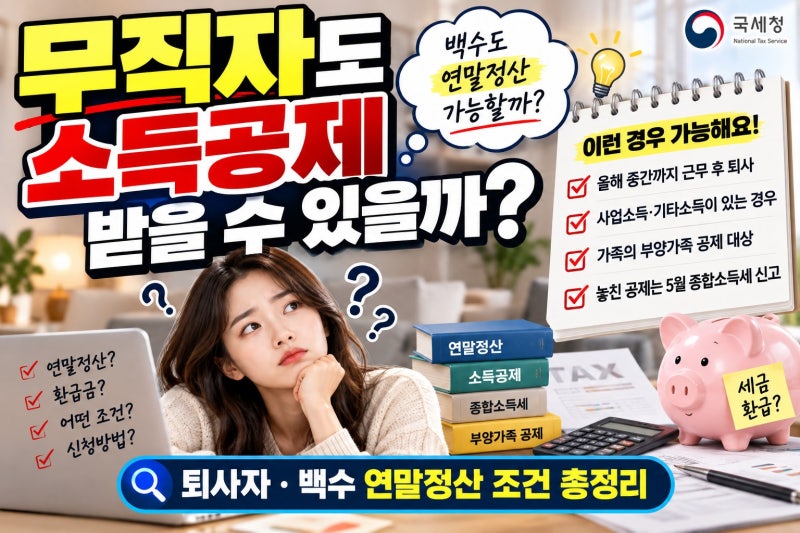
실제 블로그 후기들을 살펴보면, 퇴사 시 공제신고서를 제출하지 않으면 본인 기본공제와 표준세액공제만 적용받는다는 점을 강조합니다. 이는 부양가족이나 각종 지출 공제 없이 최소한의 공제만 적용된다는 의미입니다. 따라서 퇴사자는 퇴직한 날이 속하는 달의 급여를 받기 전까지 회사에 근로소득자 소득·세액 공제신고서를 제출해야 합니다.
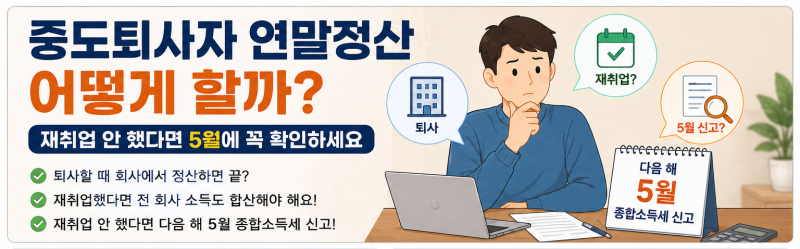
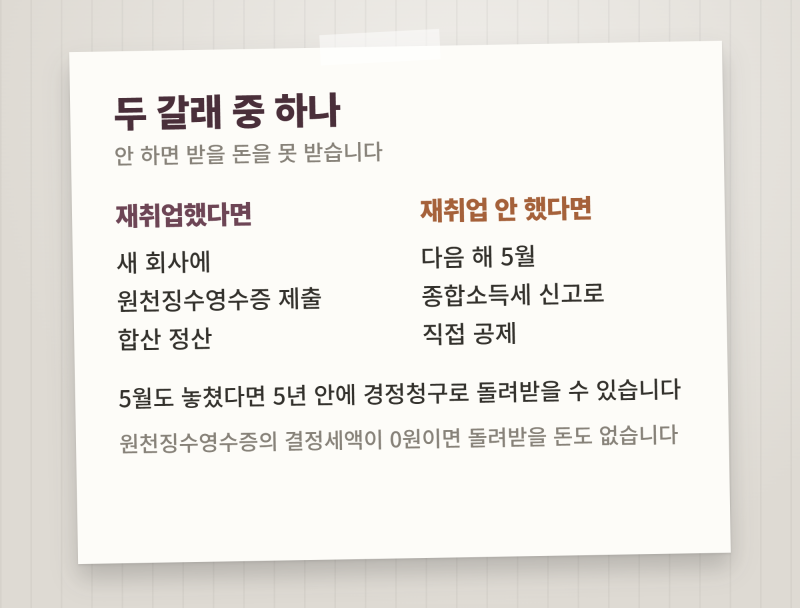
퇴사 후 같은 해 재취업했다면 새로운 회사에 전 직장의 원천징수영수증을 제출하여 소득을 합산해야 합니다. 만약 재취업하지 않았다면 다음 해 5월 종합소득세 신고 기간에 누락된 공제를 직접 추가하거나 경정청구를 통해 환급받을 수 있습니다. 이직 여부와 관계없이 퇴사 시 정산 내역을 꼼꼼히 확인하는 것이 절세의 핵심입니다.