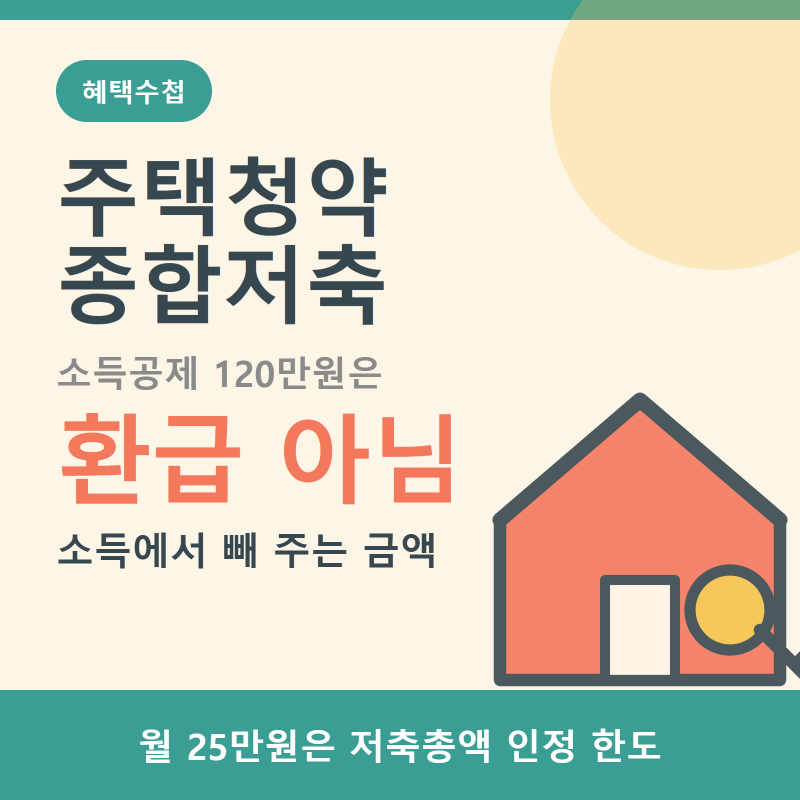
주택청약종합저축은 내 집 마련을 위한 필수적인 청약 통장으로, 최근 월 납입 인정 한도가 10만 원에서 25만 원으로 상향 조정되면서 많은 가입자의 관심이 집중되고 있습니다. 특히 공공분양의 경우 저축 총액이 당첨의 주요 기준이 되므로, 상향된 인정액에 맞춰 납입 전략을 수정하는 것이 중요합니다. 이 제도는 무주택자나 사회초년생에게 여전히 강력한 청약 기회를 제공하고 있습니다.
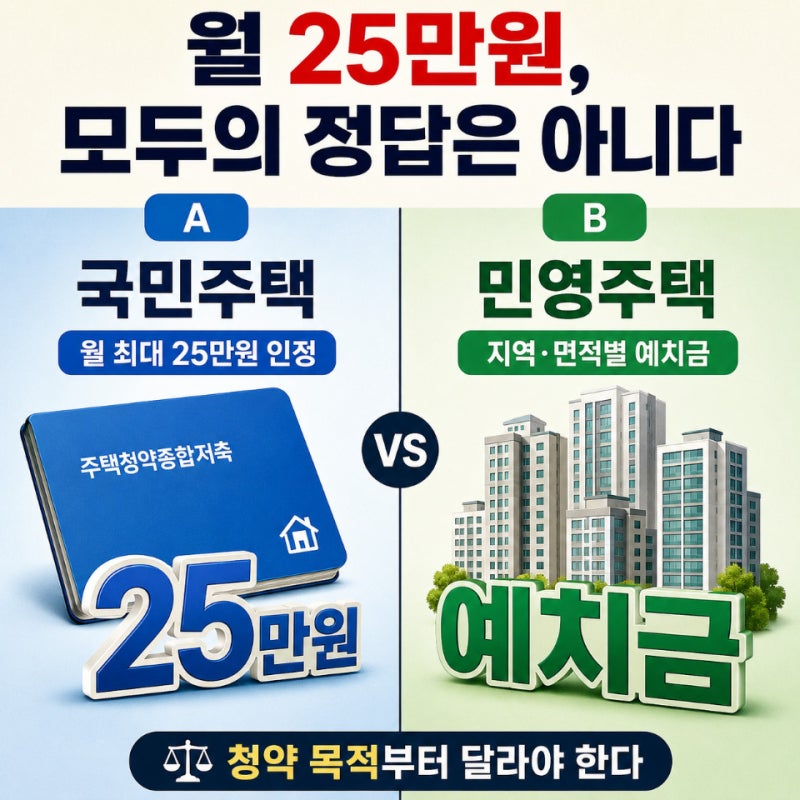
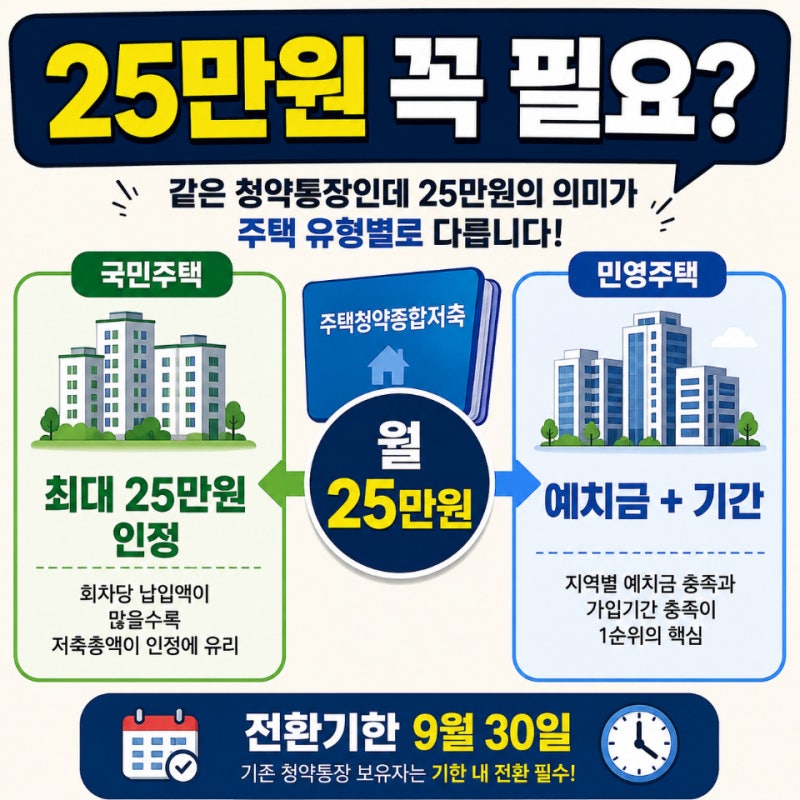
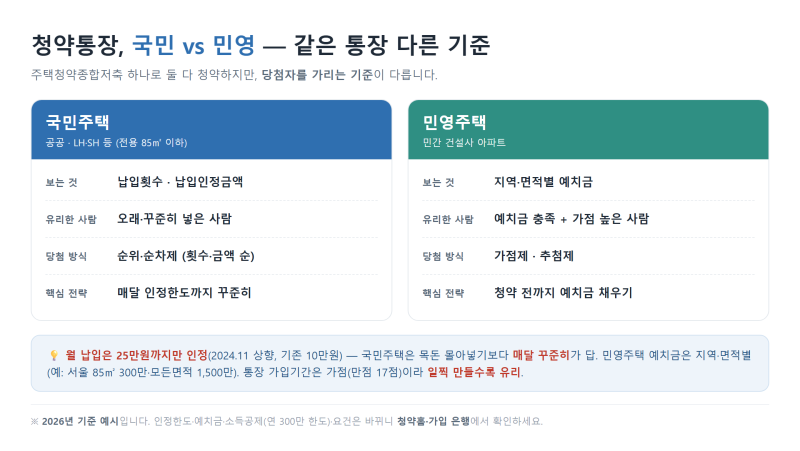
블로거들은 주택청약종합저축의 납입 인정 방식이 국민주택과 민영주택에서 다르게 적용된다는 점을 강조하고 있습니다. 국민주택은 납입 횟수와 저축 총액을, 민영주택은 가입 기간과 지역별 예치 기준 금액을 주요 기준으로 삼습니다. 따라서 단순히 납입액을 늘리는 것만이 아니라, 본인이 목표하는 주택 유형에 맞춰 납입 전략을 세우는 것이 실질적인 당첨 확률을 높이는 데 기여한다고 분석하고 있습니다.
청약통장 납입 시 약정납입일을 지키는 것이 중요하며, 한 번 입금한 금액과 회차는 수정할 수 없으므로 신중하게 결정해야 합니다. 또한, 연말정산 소득공제 혜택은 총급여 7,000만 원 이하 무주택 세대주에게만 적용되므로, 이러한 세부 조건을 확인하여 청약통장을 효율적으로 관리하는 것이 필요합니다.