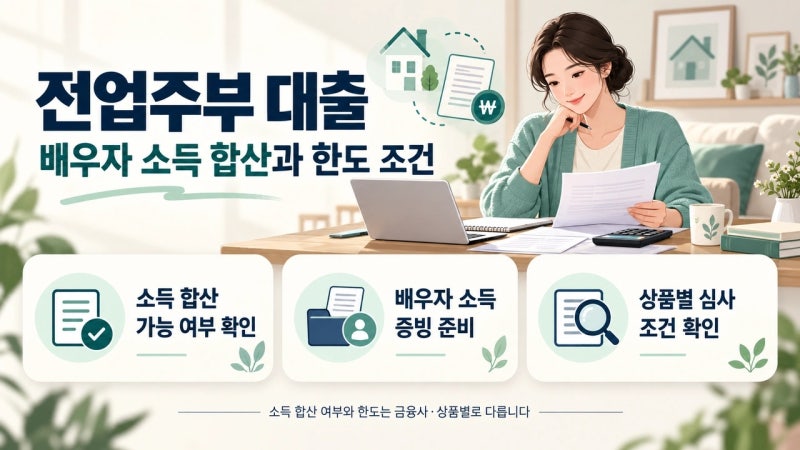
최근 전업주부 및 무소득 여성들 사이에서 주부대출조건에 대한 관심이 크게 증가하고 있습니다. 살림을 꾸려나가다 보면 예상치 못한 목돈이 필요한 경우가 발생하며, 이때 소득 증빙이 어려운 주부들도 대출 가능 여부를 적극적으로 탐색하고 있습니다. 금융회사들은 단순히 월급 명세서 외에도 다양한 상환 능력 증명 수단을 인정하고 있어, 과거와 달리 대출 문턱이 낮아지는 추세입니다.
블로거들의 분석에 따르면, 주부대출은 크게 배우자 소득 활용, 정책서민금융 상품, 그리고 소액 비상금대출의 세 가지 경로로 나뉩니다. 배우자 소득을 기반으로 할 경우 한도와 금리 조건이 유리하며, 정책서민금융은 저소득층을 위한 햇살론이나 새희망홀씨 등을 통해 지원받을 수 있습니다. 반면, 소액 비상금대출은 소득 증빙 없이도 신용카드 사용 이력이나 보험 납부 내역 등으로 상환 능력을 평가받아 대출이 가능합니다.
주부대출을 고려할 때는 본인 명의 신용카드 사용 기간, 보험 납부 이력, 차량 소유 여부, 아파트 거주 형태 등 다양한 요소를 종합적으로 검토하는 것이 중요합니다. 특히 배우자 명의의 자산을 활용하거나 서민금융진흥원(1397)을 통해 상담받는 것이 효과적인 방법으로 제시됩니다. 급하게 대출을 받기보다는 자신의 상황에 맞는 최적의 상품을 신중하게 선택하는 지혜가 필요합니다.