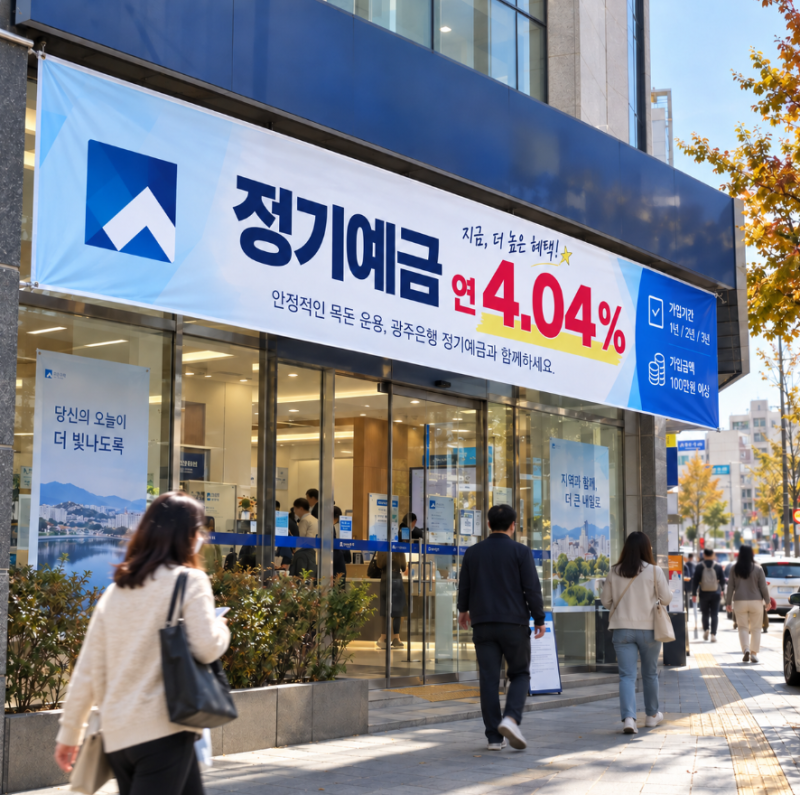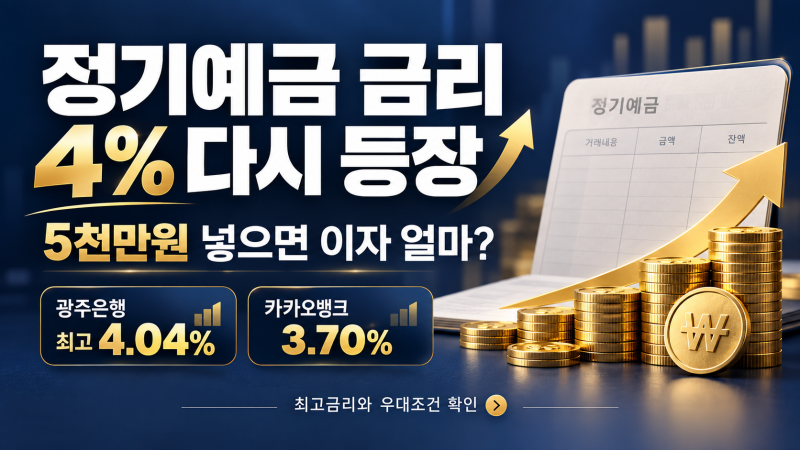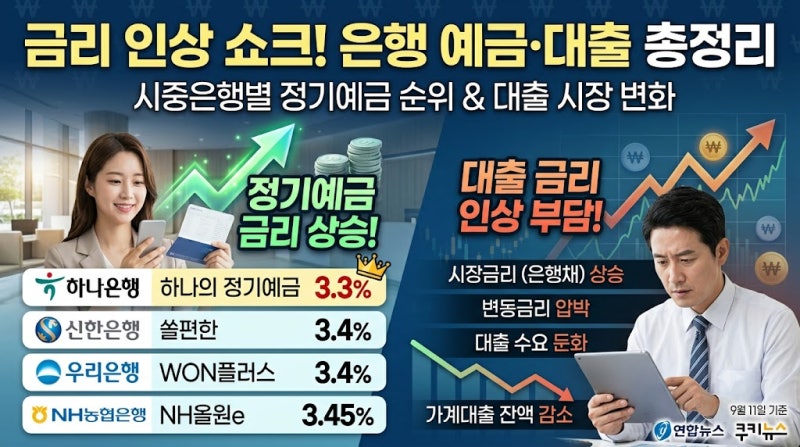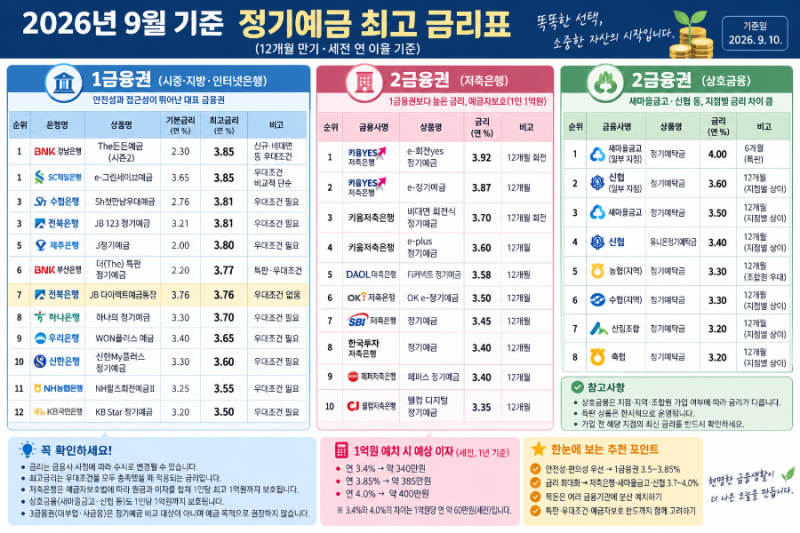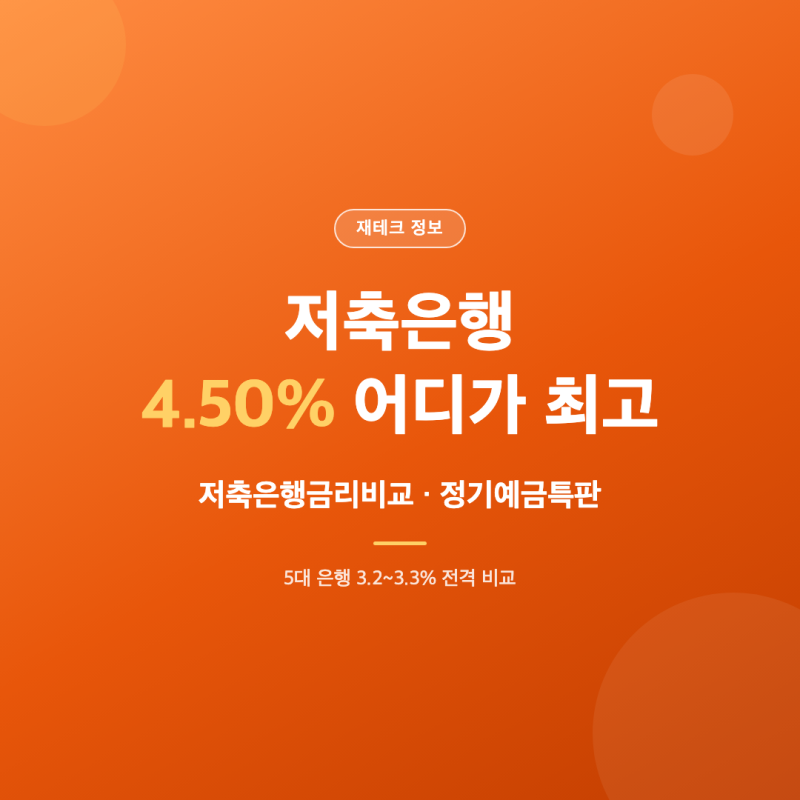
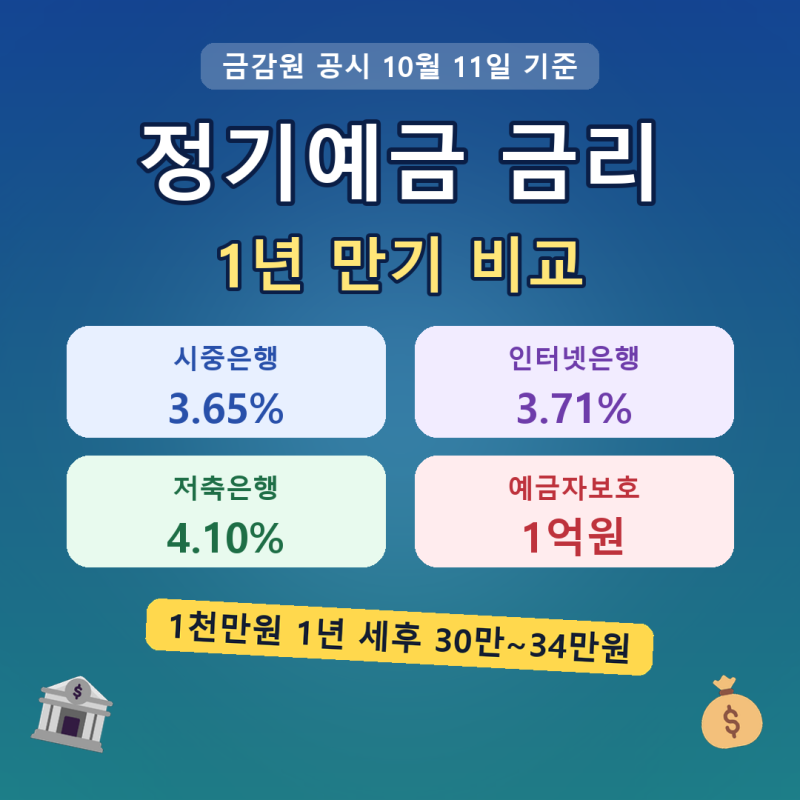
최근 한국은행의 기준금리 연속 인상에 따라 시중은행의 정기예금 금리가 3%대 중반을 넘어 3%대 후반까지 빠르게 상승하고 있습니다. 특히 2026년 9월과 10월에는 우리은행, 하나은행 등 주요 시중은행들이 대표 정기예금 상품의 금리를 잇따라 인상하며, 1년 만기 정기예금 금리가 연 3.60%에 도달했습니다. 이러한 금리 상승은 주식시장 등 위험자산에서 은행 예금으로 자금이 이동하는 역머니무브 현상을 가속화하고 있습니다.
블로거들은 정기예금 금리 상승기 가입 전략에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 3개월, 6개월 등 단기 상품도 3%대 금리에 진입했으므로 목돈을 오래 묶어두기 어려운 경우 단기 상품을 활용하는 것이 유리하다고 분석합니다. 반면, 금리가 더 오를 것을 기대하며 가입 시점을 저울질하는 경우 기회비용이 발생할 수 있으므로, 자금을 여러 번에 나눠 넣는 분할 예치 전략을 현실적인 대안으로 제안하기도 합니다. 장기 가입이 무조건 유리하지 않다는 점도 강조됩니다.
정기예금 가입 전에는 은행별 금리 차이(최대 0.2%p)와 세금 공제 전후의 실제 이자액을 정확히 확인하는 것이 중요합니다. 특히 대출이 있는 경우 코픽스 금리 변동 추이도 함께 고려해야 하며, 가입 시점의 금리는 시장 상황에 따라 수시로 변동될 수 있으므로 반드시 해당 은행 앱이나 은행연합회 소비자포털에서 최신 금리를 확인해야 합니다. 예금자보호 한도(1개 금융회사당 1인 1억원)도 잊지 않고 체크해야 합니다.