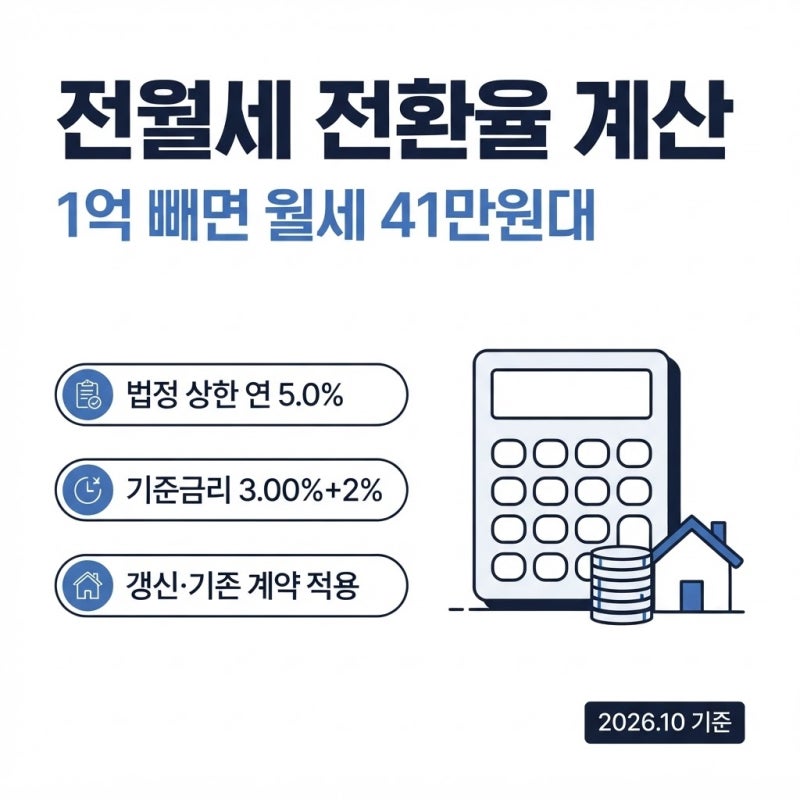
전세보증금을 월세로 전환할 때 적용되는 비율인 전월세 전환율은 임대인과 임차인 모두에게 중요한 요소입니다. 특히 2026년 10월 기준 법정 상한이 연 5.00%로 설정되어 있어, 보증금 일부를 월세로 돌릴 경우 월세액 산정의 기준이 됩니다. 이는 주택임대차보호법에 따라 임차인을 보호하기 위한 최소한의 장치로, 시장에서 형성되는 실제 전환율과는 차이가 있을 수 있습니다. 따라서 전세보증금 월세 환산 시 법정 상한과 시장 전환율의 차이를 이해하는 것이 중요합니다.
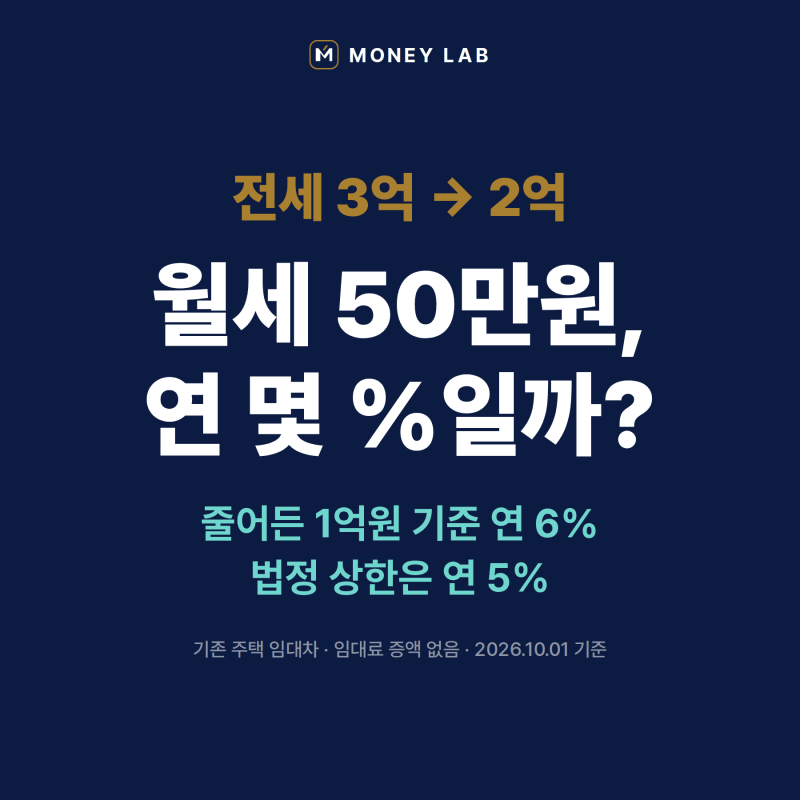
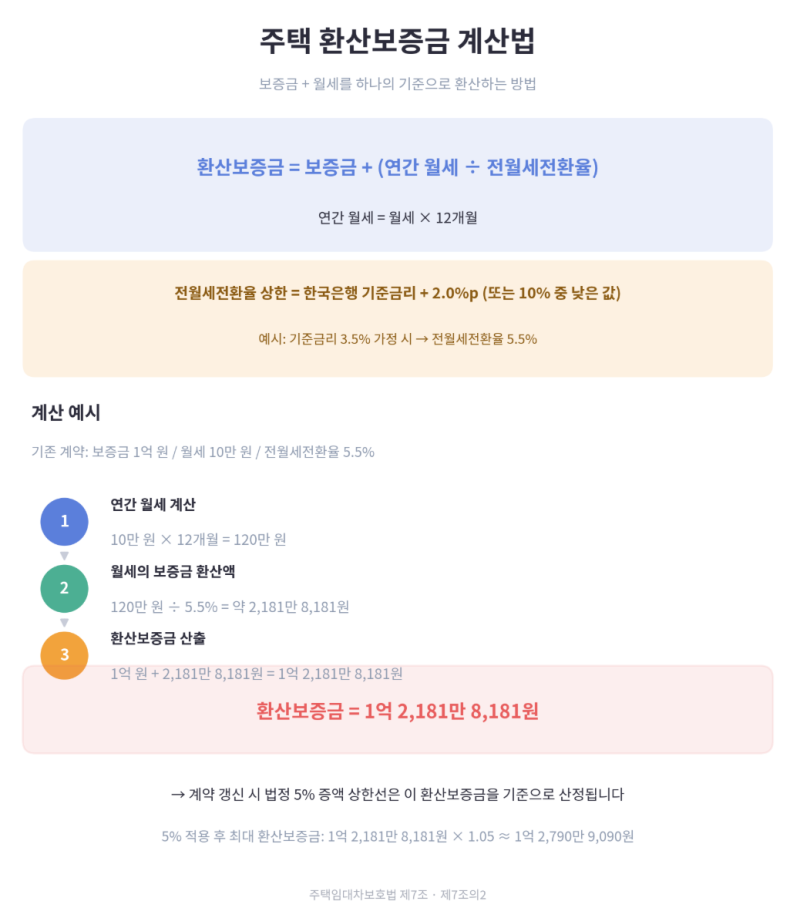
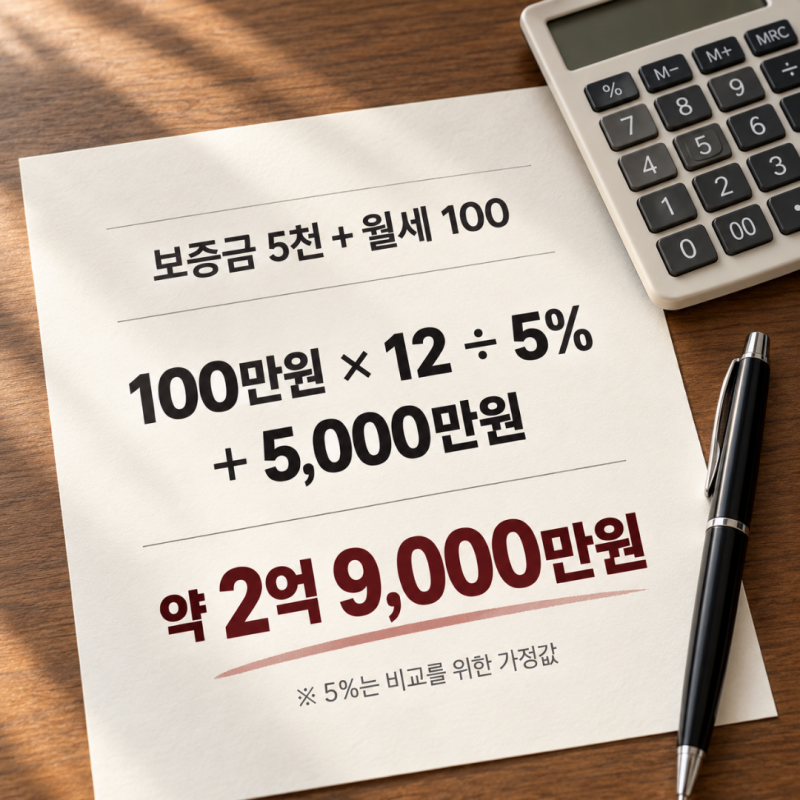
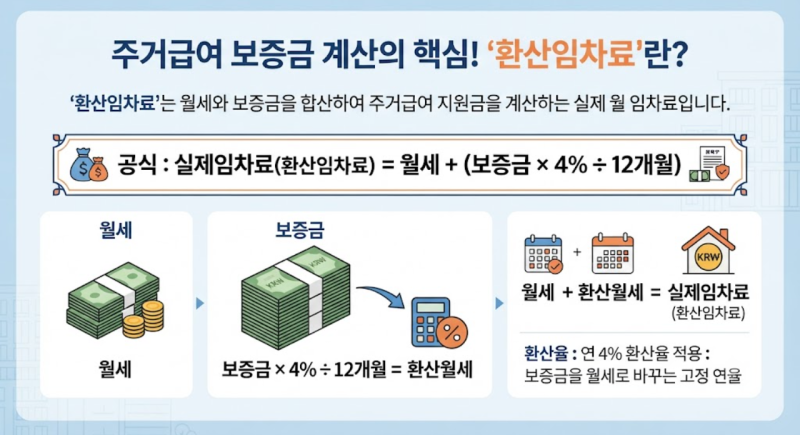
블로거들은 전세보증금 월세 환산 시 전환하는 보증금에 전환율을 곱하고 12로 나누어 월세를 계산하는 방법을 공통적으로 설명하고 있습니다. 일부 블로거는 전세보증금 1억원을 줄일 경우 월세 50만원 제안이 법정 상한인 연 5%를 초과하는지 역산하여 분석하며, 법정 상한이 모든 신규 계약에 일률적으로 적용되지 않을 수 있음을 강조합니다. 반면, 다른 블로거는 계약갱신요구권 행사 시 임대료 인상 상한 5%와 월세 전환율 상한을 함께 고려하여 임대료를 계산하는 방법을 상세히 다루고 있습니다.
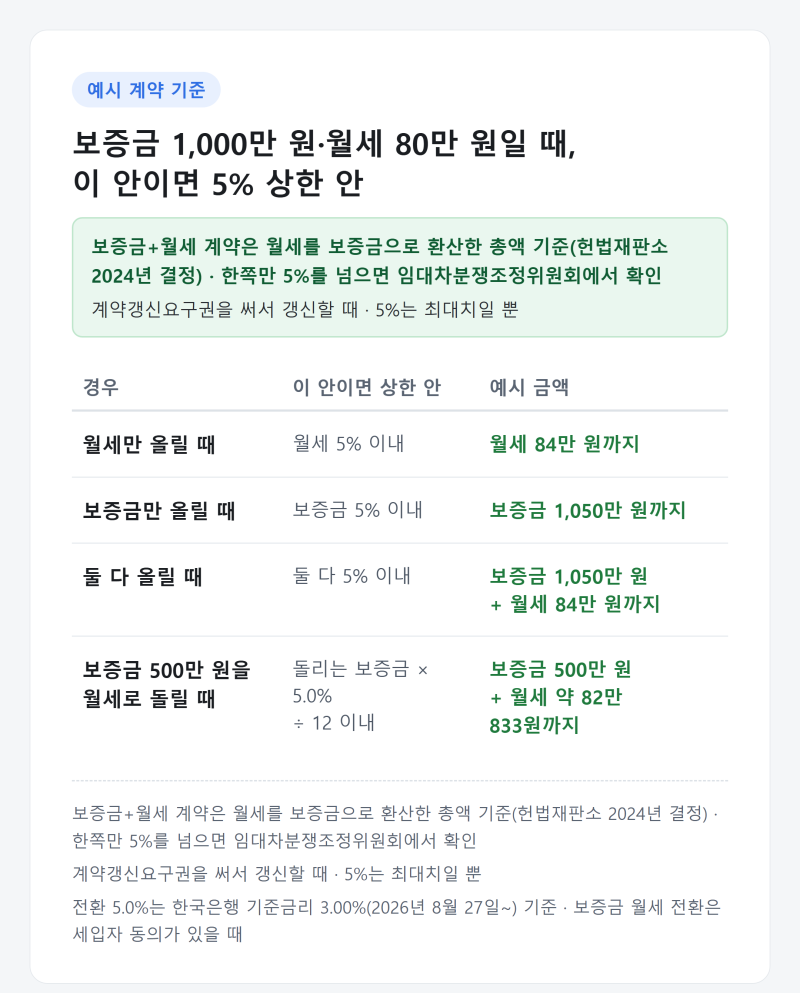
전세보증금 월세 환산 시에는 전환하는 보증금 총액이 아닌, 월세로 전환되는 금액만을 기준으로 계산해야 합니다. 또한, 법정 상한은 기존 임대차 계약에서 보증금의 전부 또는 일부를 월세로 전환하거나, 계약갱신요구권을 행사하여 전세에서 월세로 전환할 때 적용됩니다. 신규 계약의 경우 법정 상한과 시장 전환율이 다를 수 있으므로, 계약 상황에 따라 적용 여부를 꼼꼼히 확인하고 한국은행 기준금리 변동에 따른 전환율 변화도 주시해야 합니다.