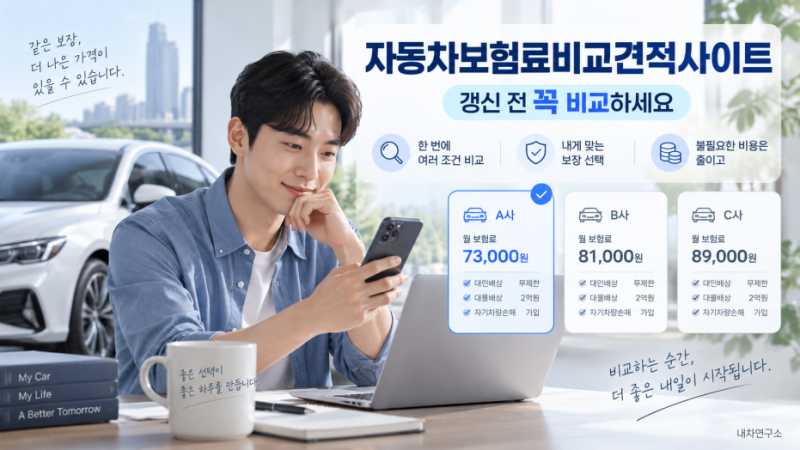
자동차보험 만기가 다가오면 많은 운전자가 자동차 비교 견적 사이트를 통해 보험료를 확인합니다. 2025년 3월부터는 '비교·추천서비스 2.0'이 도입되어 플랫폼과 보험사 다이렉트 채널 간 보험료가 일원화되었으나, 여전히 견적이 다르게 나오는 경우가 있어 혼란을 겪는 소비자들이 많습니다. 이는 단순한 플랫폼 요율 차이가 아니라, 운전자 범위, 연령, 가입 경력, 담보 조건, 할인 특약 등 입력 조건의 미묘한 차이 때문인 것으로 분석됩니다.
블로거들은 자동차보험료 비교 시 '가장 싼 숫자'를 찾는 것보다 '같은 조건의 보험료'를 나란히 비교하는 것이 중요하다고 강조합니다. 보험다모아나 네이버페이, 토스 등 다양한 플랫폼을 활용하되, 각 사이트에서 제시하는 담보 조건을 동일하게 맞춘 후 비교해야 정확한 견적을 얻을 수 있습니다. 특히 2026년 2월부터 주요 손해보험사들의 보험료가 1.3~1.4% 인상된 점도 고려해야 할 요소입니다.
최종 가입 단계에서는 비교견적 화면의 금액이 실제 보험료와 다를 수 있으므로, 운전자 범위나 특약 적용 여부 등 모든 조건을 다시 한번 꼼꼼히 확인하는 것이 중요합니다. 기존 보험의 보장 내용을 먼저 파악하고, 이를 기준으로 여러 사이트에서 동일한 조건으로 견적을 비교하는 실전적인 접근 방식이 보험료를 절약하는 데 효과적입니다.