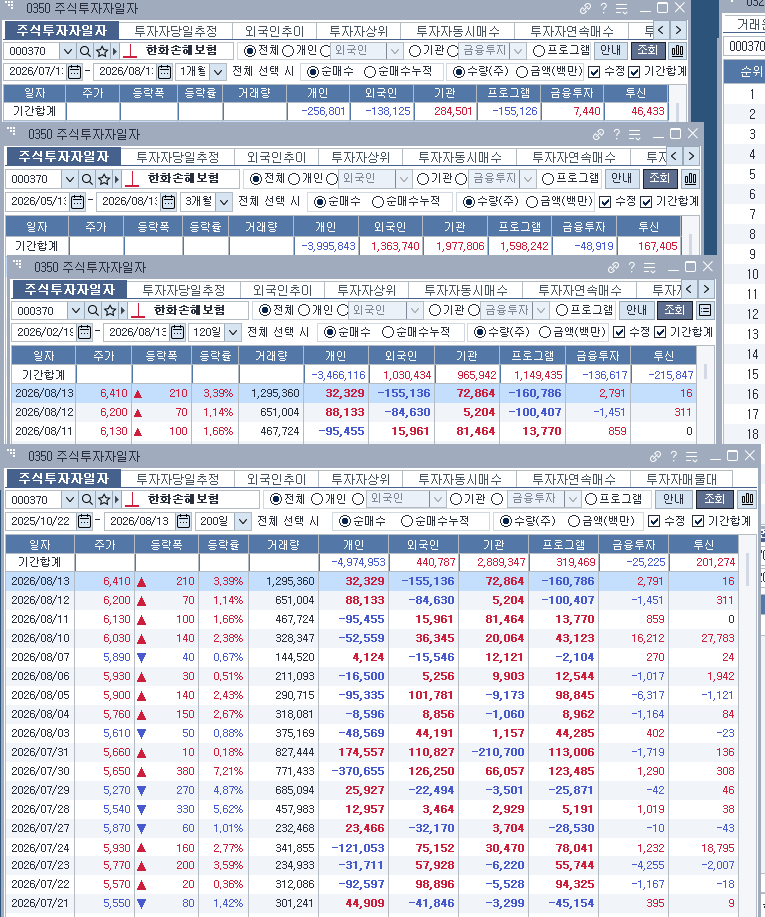
한화손해보험은 대한민국 최초 민족자본으로 설립된 손해보험사이며 장기, 자동차, 일반보험 등 다양한 상품을 제공하고 있습니다. 2026년 2분기 누적 매출은 전년 대비 14.6% 증가한 4조 1,775억 원을 기록하며 성장세를 보였으며, 반기순이익 또한 2025년 반기보다 15.3% 증가한 2,276억 원을 달성했습니다. 특히 2026년 상반기에는 자동차 보험 수익이 크게 상승하여 전체 수익 증대에 기여했습니다.
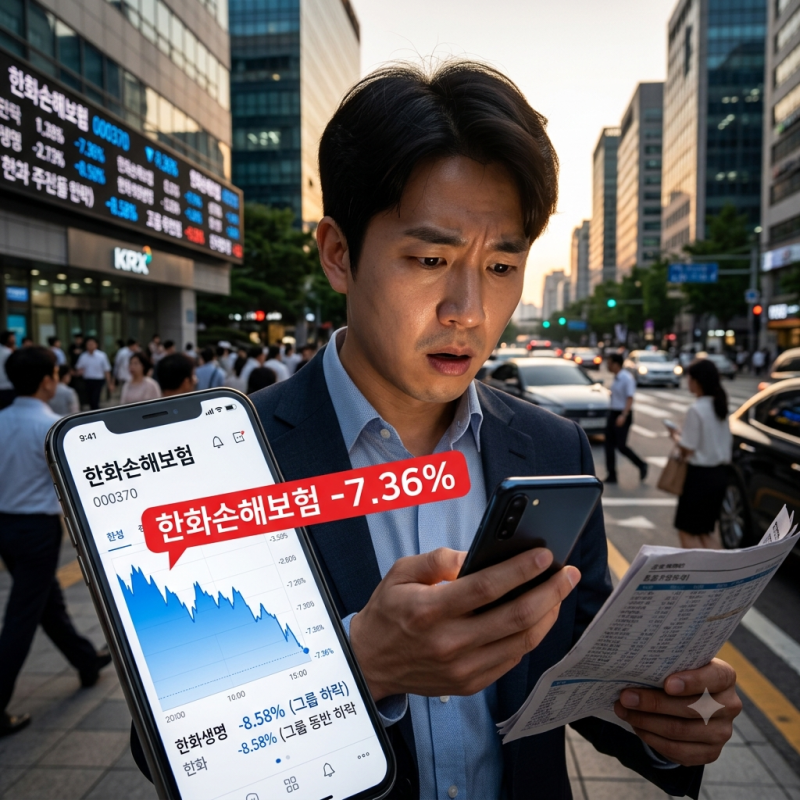
일부 블로거들은 한화손해보험을 보험주 중 역사상 최고 저평가 우량주로 평가하며, 2025년 BPS 기준 0.52배의 PBR을 그 근거로 제시합니다. 반면, 다른 블로거들은 2026년 9월 말 한화손해보험 주가가 전일 대비 7.36% 하락하고 같은 그룹의 한화생명도 8.58% 내리는 등 그룹 금융 계열사 주가가 동반 하락한 점을 지적하며 우려를 표했습니다. 이러한 하락은 미국 국채 10년물 금리 상승이 배경으로 분석됩니다.
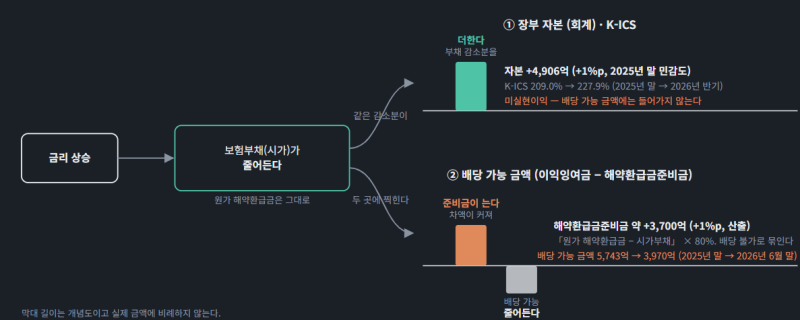
한화손해보험의 주가 상승 요인으로는 국채 금리 상승과 국내 기준금리 인상에 따른 이자수익 증가 기대감이 있습니다. 그러나 매출과 이익 상승의 주요 원인이 보험 손익보다는 환율과 금리에 따른 투자손익에 더 크게 의존한다는 점은 리스크 요인으로 지목됩니다. 또한, 최근 2년간 결산 배당이 없었다는 점도 투자 결정 시 고려해야 할 중요한 체크포인트입니다.