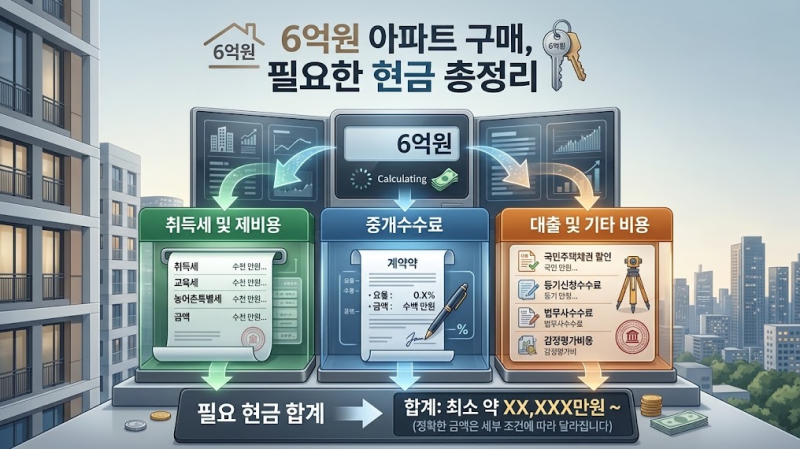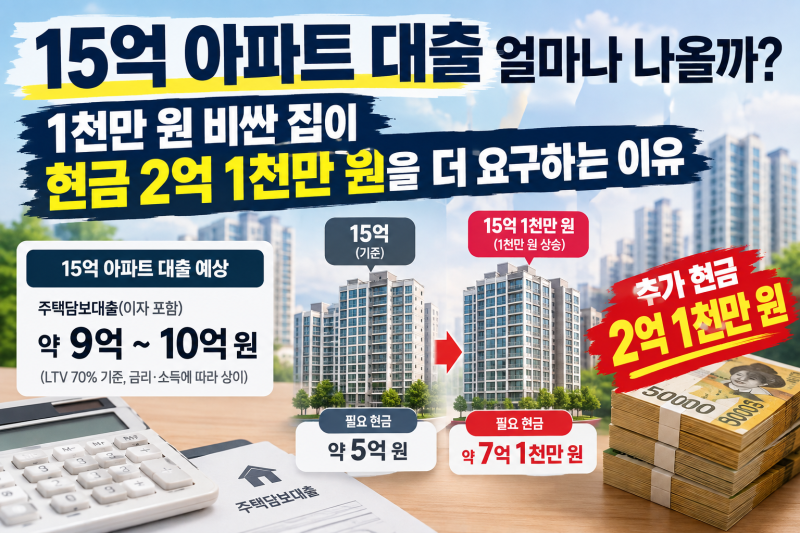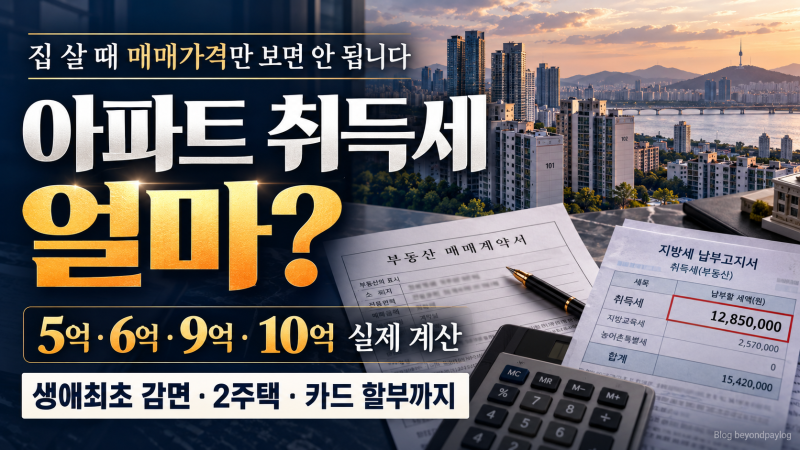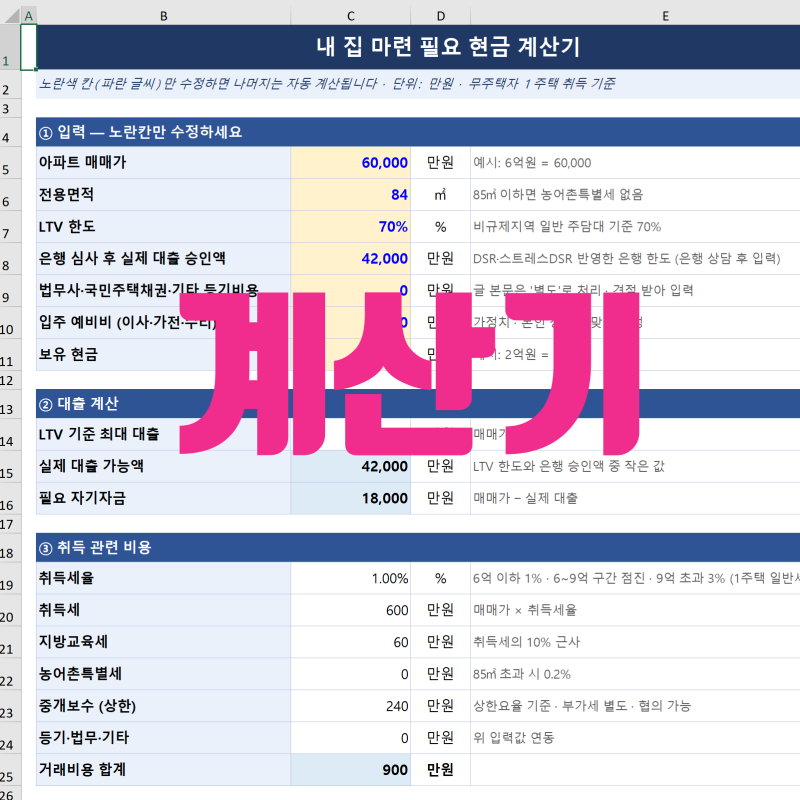

아파트 구매 시 대출 한도만 고려하여 자금 계획을 세우는 경우가 많지만, 실제로는 취득세, 중개보수, 등기 비용 등 추가적인 지출이 발생하여 예상보다 더 많은 현금이 필요합니다. 특히 6억 원 아파트의 경우, LTV 70%를 적용받아 4억 2천만 원 대출 시 1억 8천만 원의 자기자금이 필요하다고 단순 계산할 수 있습니다. 그러나 취득세 약 660만 원, 중개보수 최대 240만 원 등을 포함하면 최소 1억 9천만 원 안팎의 현금이 필요하다는 점이 강조됩니다.
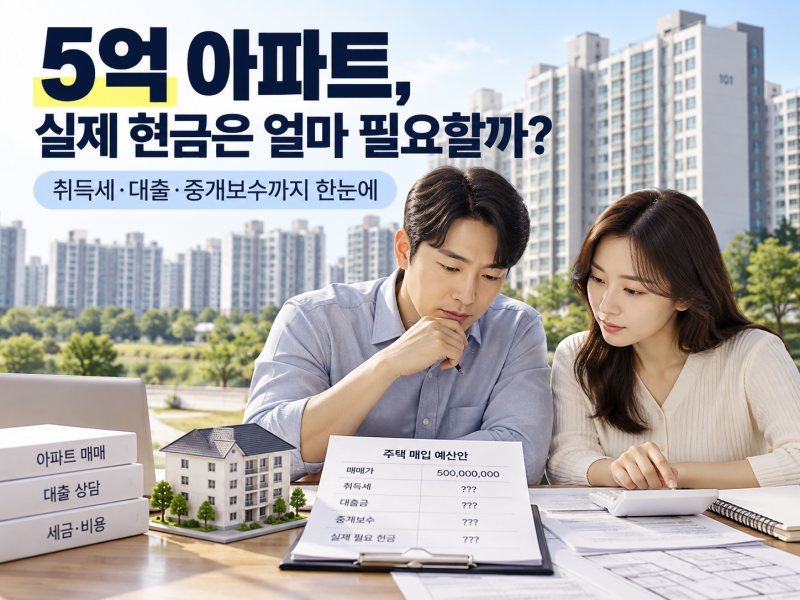
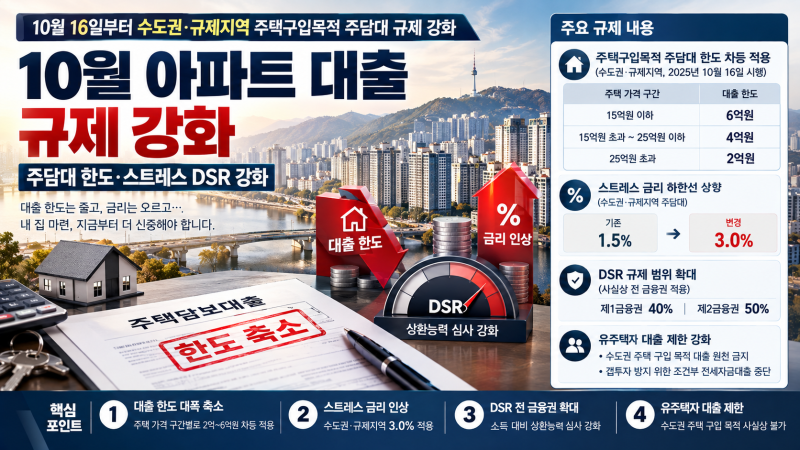
블로거들은 아파트 가격대별로 필요한 현금 액수를 구체적으로 제시하며, 규제지역 여부와 주택담보대출(LTV) 비율에 따른 대출 한도 차이를 상세히 분석하고 있습니다. 5억 원 아파트 매수 시 LTV 70%를 가정하면 약 1억 5천만 원의 자기자금 외에 취득세 및 지방교육세 550만 원, 중개보수 상한 200만 원 등이 추가되어 최소 1억 5,770만 원이 필요하다고 설명합니다. 또한, LTV 한도만큼 대출이 반드시 나오지 않을 수 있으며, DSR, 연소득, 기존 신용대출 등 다양한 요인이 실제 대출 금액에 영향을 미 미친다고 조언합니다.
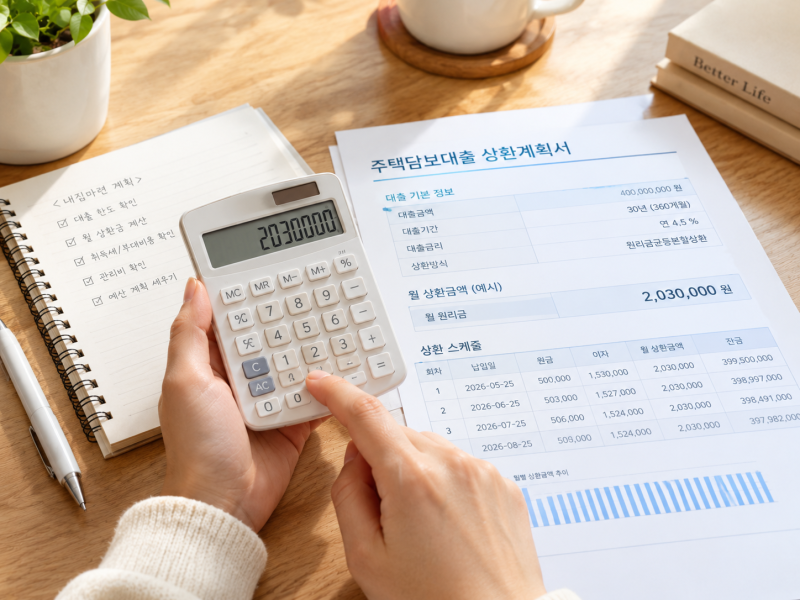
실제 아파트 매수 시에는 대출 한도뿐만 아니라 취득세, 중개보수, 등기 비용 등 부대 비용까지 종합적으로 고려하여 자금 계획을 수립해야 합니다. 특히 은행 심사 과정에서 DSR, 연소득 등의 조건으로 인해 예상보다 대출 한도가 줄어들 수 있으므로, 여유 있는 현금 확보가 중요합니다. 블로거들은 엑셀 계산기 활용이나 금융 전문가와의 상담을 통해 정확한 필요 자금을 산출할 것을 권장하며, 예상치 못한 추가 비용에 대비하는 자세가 필요하다고 강조합니다.