
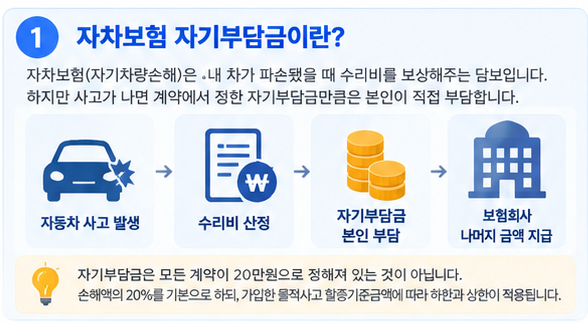
자동차보험 면책금은 사고 발생 시 보험 가입자가 직접 부담하는 금액으로, 자기부담금과 동일한 의미로 사용되고 있습니다. 특히 자기차량손해 담보(자차보험)에만 적용되며, 대물배상이나 대인배상에는 해당되지 않는 점이 중요합니다. 보험 가입 시 자기부담금 비율을 20% 또는 30% 중에서 선택할 수 있으며, 이에 따라 최소 및 최대 부담 금액이 달라지므로 약관을 꼼꼼히 확인하는 것이 필요합니다.
실제 수리비에 따른 자기부담금 계산 시, 선택한 비율의 최소 및 최대 한도가 적용됩니다. 예를 들어, 20% 설정 시 수리비가 50만원이면 20%인 10만원이 아닌 최소 금액 20만원을 부담해야 하며, 400만원이어도 최대 50만원까지만 부담하게 됩니다. 이러한 계산 방식 때문에 수리비가 자기부담금 최소 금액보다 적거나 같으면 보험 처리를 해도 보험사 지급액이 0원이 되어 자비로 수리하는 것이 유리할 수 있습니다.
따라서 수리비가 20만원 이하인 소액 사고의 경우, 보험 처리가 아닌 자비 수리를 고려하는 것이 일반적입니다. 이는 보험료 할증이나 보험 처리 이력 등 장기적인 관점에서 더 합리적인 선택이 될 수 있습니다. 자동차보험 가입 시 자기부담금 비율과 조건을 명확히 이해하고, 사고 발생 시 수리비 규모에 따라 현명한 판단을 내리는 것이 중요합니다.