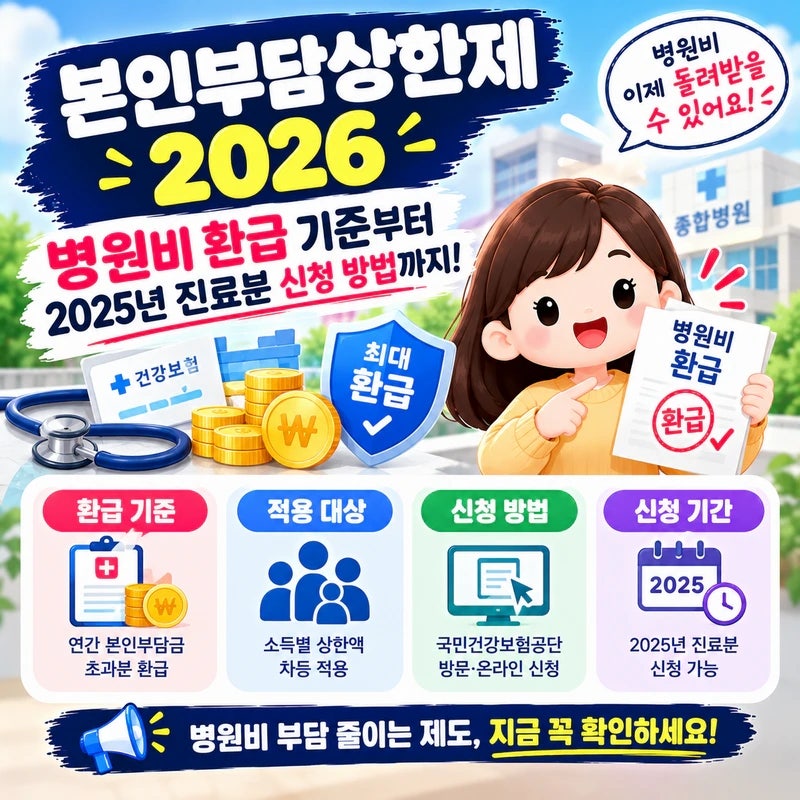
의료비 환급금은 병원과 약국에 지불한 건강보험 본인부담금 중 법정 연간 한도를 초과한 금액을 국민건강보험공단이 돌려주는 제도입니다. 이는 본인부담상한제라는 핵심 제도를 통해 운영되며, 소득분위에 따라 상한액이 다르게 적용되어 소득이 낮을수록 더 많은 금액을 환급받을 수 있는 구조입니다. 매년 소비자물가 변동률에 따라 상한액이 조정되므로, 정확한 금액은 공단 공고나 고객센터에서 확인하는 것이 좋습니다.
블로거들은 의료비 환급금 조회 시 비급여 항목은 환급 대상이 아니라는 점을 강조합니다. 도수치료, 미용 시술, 임플란트 등 건강보험이 적용되지 않는 항목은 아무리 많이 지출했더라도 상한제 계산에서 제외됩니다. 또한, 요양기관이 법정 기준보다 본인부담금을 더 받은 경우 돌려주는 별도의 환급 제도가 있으므로, 국민건강보험공단 홈페이지에서 환급금 조회·신청 서비스를 통해 관련 내역을 확인하는 것이 중요하다고 조언합니다.
의료비 환급금은 청구권이 사라지는 3년의 소멸시효가 적용되므로, 조회 후 환급 대상 금액이 있다면 빠르게 신청하는 것이 중요합니다. 특히 재난적의료비 지원의 경우 퇴원일 또는 최종 진료일 다음 날부터 180일 이내에 신청해야 하는 기한이 있으므로, 본인의 신청 마감일을 미리 확인하여 놓치는 일이 없도록 주의해야 합니다.