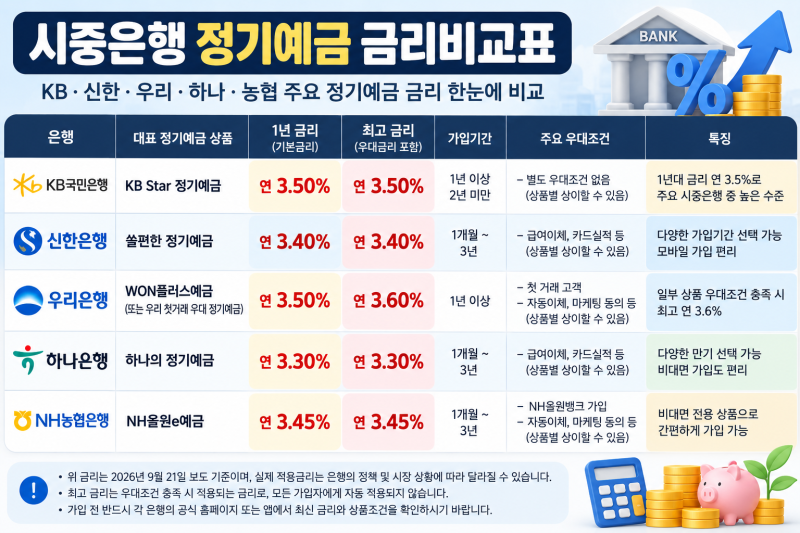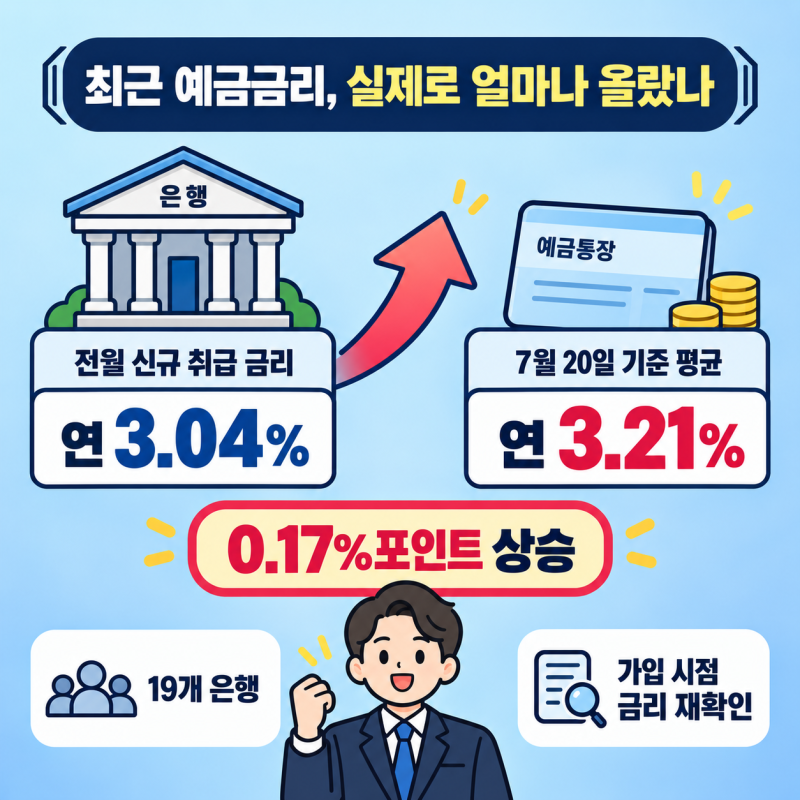
최근 시중 은행 정기예금 금리가 연 3%대 안팎에 머무르면서, 더 나은 현금 흐름을 만들고자 하는 투자자들의 관심이 높아지고 있습니다. 특히 2026년 9월 기준 5대 은행 예금금리가 3.5%를 돌파하는 등 금리 인상 흐름이 나타나면서, 목돈을 은행에 맡기려는 움직임이 활발해지고 있습니다. 이는 한국은행의 기준금리 인상과 맞물려 은행들이 예금금리를 잇따라 올린 결과로 분석됩니다.
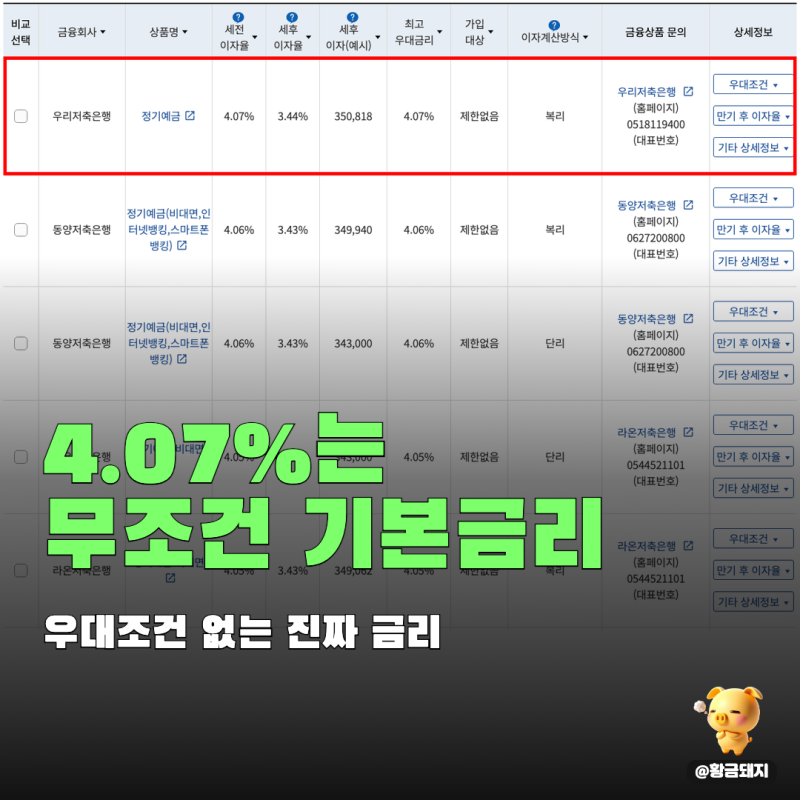
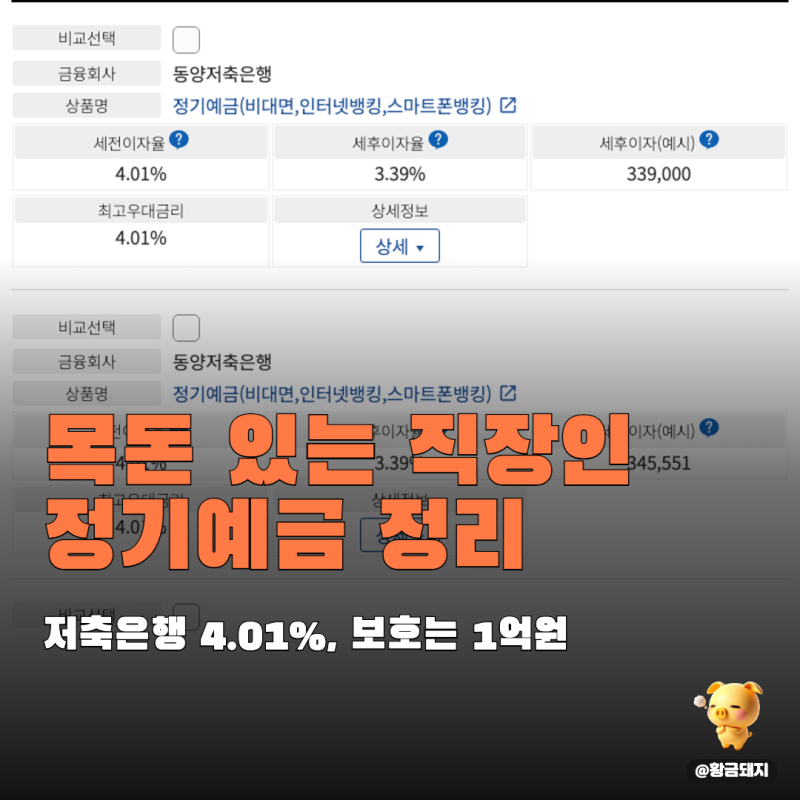
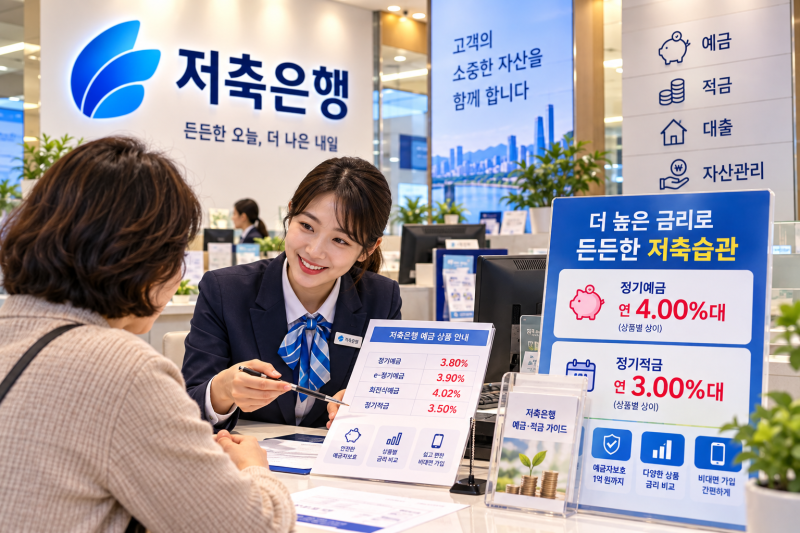
블로거들은 은행 예금과 저축은행 예금의 금리 차이 및 특징에 주목하고 있습니다. 저축은행은 시중은행보다 높은 금리를 제공하는 경우가 많지만, 각 저축은행마다 금리와 상품 조건이 다르므로 꼼꼼한 비교가 필요하다고 강조합니다. 또한, 같은 금액을 예치하더라도 가입 시기와 은행, 상품 조건에 따라 1년 이자가 수십만 원씩 차이 날 수 있음을 지적하며, 예금자보호 한도 1억 원에 대한 정확한 이해의 중요성도 언급하고 있습니다.
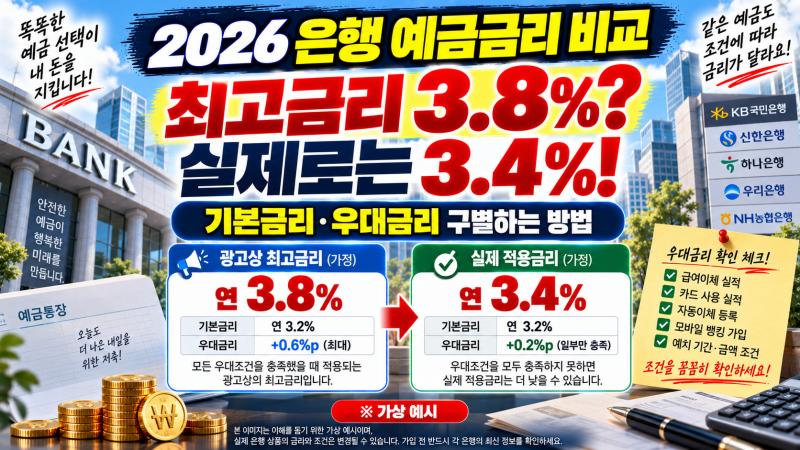
예금 가입 전에는 가입하려는 주의 금리를 다시 한번 확인하는 것이 중요하며, 특히 금리가 오르는 시기에는 은행이 예금금리를 한 번에 올리지 않고 여러 번에 걸쳐 인상하는 경향이 있으므로 지속적인 금리 변동 추이를 살피는 것이 현명합니다. 저축은행 예금의 경우, 광고하는 금리 외에 실제 적용되는 금리와 조건을 면밀히 확인하여 자신에게 가장 유리한 상품을 선택하는 것이 필요합니다.