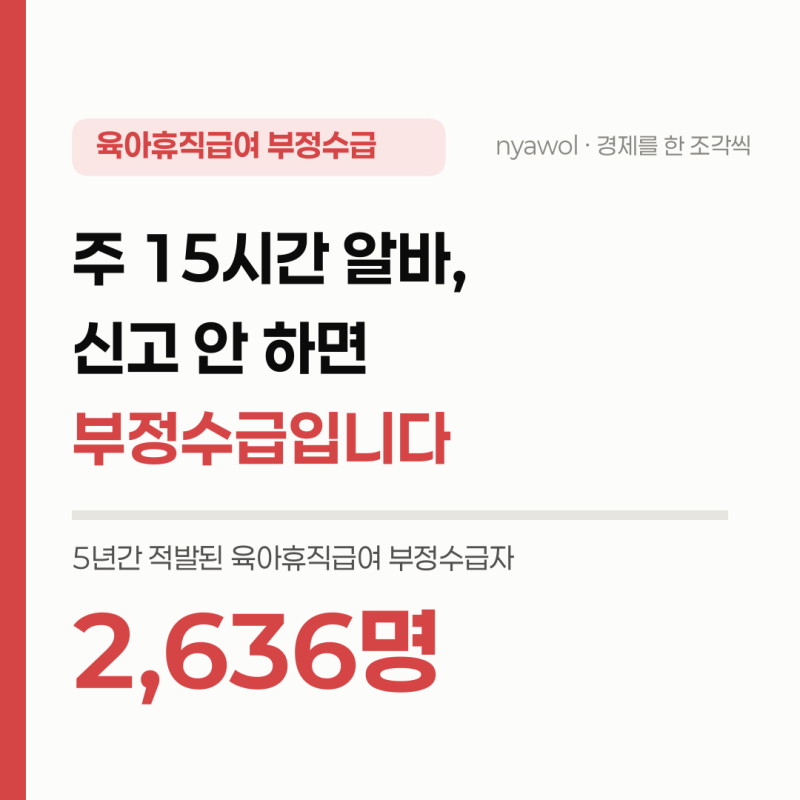
육아휴직 부정수급 조사는 허위가입, 육아휴직 중 근로 등 다양한 사유로 시작되며, 2026년 고용노동부는 데이터 분석을 활용한 기획조사와 특별점검을 확대하고 있습니다. 특히 가족사업장이나 폐업사업장을 대상으로 한 점검이 강화되어, 실제 근로 여부와 신고 내용의 일치 여부가 중요하게 다루어지고 있습니다. 부정수급으로 인정될 경우 급여 반환과 추가 징수는 물론, 검찰 송치까지 이어질 수 있어 주의가 필요합니다.
블로거들은 육아휴직 부정수급의 주요 사례로 실제로 휴직하지 않고 급여를 받거나, 육아휴직 중 실제 근무한 경우, 허위로 근로관계를 만든 경우 등을 지적합니다. 특히 사업주와 근로자가 공모하여 허위 내용을 신고한 경우 더욱 심각한 처벌을 받을 수 있음을 강조합니다. 한 사례에서는 배우자를 허위 가입시키고 육아휴직급여를 받은 경우, 약 2천만 원의 급여 반환과 6천만 원의 추가 징수, 그리고 사업주 벌금 1천만 원까지 부과되어 총 9천만 원에 달하는 경제적 부담이 발생하기도 했습니다.
육아휴직 부정수급 조사가 시작되었다면 최초 입사 과정, 실제 근로 여부, 육아휴직 기간 중 업무 수행 여부 등을 면밀히 살펴봐야 합니다. 특히 가족사업장의 경우 실제 근로관계가 있었는지, 실제 업무를 수행했는지에 대한 객관적인 자료 준비가 중요합니다. 단순히 급여를 반환하는 것으로 사건이 종료되지 않으므로, 관련 법률 전문가와 상담하여 정확한 상황 파악과 대응 방안을 모색하는 것이 현명합니다.