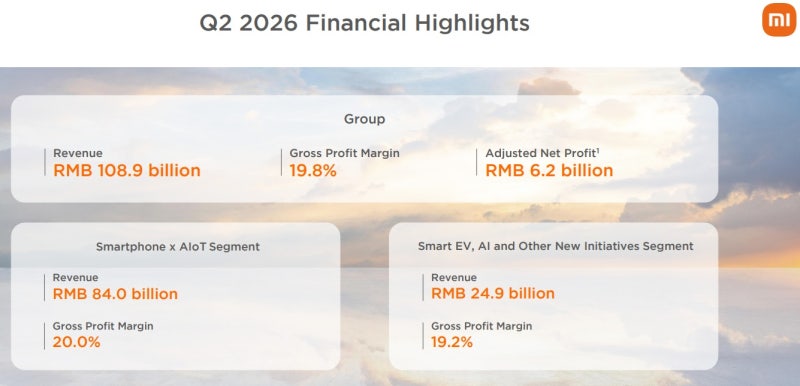

샤오미 주가는 2026년 2분기 실적 발표 이후 매출과 조정 순이익이 시장 예상치를 하회했음에도 불구하고 급등하는 이례적인 모습을 보였습니다. 이는 표면적인 숫자보다는 스마트폰 원가 압박 정점 통과 가능성, 전기차 판매량 증가, 신규 사업 적자 축소, 스마트폰 고급화 성과 등 미래 성장 동력에 대한 시장의 기대감이 반영된 결과로 분석됩니다. 특히 경영진이 하반기 메모리 가격 상승 둔화를 전망하며 스마트폰 사업의 가장 어려운 시기가 지났다고 언급한 점이 긍정적으로 작용했습니다.
일부 블로거들은 2분기 실적을 어닝 쇼크 수준으로 평가하며 중국 경제 둔화, 전기차 관련 영업 손실, 지속적인 투자 비용 증가로 인한 잉여 현금 흐름 압박을 우려했습니다. 반면 다른 블로거들은 매출과 조정 순이익이 감소했음에도 불구하고 주가가 급등한 배경에 주목하며, 스마트폰 평균 판매 단가(ASP) 상승과 전기차 인도량 증가 등 긍정적인 지표들을 강조했습니다. 또한, 자사주 매입 소각을 통한 주주 환원 정책에도 불구하고 스톡옵션 및 전환사채 발행으로 인한 주주 가치 희석 가능성도 함께 지적되었습니다.
샤오미 주가 투자 시에는 단순히 실적 수치뿐만 아니라 스마트폰 라인업의 고급화 성과, 전기차 사업의 성장세, 그리고 핵심 부품 단가 변동 추이를 종합적으로 고려해야 합니다. 특히 자사주 소각 물량과 신주 발행 물량을 비교하여 주주 가치 희석 여부를 면밀히 확인하는 것이 중요하며, 중국 경제 상황과 연구개발 및 판관비 지출이 총이익률에 미치는 영향도 함께 살펴보는 것이 현명한 투자 판단에 도움이 될 것입니다.