
갑작스러운 고열이나 복통 등으로 야간에 응급실을 방문했을 때, 예상보다 높은 진료비에 당황하는 경우가 많습니다. 응급실 진료비는 일반 외래 진찰료 외에 응급의료관리료, 전문의 진찰료, 관찰료, 검사비, 약제비, 처치비 등이 복합적으로 산정되기 때문입니다. 특히 야간이나 주말 방문 시 할증 가산이 적용되며, 방문한 의료기관의 등급과 환자의 응급도에 따라 최종 부담액이 크게 달라집니다.
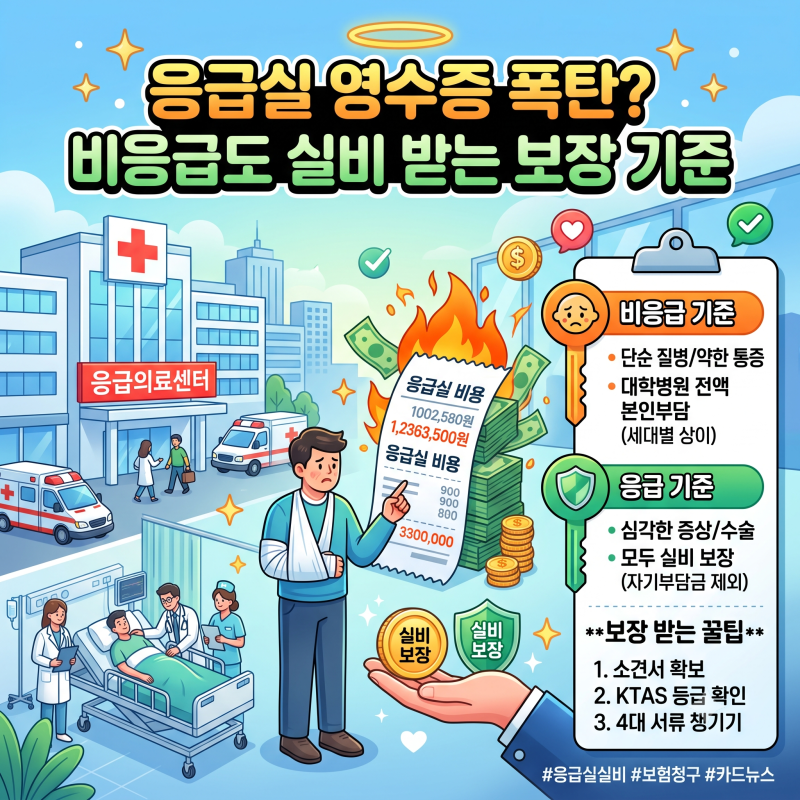
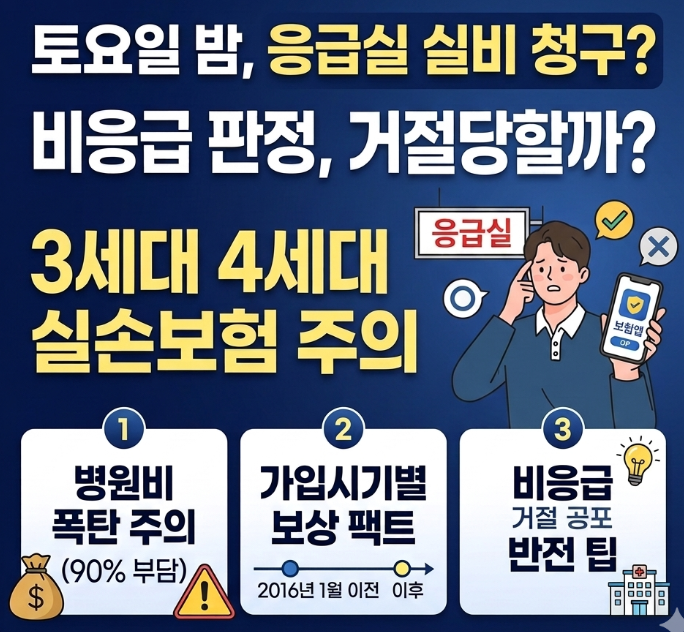
블로거들은 응급실 진료비가 비싼 주된 이유로 응급의료관리료와 야간·주말 가산 요금을 꼽고 있습니다. 응급의료관리료는 24시간 응급 진료 체계를 유지하기 위한 비용으로, 병원 규모와 등급에 따라 차등 부과됩니다. 또한, 2024년 9월부터 권역·지역응급의료센터에 경증 환자가 방문할 경우 본인부담률이 최대 90%까지 대폭 상향되어, 비응급 환자의 경우 건강보험 혜택을 받지 못해 응급의료관리료 전액을 본인이 부담해야 합니다. 이는 응급실 과밀화를 해소하고 중증 응급환자 진료에 집중하기 위한 정책적 변화입니다.
실손의료보험 청구를 위해서는 진료비 영수증, 진료비 세부내역서, 진단서 또는 진료확인서 등의 서류를 미리 준비하는 것이 중요합니다. 특히 비응급 환자로 분류되어 본인부담금이 높아진 경우에도 실비보험 적용 여부는 보험사별 약관과 실제 진료 내용에 따라 달라질 수 있으므로, 방문 전 보험사에 문의하거나 진료 후 필요한 서류를 꼼꼼히 챙겨 청구하는 것이 현명합니다. 응급실 이용 시 본인의 증상이 응급 증상에 해당하는지 미리 확인하는 것도 불필요한 비용 부담을 줄이는 방법입니다.