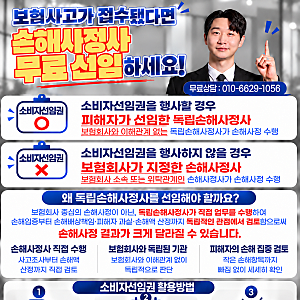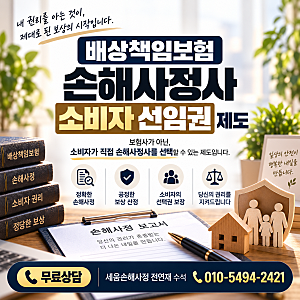

손해사정사 선임권 제도는 보험사고 발생 시 보험 계약자, 피보험자, 피해자 등 계약 관련자가 보험사가 아닌 독립적인 손해사정사를 직접 선택하여 사고 조사 및 손해액 산정을 맡길 수 있는 제도입니다. 이 제도는 보험금 지급 과정의 공정성을 높이고 보험 소비자의 권익을 강화하기 위해 도입되었으며, 특히 배상책임보험과 같이 실제 손해액을 보상하는 보험 상품에 주로 적용됩니다. 소비자가 선임권을 행사할 경우, 원칙적으로 손해사정 비용은 보험사가 부담합니다.
블로거들은 손해사정사 선임권 제도가 소비자의 비용 부담 없이 독립적인 조사를 가능하게 하여 보험사의 영향에서 벗어난 공정한 손해사정을 기대할 수 있다고 강조합니다. 그러나 손해사정사는 선임 주체와 관계없이 객관적이고 공정하게 업무를 수행해야 하며, 특정 결과 도출을 약속하거나 소비자에게 유리하게 편향될 수 없다는 점을 명확히 인지해야 합니다. 또한, 제도를 활용하려면 보험사고 접수 후 3영업일 이내에 보험사에 선임 의사를 통보해야 하는 등 특정 조건과 절차를 준수해야 합니다.
이 제도는 실손 의료비, 배상책임, 화재 및 누수 보험 등 현장 심사가 필요한 실제 손해 발생 보험에 한해 적용되며, 사망보험금과 같은 정액 급부 형태의 보험에는 해당하지 않습니다. 금융감독원에 정식 등록된 손해사정사만 선임 가능하며, 보험사가 제시하는 보수 기준에 동의하고 정기 보수 교육을 수료했는지도 확인해야 합니다. 소비자는 이 제도를 통해 선임된 손해사정사에게 보험사가 제공하는 보수 외에 별도의 수수료를 지불할 필요가 없습니다.