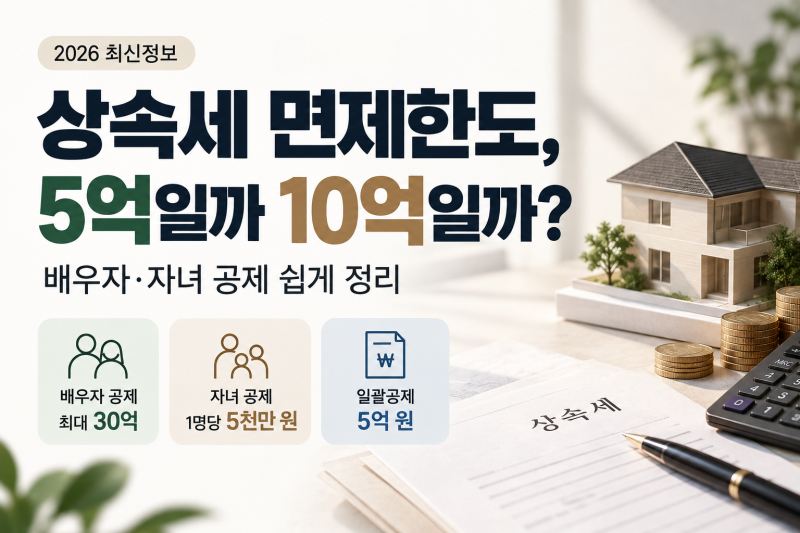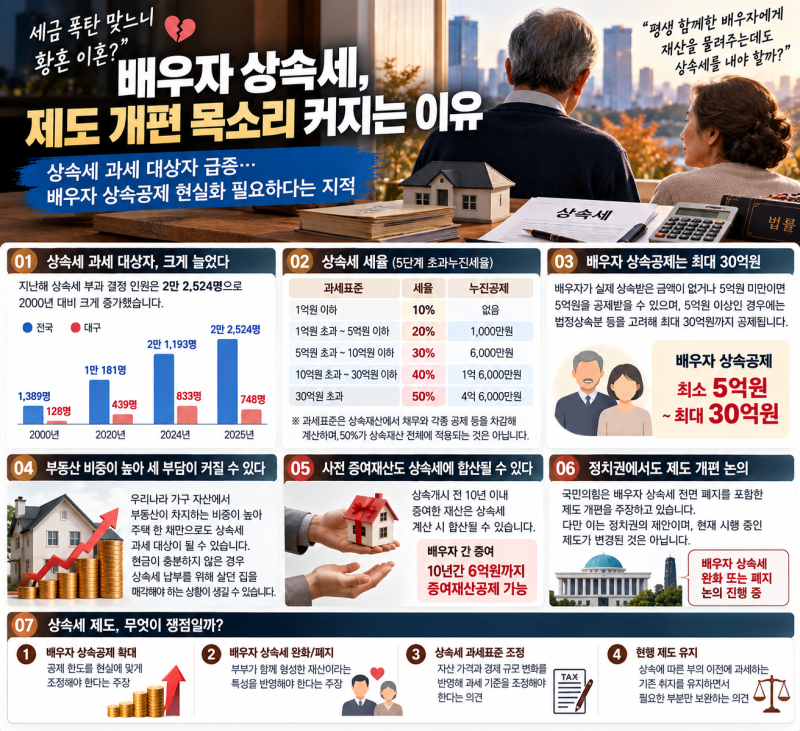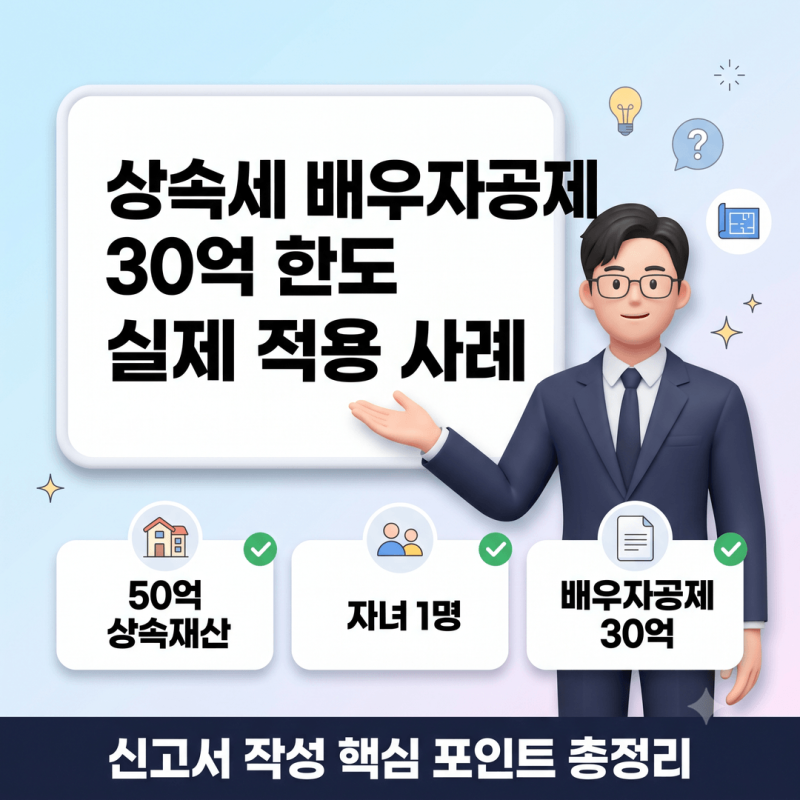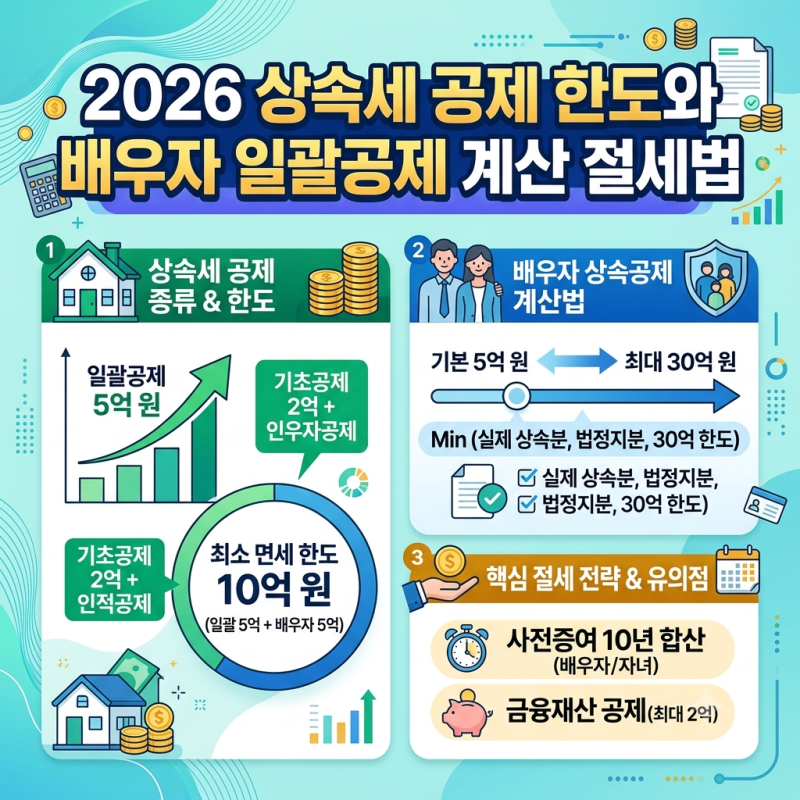


상속세 배우자공제는 배우자가 상속받은 재산에 대해 세금을 공제해 주는 제도로, 최대 30억 원까지 공제받을 수 있다고 알려져 있습니다. 하지만 이는 상한선일 뿐, 실제 공제액은 배우자가 법정상속분 내에서 실제로 상속받은 재산을 기준으로 결정됩니다. 배우자가 상속받은 재산이 없거나 5억 원 미만인 경우에도 최소 5억 원은 공제됩니다.
실제 블로그 후기들을 살펴보면, 많은 분들이 배우자공제 30억 원을 무조건 받을 수 있다고 오해하는 경우가 많습니다. 그러나 배우자공제는 '실제 상속받은 금액'과 '법정상속분 상당액' 중 작은 금액을 기준으로 하며, 그 상한이 30억 원인 것입니다. 따라서 배우자에게 재산을 몰아준다고 해서 30억 원 전액을 공제받을 수 있는 것은 아니며, 법정상속분 계산이 중요합니다.
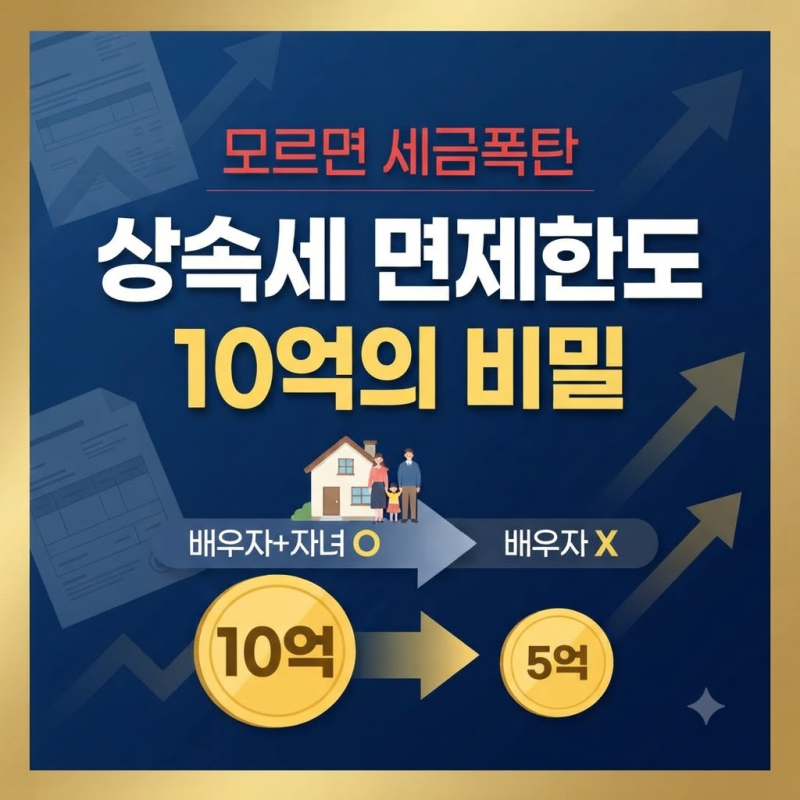
상속세 신고 시 배우자공제와 별도로 일괄공제 5억 원을 함께 적용하여 총 10억 원까지 공제받는 경우가 많습니다. 그러나 배우자가 단독으로 상속하는 경우에는 일괄공제 적용이 제한될 수 있으므로 주의해야 합니다. 또한, 사망 전 증여 재산이나 보험금 등 간주상속재산이 있다면 과세가액이 커질 수 있으니 전문가와 상담하여 정확한 계산과 신고 절차를 따르는 것이 중요합니다.