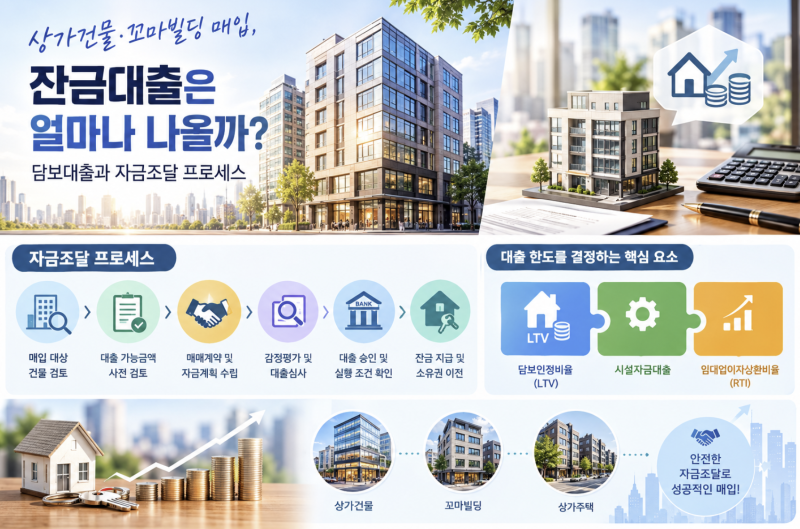
상가건물담보대출은 상가건물 매입이나 기존 대출 대환 시 가장 중요한 요소 중 하나입니다. 아파트와 달리 상가건물은 시세 확인이 어렵고, 감정가 외에도 임대보증금, 공실 여부, 상권, 임대수익 등 다양한 요인이 대출 한도에 큰 영향을 미칩니다. 특히 현재 비주택담보대출 LTV 70% 체계가 적용될 수 있으나, 이는 규제상 상한일 뿐 실제 대출 가능 금액은 여러 심사 항목에 따라 달라질 수 있습니다.
블로거들은 상가건물담보대출 한도 결정에 있어 감정평가액이 기본이 되지만, 임대수익의 안정성과 기존 대출 잔액, 상권 및 차주 조건 등 복합적인 요소를 함께 고려해야 한다고 강조합니다. 일부 블로거는 법인 명의와 개인 명의에 따라 재무제표나 소득자료 등 준비해야 할 상환 자료가 달라진다고 설명하며, 같은 감정가의 건물이라도 월세가 안정적인 건물과 공실이 많은 건물의 대출 결과가 상이할 수 있음을 지적합니다.
따라서 상가건물 매매잔금대출을 알아볼 때는 계약 전 매매가와 예상 감정가의 차이, 보증금과 월세 현황, 기존 대출 잔액 등을 반드시 확인해야 합니다. 단순히 낮은 금리만을 쫓기보다 중도상환수수료, 상환 방식, 만기, 추가 자금 필요 여부 등을 종합적으로 비교하여 건물의 현재 담보가치와 임대수익에 맞는 최적의 자금 계획을 수립하는 것이 중요합니다.