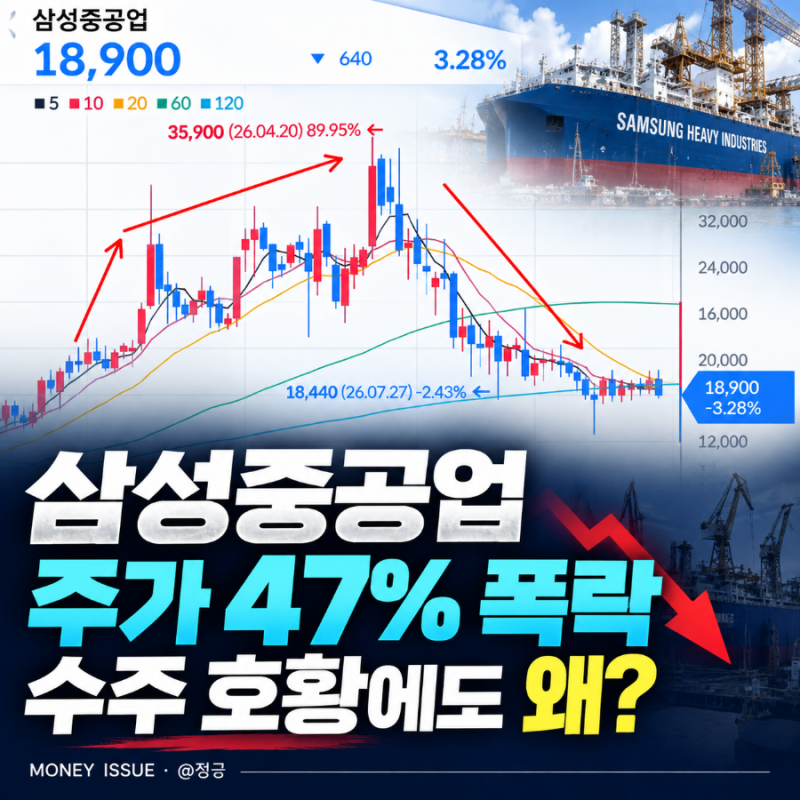
삼성중공업 주가가 최근 하락세를 보이는 주요 원인으로는 증권사들의 목표주가 하향 조정이 꼽힙니다. 특히 현대차증권은 생산성 개선의 한계를 반영하여 목표주가를 기존 3만 9천 원에서 3만 1천 원으로 낮췄습니다. 이러한 목표주가 조정은 투자 심리에 부정적인 영향을 미쳐 주가 하락을 부추기는 요인으로 작용하고 있습니다.
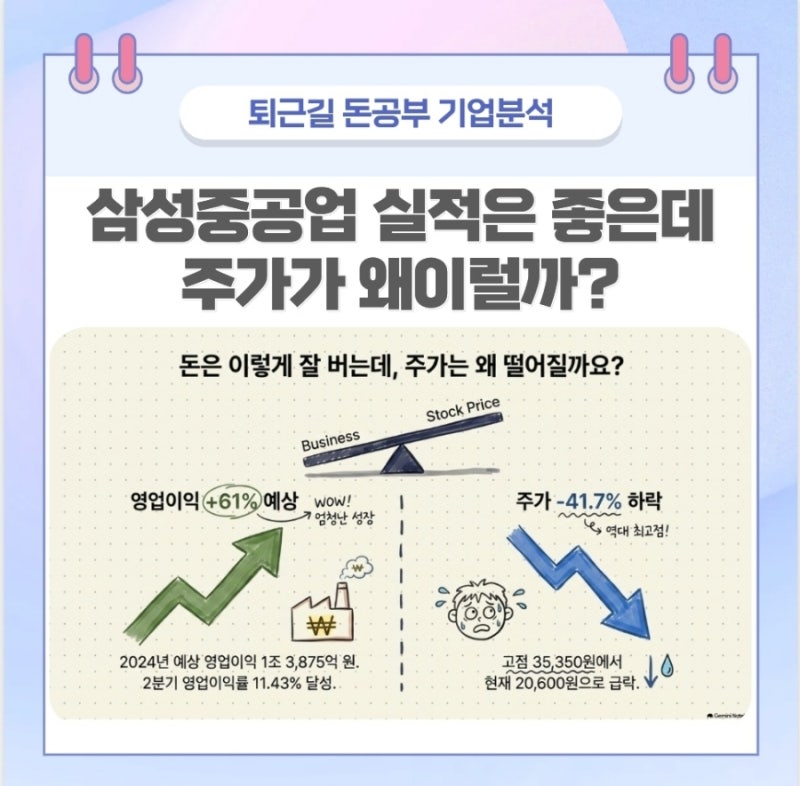
일부에서는 긍정적인 실적에도 불구하고 주가가 하락하는 현상에 주목합니다. 2026년 2분기 삼성중공업의 영업이익은 전년 동기 대비 약 59% 증가했으나, 시장의 기대치에는 미치지 못했습니다. 또한 통상임금 판결에 따른 일회성 비용 반영과 100% 환헤지 정책으로 인한 원화 약세 수혜 지연도 주가 약세의 복합적인 원인으로 분석됩니다.
향후 삼성중공업의 주가 흐름을 예측하기 위해서는 3분기 실제 실적이 시장 예상치에 부합하는지, 외국인 매도세가 진정되는지, 그리고 LNG 운반선 및 해양플랜트 수주가 수익성 개선으로 이어지는지 등을 면밀히 살펴볼 필요가 있습니다. 단기적인 주가 변동보다는 중장기적인 실적 개선과 수주 모멘텀이 중요한 투자 판단 기준이 될 것입니다.