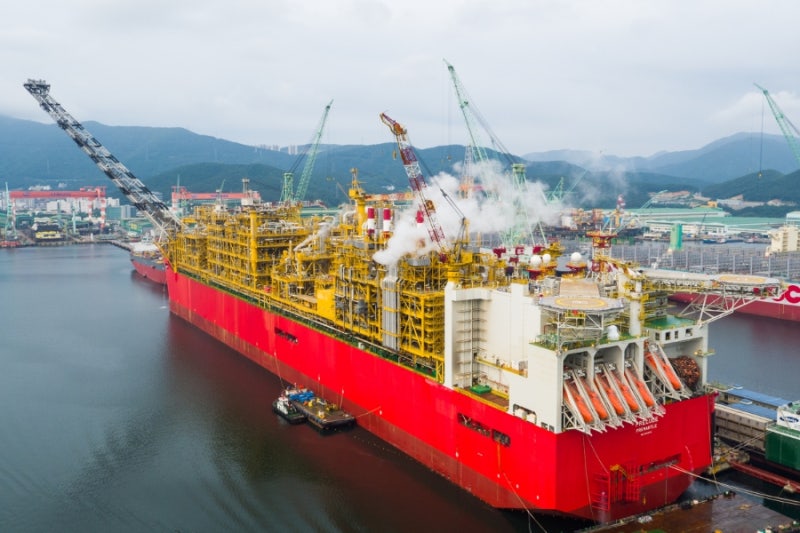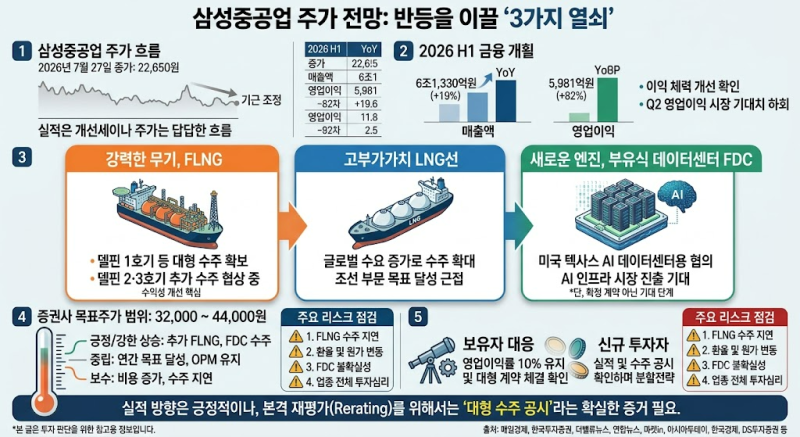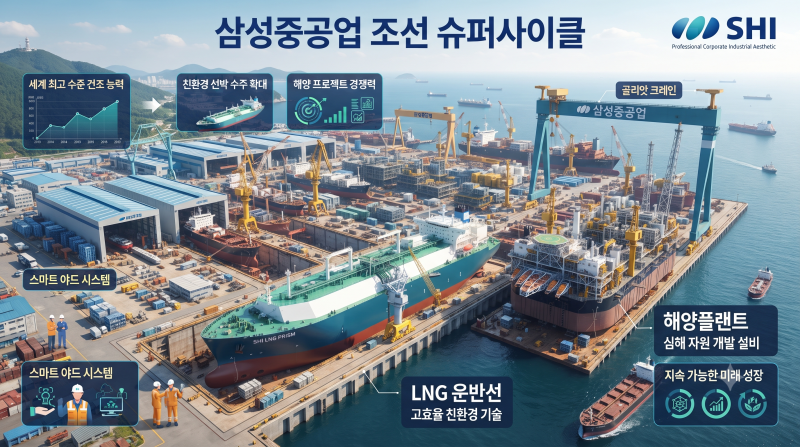
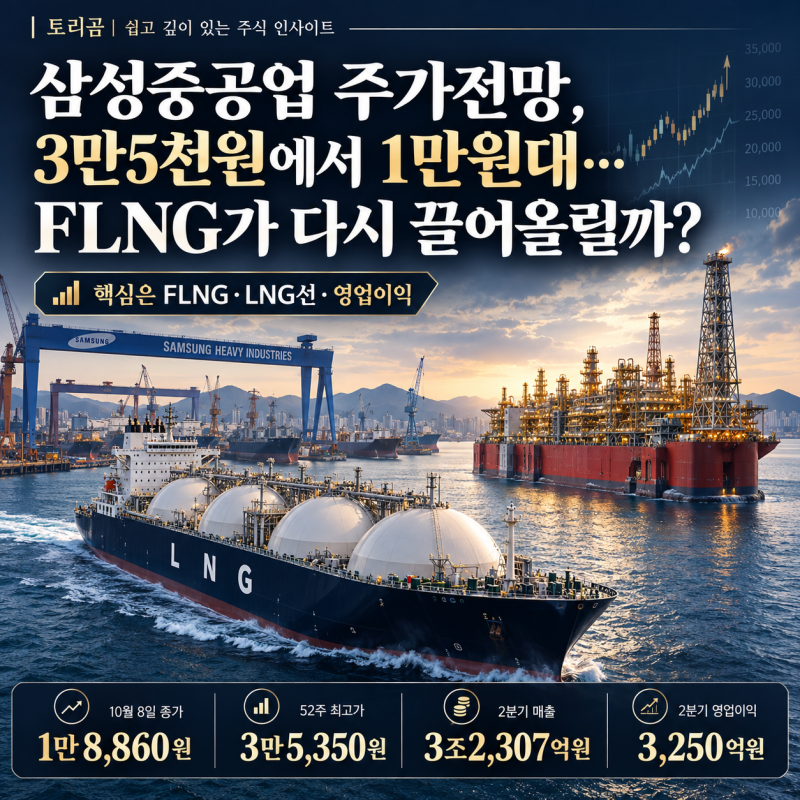
삼성중공업은 2026년 상반기 영업이익이 전년 동기 대비 82% 급증하며 실적 턴어라운드를 증명했습니다. 고부가가치 LNG선 및 FLNG 건조 비중 확대와 생산 효율성 개선이 주요 원인으로 분석됩니다. 특히 특수선 부문 없이도 분기 영업이익률 10.1%를 달성하며 조선·해양 슈퍼사이클의 핵심 주역으로 부상하고 있습니다.
블로거들은 삼성중공업의 실적 개선이 단순한 수주 잔고 증가를 넘어선 펀더멘털의 구조적 변화에 주목하고 있습니다. 과거 저수익성 컨테이너선 비중이 줄고 고선가 LNG 운반선과 대형 FLNG 건조 공정이 본격화되면서 이익 체질이 완전히 탈바꿈했다는 분석입니다. 또한, 3조 6천억 원 규모의 FLNG 수주와 연간 목표의 98%를 달성한 조선 부문 신규 수주 실적도 긍정적으로 평가하고 있습니다.
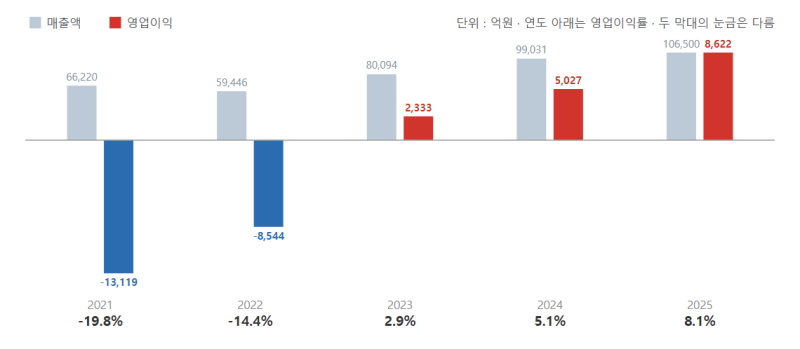
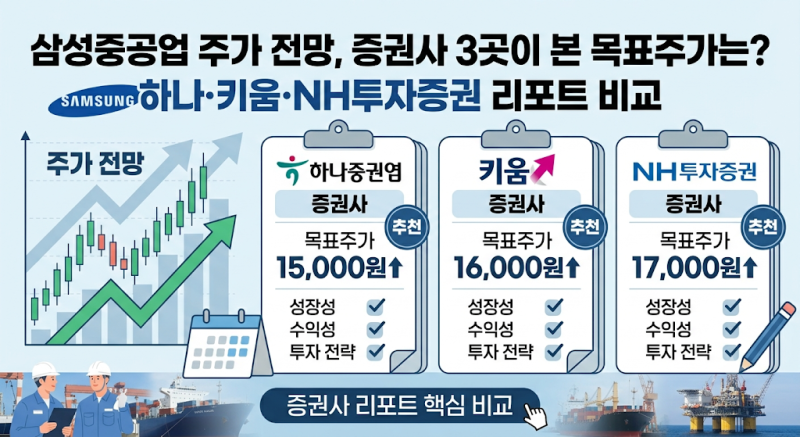
증권가에서는 삼성중공업의 2025년 연간 매출액 10조 6,500억 원, 영업이익 8,622억 원을 기록하며 9년 만에 10조 클럽에 복귀할 것으로 전망하고 있습니다. 투자자들은 수주 규모뿐만 아니라 실제 이익으로 전환되는 영업이익률과 원가 관리 능력, 그리고 FLNG 프로젝트의 성공적인 수행 여부를 면밀히 살펴볼 필요가 있습니다.