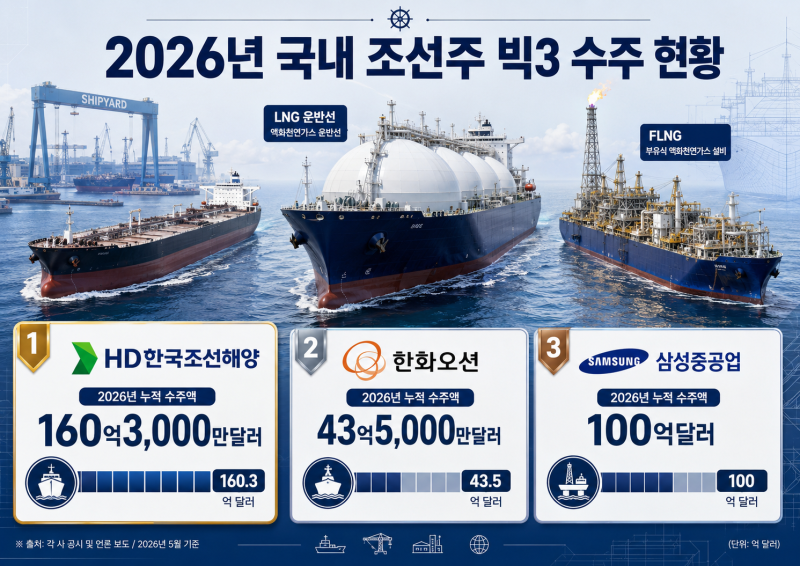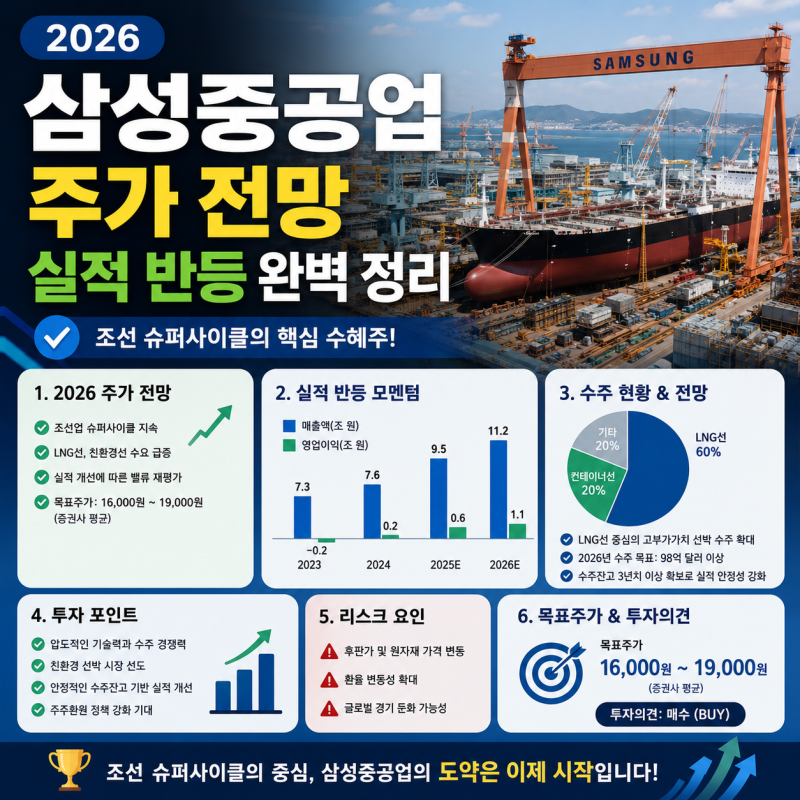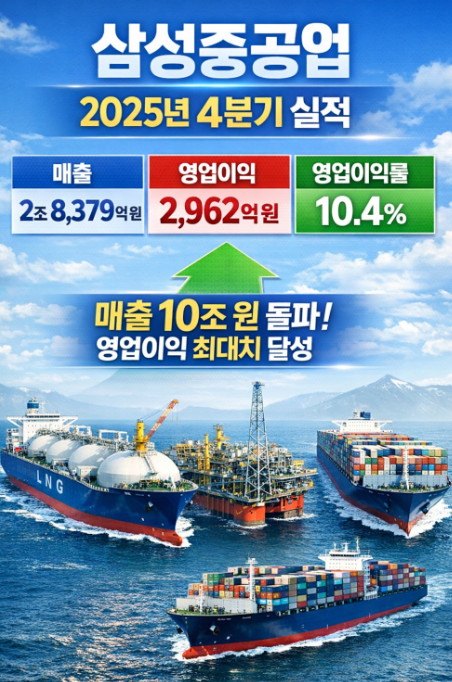
삼성중공업은 2025년 4분기 매출 2조 8,379억 원, 영업이익 2,962억 원을 기록하며 두 자릿수 수익성을 달성했습니다. 연간으로는 매출 10조 6,500억 원, 영업이익 8,622억 원을 기록하여 9년 만에 매출 10조 원을 회복하고 12년 내 최대 영업이익을 달성하며 체질 개선 성과를 입증했습니다. 이는 수년간 진행된 구조조정과 원가 절감, 고부가 선박 중심의 수주 전략이 실적에 본격적으로 반영된 결과입니다.
블로거들은 삼성중공업의 실적 개선 요인으로 고선가 수주 물량의 본격적인 반영과 FLNG(부유식 액화천연가스 생산설비) 및 LNG 운반선 수주 호조를 꼽고 있습니다. 특히 2022년 이후 수주한 고사양·고부가가치 선박 인도가 집중되면서 마진이 크게 높아졌으며, 해양플랜트 부문의 매출 증가는 전체 영업이익률 상승에 직접 기여했습니다. 또한, 조선업 슈퍼사이클 진입과 신조선가지수 상승이 수익성 극대화에 긍정적인 영향을 미치고 있습니다.
투자자들은 삼성중공업의 주가 향방이 고부가가치 선박 비중 확대에 따른 구조적 영업이익 성장세에 의해 결정될 것으로 보고 있습니다. 글로벌 LNG 물동량 증가와 친환경 교체 수요가 고부가가치 선박의 신조 수요를 지속적으로 자극하고 있으며, 해양 생산설비인 FLNG 부문도 중장기 이익 하방 지지력을 제공합니다. 증권가에서는 고선가 물량의 매출 인식 가속화를 반영하여 목표주가를 높여 잡는 추세입니다.