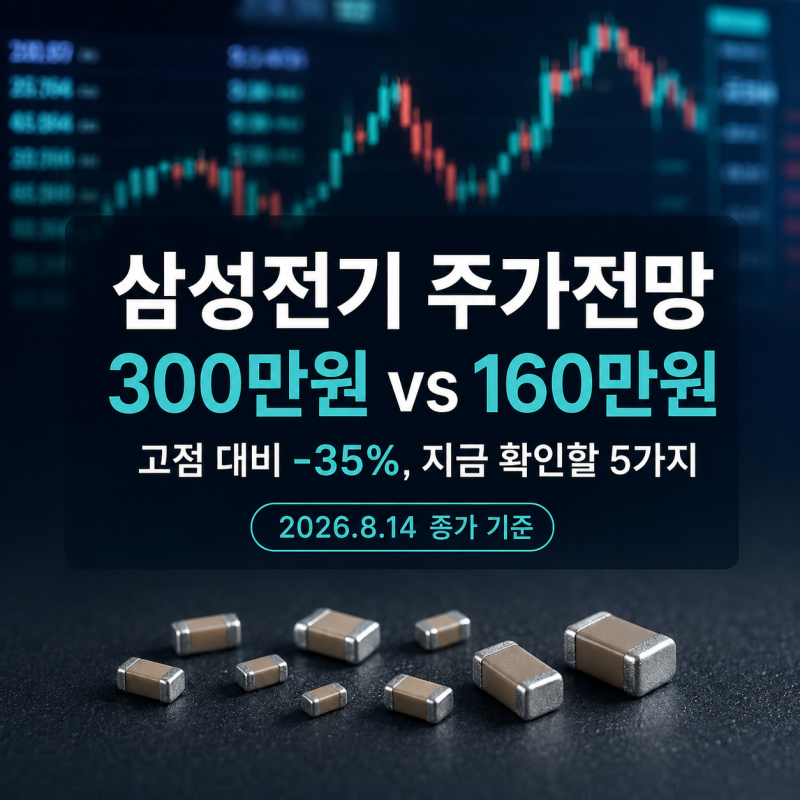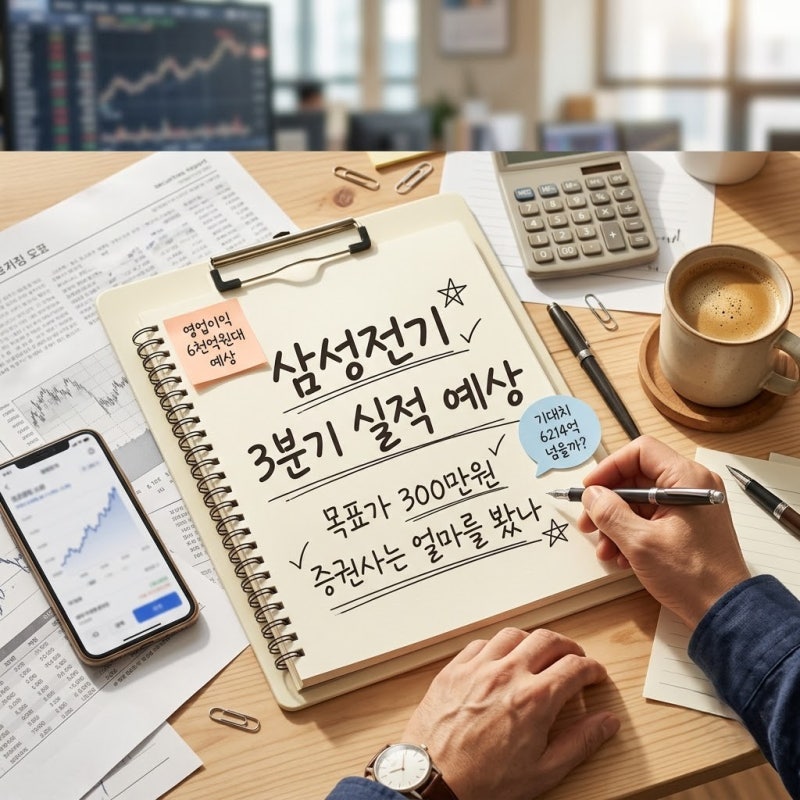
삼성전기는 최근 증권가에서 긍정적인 평가가 쏟아지며 투자자들의 주목을 받고 있습니다. 특히 2026년 3분기 실적에 대한 기대감이 높아지고 있으며, KB증권과 하나증권은 목표가를 300만원으로 유지하면서 3분기 영업이익을 각각 6601억원, 6013억원으로 전망했습니다. 시장 평균 기대치(컨센서스)는 석 달 사이 4700억원에서 6200억원대로 상승하여, 이제는 '좋은 실적'을 넘어 '기대치를 넘어서는 실적'이 중요해진 상황입니다.
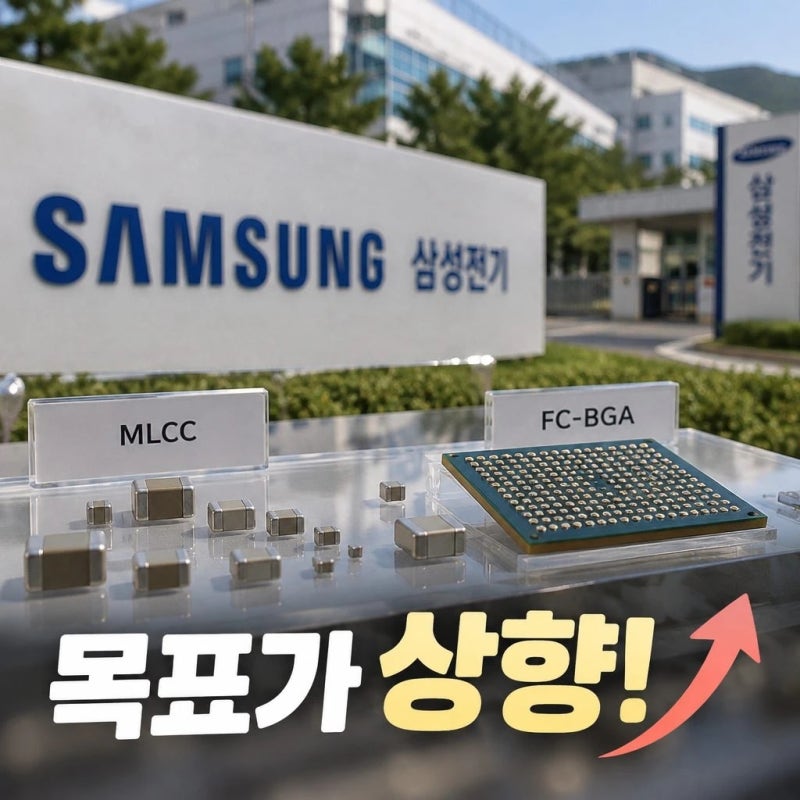
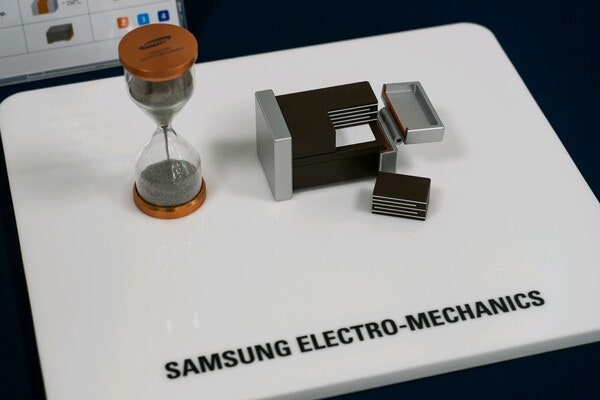
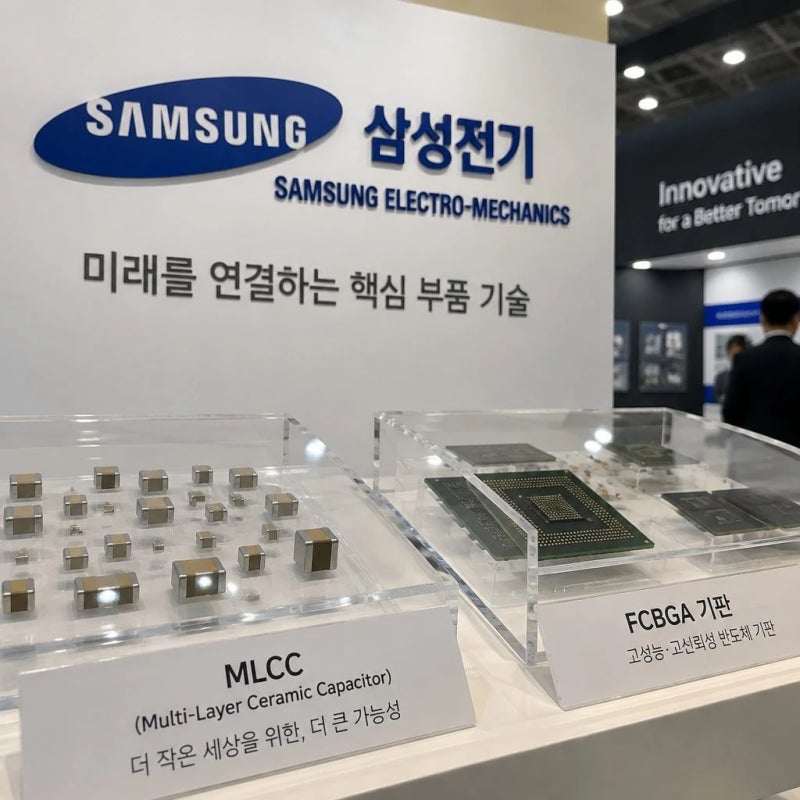
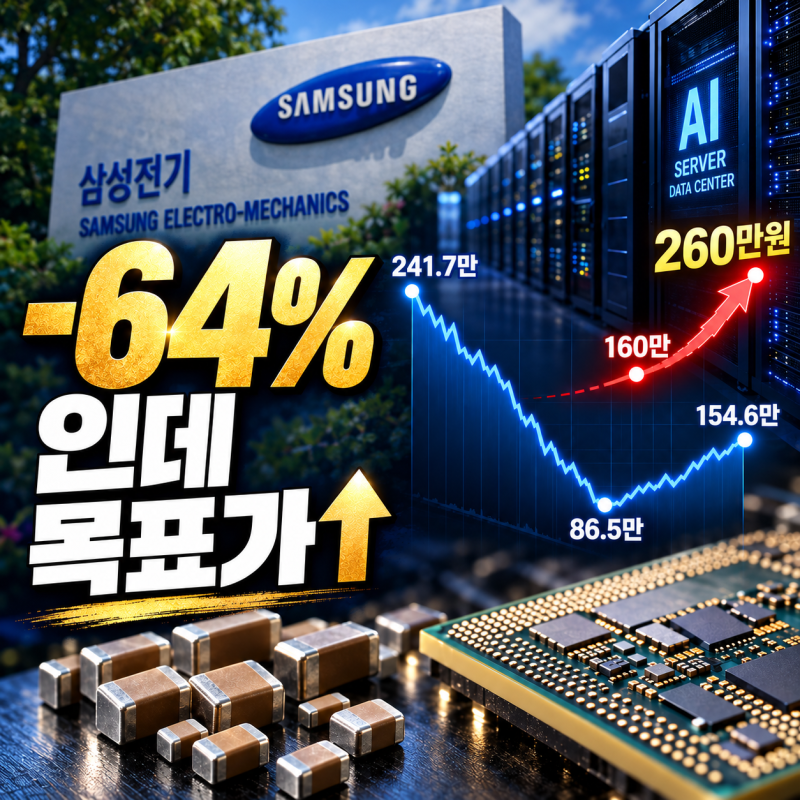
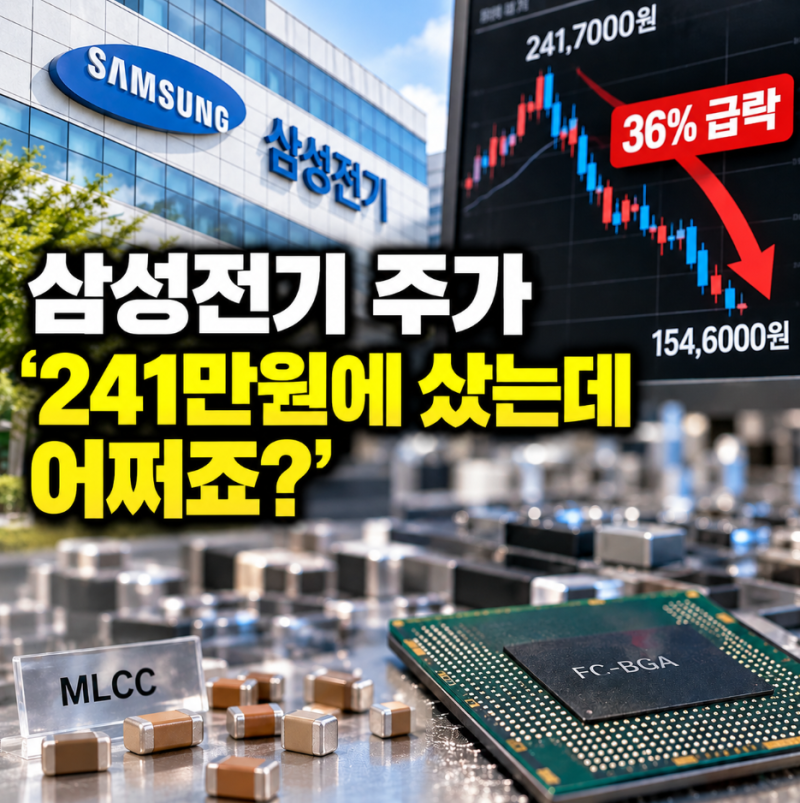
블로거들은 삼성전기의 호실적 중심에는 인공지능 서버용 부품 수요 급증이 있다고 분석합니다. MLCC(적층세라믹콘덴서) 가격 상승과 고성능 기판(FC-BGA)의 공급 부족 현상이 수익성 개선을 이끌고 있다는 의견이 많습니다. DS투자증권은 목표가를 160만원에서 260만원으로 대폭 상향했으며, 메리츠증권, iM증권, DB증권 등도 200만원 이상의 목표가를 제시하며 긍정적인 전망을 내놓고 있습니다. 반면, 스마트폰 및 PC 소비 둔화 가능성과 거시경제 변수, 환율 변동성은 단기적인 부담 요인으로 지적됩니다.
투자자들은 긍정적인 신호만 보고 무리하게 접근하기보다는 분할 매수로 안전하게 대응하는 전략이 필요하다는 조언이 나옵니다. 특히 원·달러 환율 하락에도 MLCC와 기판 영업이익률이 20%대로 올라설 수 있을지가 핵심 조건으로 제시됩니다. 삼성전기의 3분기 실적이 시장 기대치인 6200억원을 넘어설지 여부가 향후 주가 흐름에 중요한 변수가 될 것으로 보입니다.