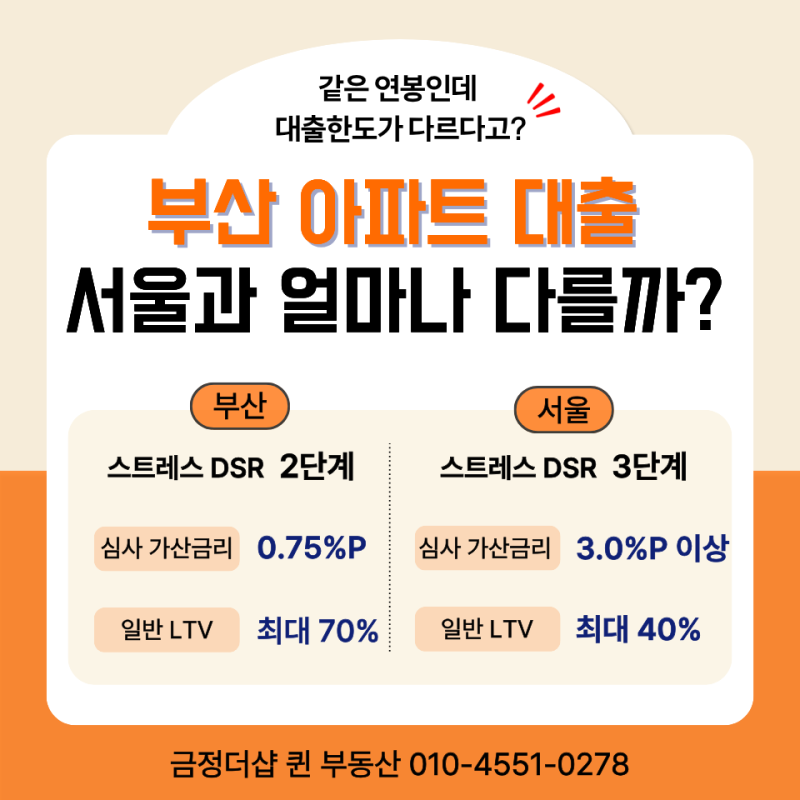
부산 아파트 담보대출은 서울 및 수도권과 다른 규제 적용으로 인해 많은 관심을 받고 있습니다. 특히 LTV(주택담보인정비율)와 DSR(총부채원리금상환비율) 기준에서 차이가 발생하며, 이는 실제 대출 한도에 큰 영향을 미칩니다. 최근 부산은 대부분 비규제지역으로 분류되어 LTV가 상대적으로 여유롭게 적용되는 편입니다. 하지만 DSR 규제는 여전히 적용되므로 소득 대비 대출 상환 능력을 면밀히 검토해야 합니다.
블로거들은 부산 아파트 담보대출 시 금융기관별 DSR 적용 기준의 차이와 LTV 한도가 규제지역 여부 및 순위에 따라 달라지는 점을 강조합니다. 1금융권은 DSR 40%가 원칙적으로 적용되지만, 2금융권은 50%까지 여유가 있으며 상호금융권은 자체 심사 기준에 따라 편차가 큽니다. 또한, 신규 1순위 대출은 LTV 70% 내외, 후순위는 최대 95%까지 가능한 금융사도 있어 대출 실행 전 정확한 시세 파악과 금융기관 선택이 중요하다고 조언합니다.
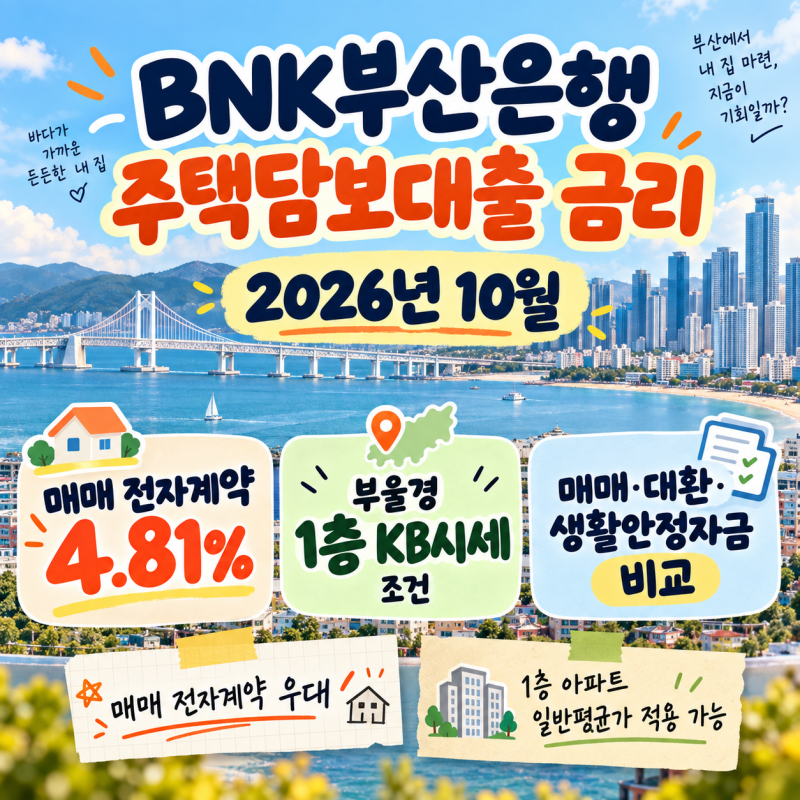
실제 대출 실행 시에는 매매 목적과 매매 외 목적에 따른 금리 차이와 부동산 전자계약 시 적용되는 금리 우대 조건을 반드시 확인해야 합니다. BNK부산은행의 경우 2026년 10월 기준으로 매매 목적 대출은 전자계약 시 0.20%p 우대가 적용되어 생활안정자금과 동일한 수준의 금리를 받을 수 있습니다. 따라서 대출 목적과 계약 방식에 따른 금리 조건을 꼼꼼히 비교하는 것이 현명한 대출 전략 수립에 도움이 됩니다.