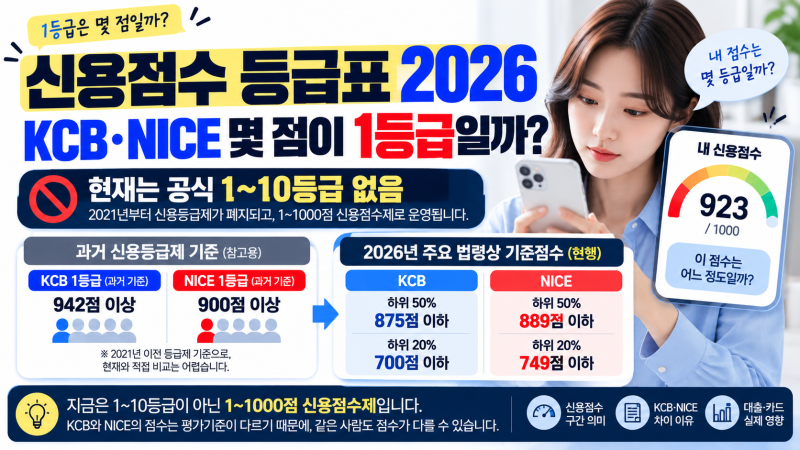
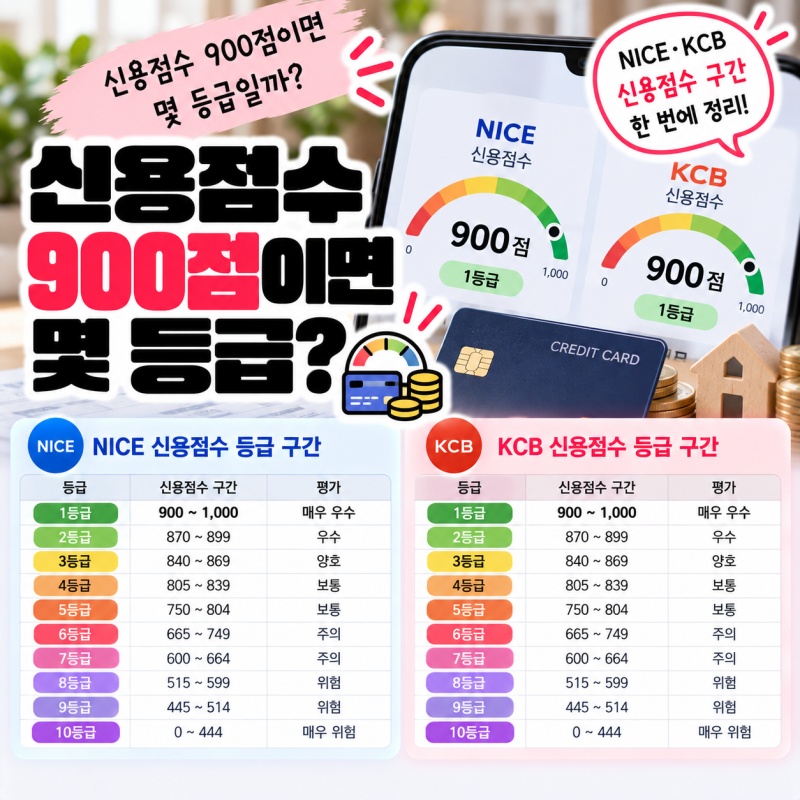
우리나라에서는 2021년 1월 1일부터 개인신용평가 방식이 신용등급제에서 신용점수제로 전면 전환되었습니다. 과거 1~10등급으로 나뉘던 신용등급은 폐지되었으며, 현재는 1~1,000점의 신용점수를 통해 개인의 신용도를 평가하고 있습니다. 이러한 변화는 같은 등급 내에서도 실제 신용도 차이가 크고, 등급 경계선에 있는 사람들이 불이익을 받는 '문턱 효과'를 해소하기 위함입니다.
블로거들은 신용점수제 전환 이후에도 여전히 많은 사람들이 자신의 신용점수가 과거 등급 기준으로 어느 정도인지 궁금해한다고 언급합니다. KCB와 NICE는 서로 다른 평가 모형과 반영 방식을 사용하므로 같은 사람이라도 점수가 다르게 나올 수 있으며, 이는 잘못된 평가가 아닙니다. 또한, 현재 공식적으로 '몇 점부터 몇 등급'이라는 표는 존재하지 않으며, 과거 등급을 현재 점수에 그대로 대입하는 것은 정확하지 않을 수 있다고 강조합니다.
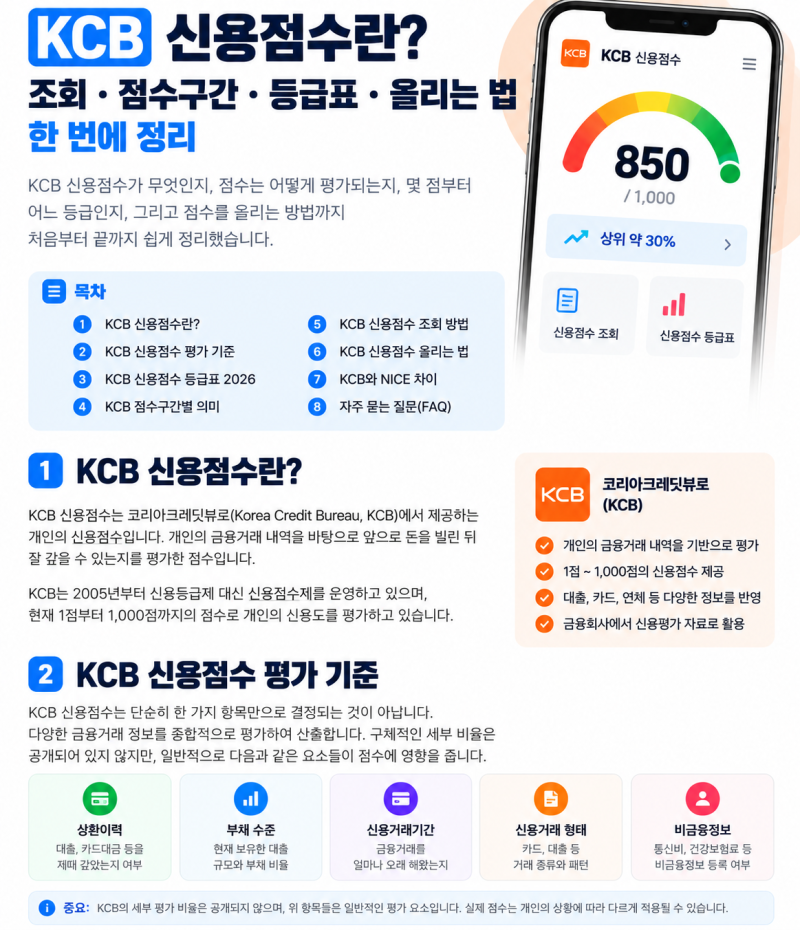
신용카드 발급 기준이나 서민금융 지원 등은 법령에 따라 공시되는 기준 점수가 있지만, 이는 매년 4월 1일에 변경됩니다. KCB 신용점수는 1점부터 1,000점까지이며, 점수가 높을수록 신용위험이 낮게 평가됩니다. 금융회사에서는 신용점수 외에도 소득, 부채, 직업, 재직기간 등 다양한 요소를 종합적으로 평가하여 대출 승인 및 금리를 결정하므로, 신용점수 하나만으로 모든 것이 결정되는 것은 아닙니다.