부모 자식 간 상속세 면제 한도는 많은 가족이 궁금해하는 중요한 세금 정보입니다. 특히 부동산 가액 변동과 세법 개정으로 인해 상속세 계산 구조와 면제 혜택 요건을 사전에 꼼꼼히 확인하지 않으면 상당한 세 부담이 발생할 수 있습니다. 상속세는 가족을 떠나보내는 슬픔 속에서도 남겨진 가족들이 마주해야 하는 현실적인 문제 중 하나로, 정부에서는 중산층 가정의 주거 안정과 노후 보장을 위해 상당한 수준의 기본 공제 한도를 법으로 보장하고 있습니다.
블로거들의 분석에 따르면, 상속세를 계산할 때 가장 기본이 되는 핵심은 배우자의 생존 여부와 법정 공제 금액의 조합입니다. 부모님 두 분 중 한 분이 먼저 돌아가셔서 배우자와 자녀가 함께 상속을 받는 경우, 법적으로 기본 적용되는 일괄공제 5억 원에 배우자 상속공제 최소 5억 원이 더해져 총 10억 원까지는 상속세가 단 1원도 나오지 않습니다. 즉, 부모님이 남기신 집과 예금, 자동차 등의 총자산에서 채무를 뺀 순수 재산 가액이 10억 원 이하라면 세금 납부 의무가 전혀 발생하지 않는 구조입니다.
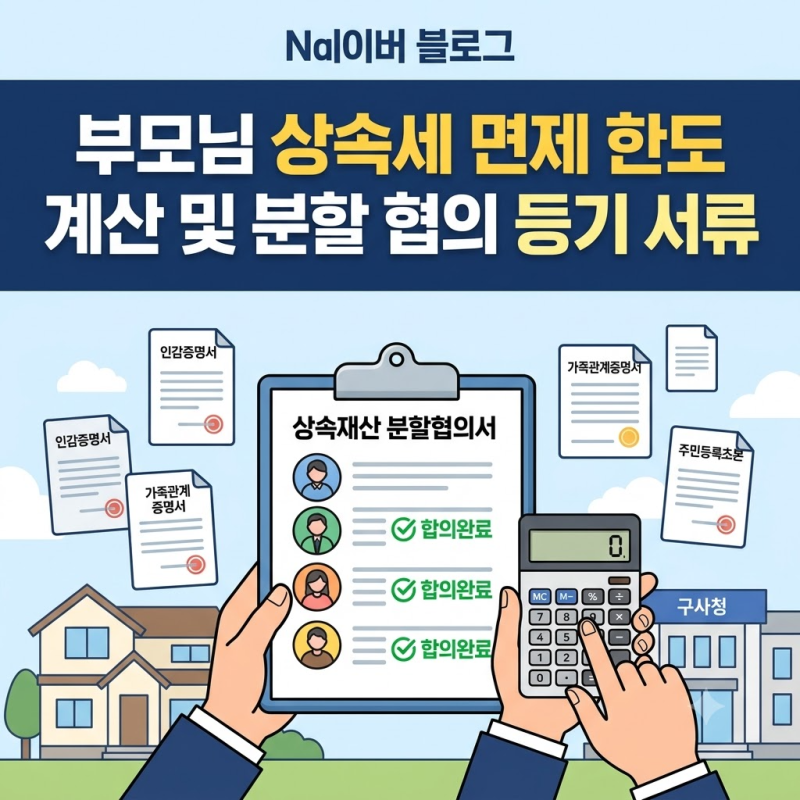
갑작스럽게 상속 절차를 마주해 막막하신 분들을 위해, 막연한 공포심에 쫓기기보다는 우리 가족의 상속 재산 가액을 정확히 평가하고 국가에서 제공하는 공제 기준에 대입해 보는 계산 작업이 가장 먼저 필요합니다. 직접 세무서와 구청, 등기소를 오가며 확인해 보니 일반적인 규모의 가계에서는 공제 제도를 제대로 활용하면 실제 납부할 세금이 0원이 되는 경우가 대부분이었습니다. 서류 준비 동선만 잘 짜두면 가족들끼리 충분히 매끄럽게 매듭지을 수 있는 과정이므로 전문가의 도움을 받는 것도 좋은 방법입니다.