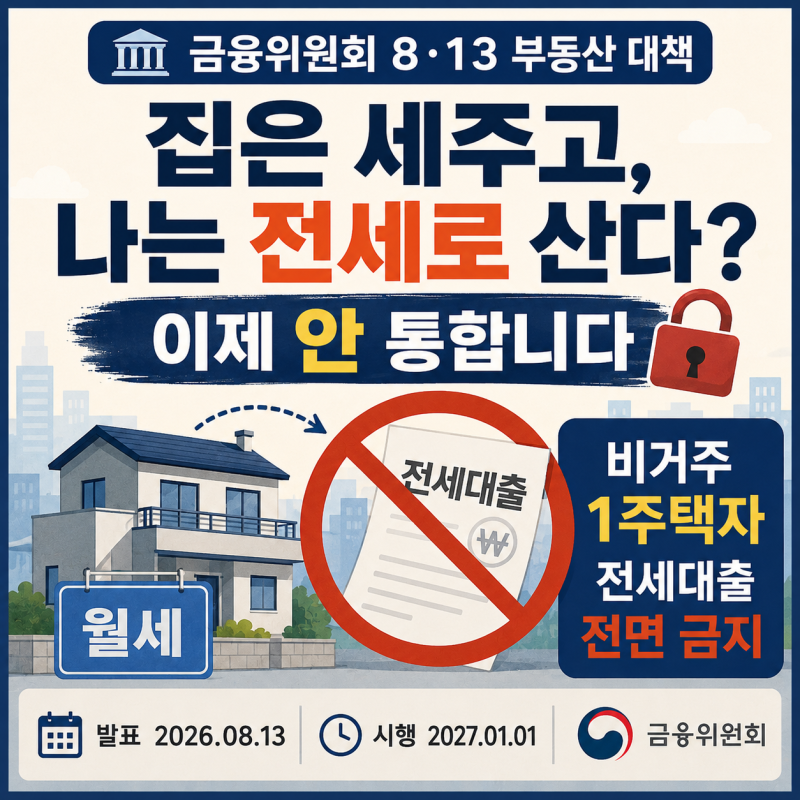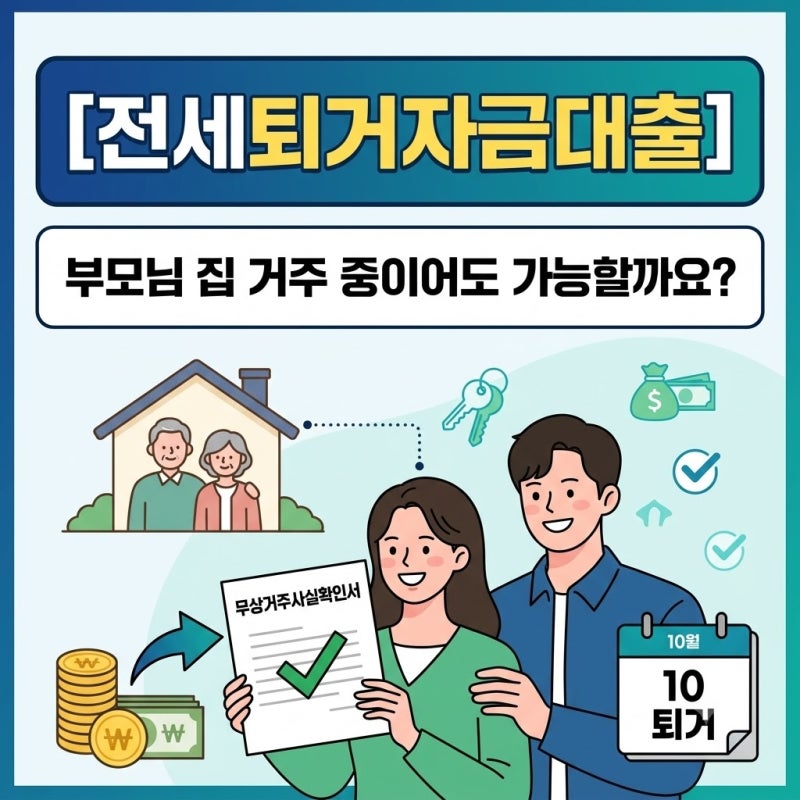
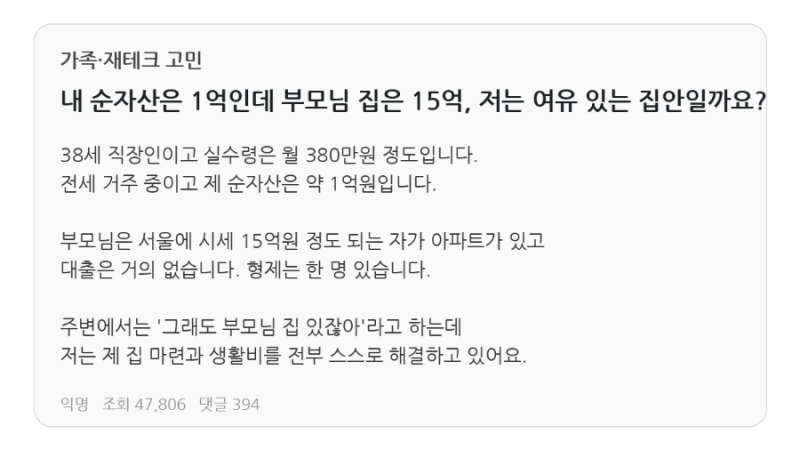
부모님 명의의 집에 거주하는 경우 전세대출 가능 여부에 대한 관심이 높습니다. 특히 청년층을 대상으로 하는 전세대출 상품 중 '청년특례 전세대출보증'은 신청인 본인과 배우자의 주택 보유 여부만 확인하여 부모님 명의 집은 무주택 판단에 영향을 주지 않습니다. 반면, '청년전용 버팀목 전세자금대출'은 세대주를 포함한 세대원 전원이 무주택이어야 하므로, 부모님과 같은 세대일 경우 부모님 집이 세대의 주택으로 간주되어 대출이 어려울 수 있습니다.
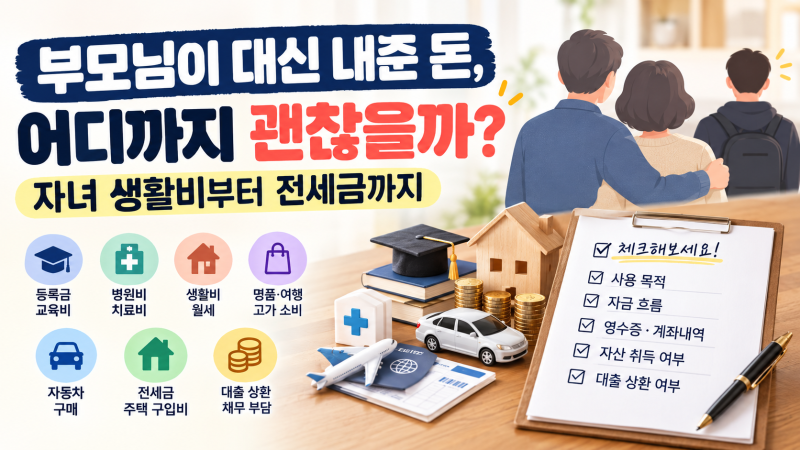
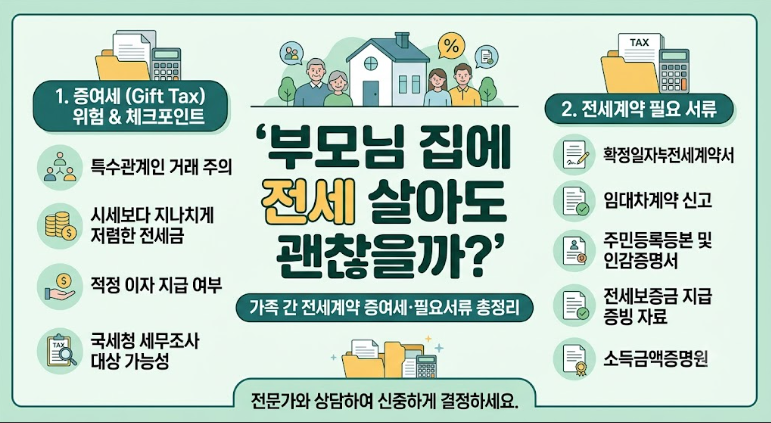
가족 간 전월세 계약 시에는 증여세 문제와 법적 효력에 대한 꼼꼼한 확인이 필요합니다. 부모와 자녀 간의 임대차 계약은 법적으로 가능하지만, 실제 임대차 계약의 존재 여부, 보증금 및 월세의 실제 지급 여부, 자금 출처의 객관적 확인, 실제 거주 여부 등이 중요하게 작용합니다. 특히 보증금의 실제 지급 여부와 자금 흐름을 명확히 증명할 수 있는 객관적인 자료를 갖추는 것이 증여세 리스크를 피하는 데 핵심적인 요소로 강조됩니다.
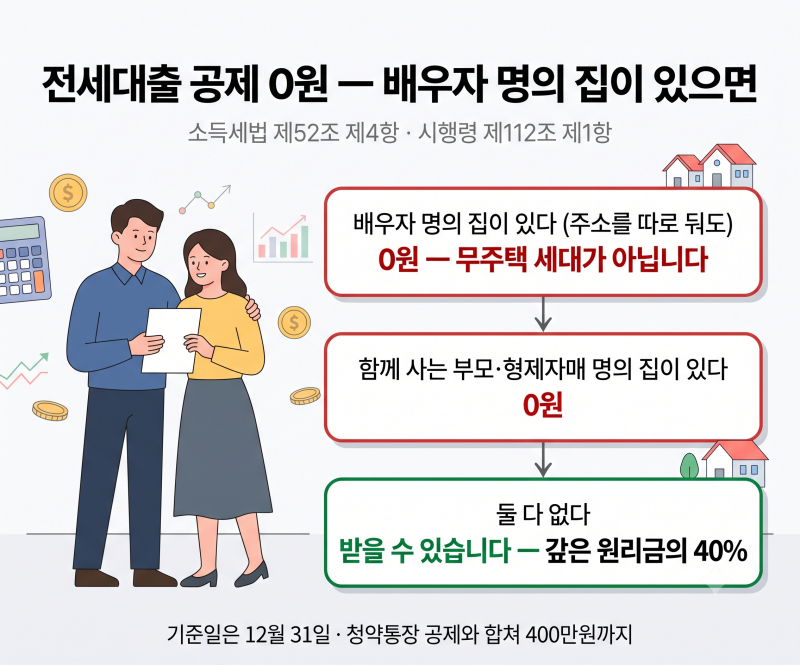
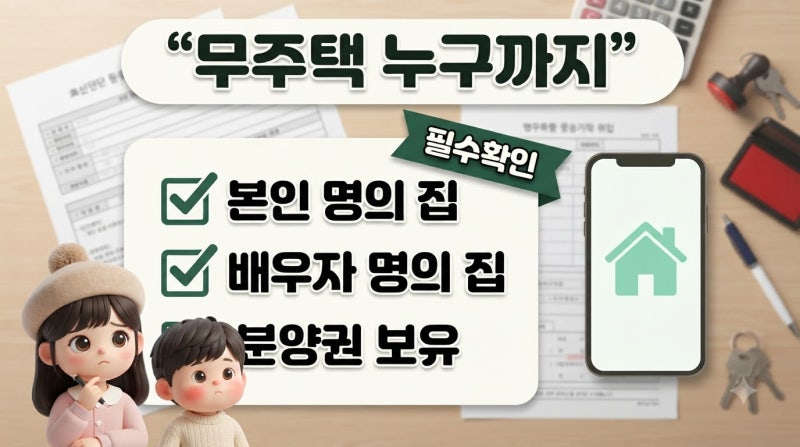
전세대출 소득공제는 무주택 세대의 세대주가 특정 요건을 충족할 때 받을 수 있으며, 배우자 명의의 집이 있다면 주소를 따로 두어도 소득공제 혜택을 받을 수 없습니다. 이는 법적으로 부부를 한 세대로 보기 때문입니다. 따라서 전세대출을 고려하거나 소득공제 혜택을 받고자 한다면, 각 대출 상품의 세부 조건과 가족 구성원의 주택 보유 현황, 그리고 자금 흐름에 대한 명확한 증빙 자료를 사전에 철저히 준비하는 것이 중요합니다.