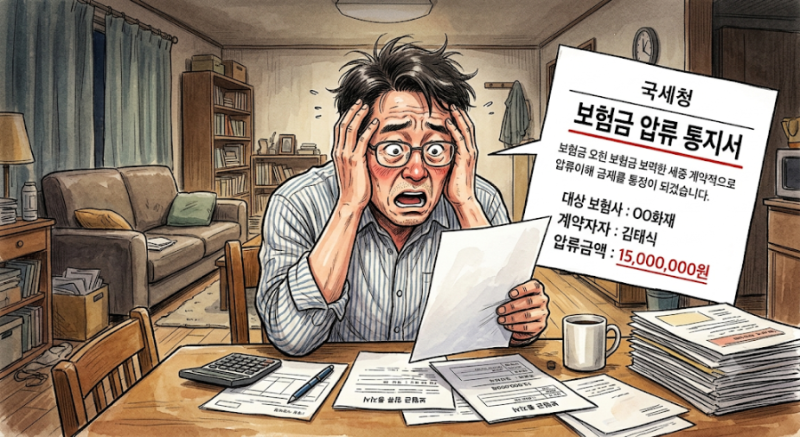
보험 압류는 채무자의 최소한의 생존권 보장을 위해 민사집행법에 따라 일정 금액이 보호됩니다. 특히 보장성보험의 사망보험금, 치료비 실손보험금, 해약환급금, 만기환급금 중 일부는 법적으로 압류가 금지되어 있습니다. 2026년 2월 개정으로 사망보험금은 1,500만 원, 해약환급금 및 만기환급금은 250만 원까지 보호 한도가 상향되었습니다. 저축성보험은 이러한 보호 대상에 포함되지 않으며, '압류방지 전용 보험상품'은 별도로 존재하지 않고 법에 따라 자동으로 보호받는 구조입니다.
블로거들은 보험 압류 시 보장성보험과 저축성보험의 구분을 중요하게 강조하고 있습니다. 보장성보험은 보험사고 발생 시 지급되는 보험금 합계가 납입 보험료를 초과하지 않는 보험을 의미하며, 저축성보험은 만기 시 받는 금액이 납입 보험료를 초과하는 구조로 압류 보호 대상에서 제외됩니다. 또한, 여러 보험계약에서 사망보험금을 받는 경우 각 보험계약별 사망보험금을 합산하여 압류금지 상한을 계산해야 한다고 조언합니다. 채권자가 대위행사 등으로 보험을 직접 해지시킨 경우의 해약환급금은 보호 한도 적용이 달라질 수 있다는 점도 언급됩니다.
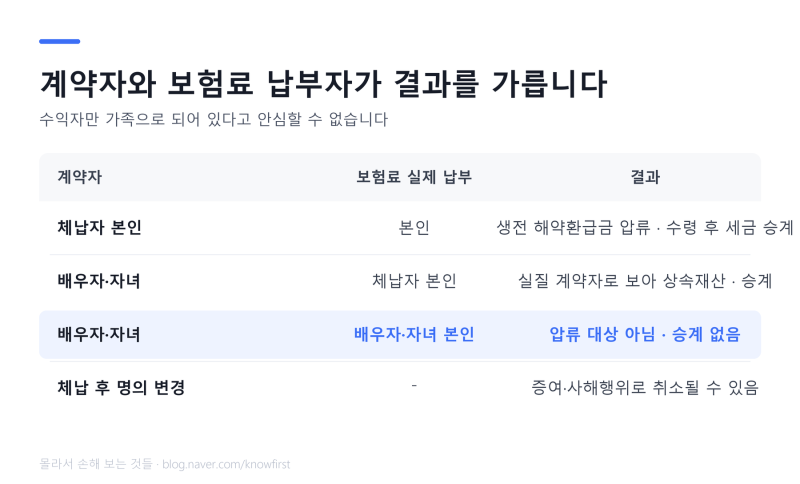
보험 압류에 대비하여 본인 보험의 보장성 여부를 보험증권이나 약관에서 확인하는 것이 중요합니다. 특히 보험계약자, 피보험자, 수익자 설정에 따라 압류 대상 여부 및 세금 승계 문제가 달라질 수 있으므로, 수익자 지정 보험의 법적 이슈를 미리 파악하는 것이 좋습니다. 민사집행법 시행령 개정으로 압류금지 한도가 수시로 변경될 수 있으므로, 국가법령정보센터에서 최신 법령을 확인하여 정확한 정보를 얻는 것이 필요합니다.