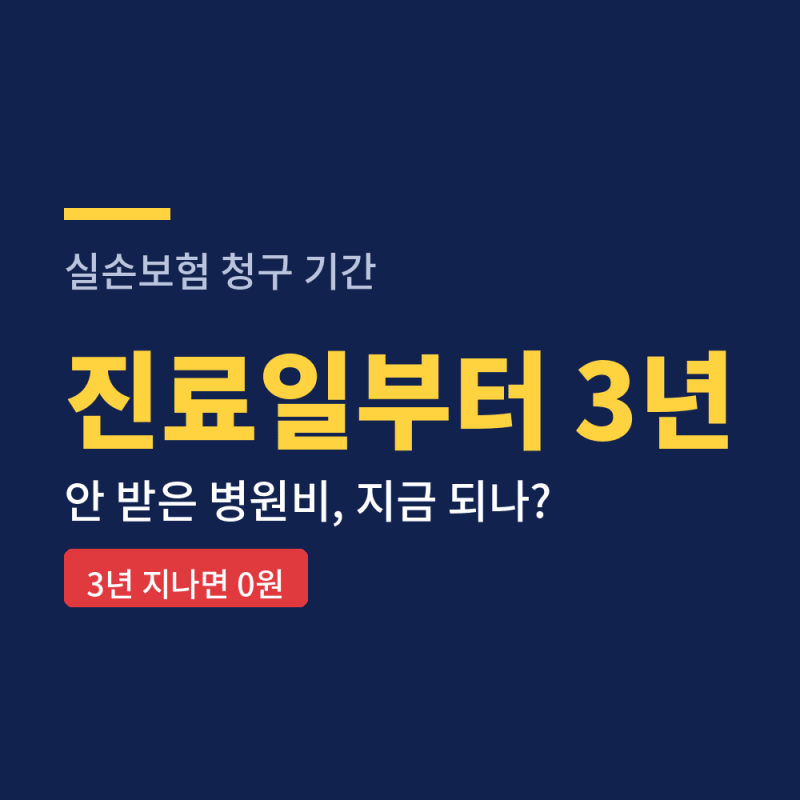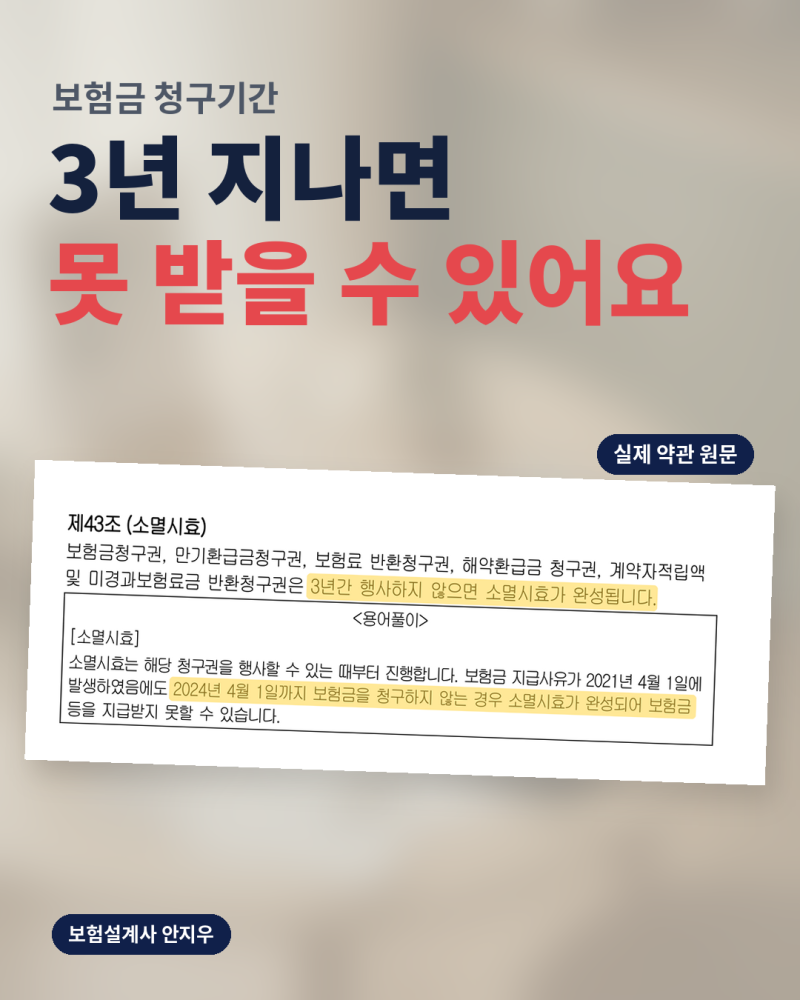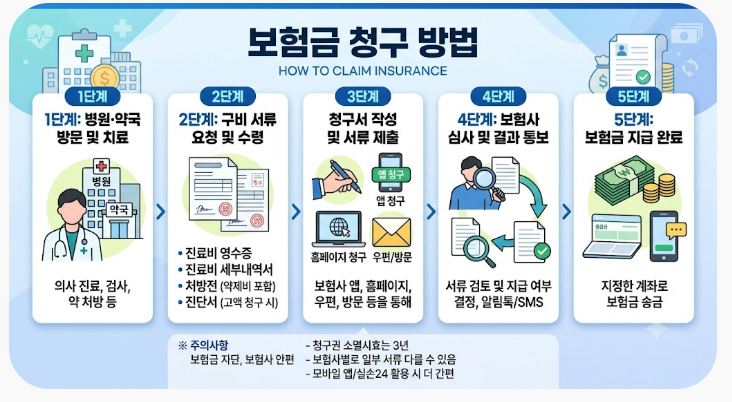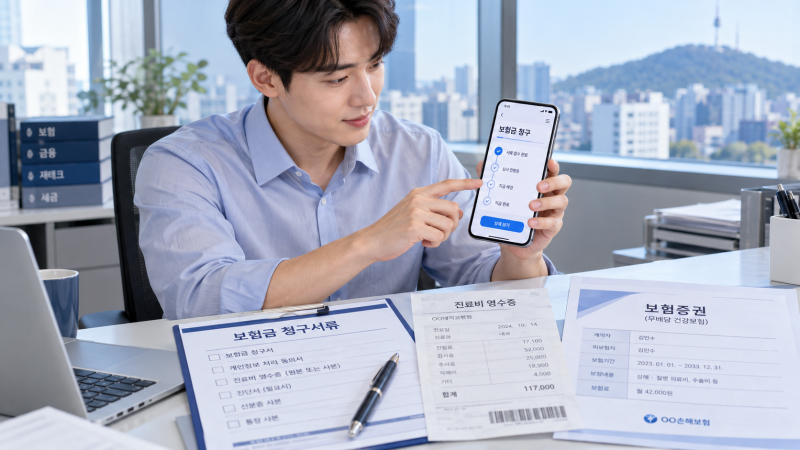
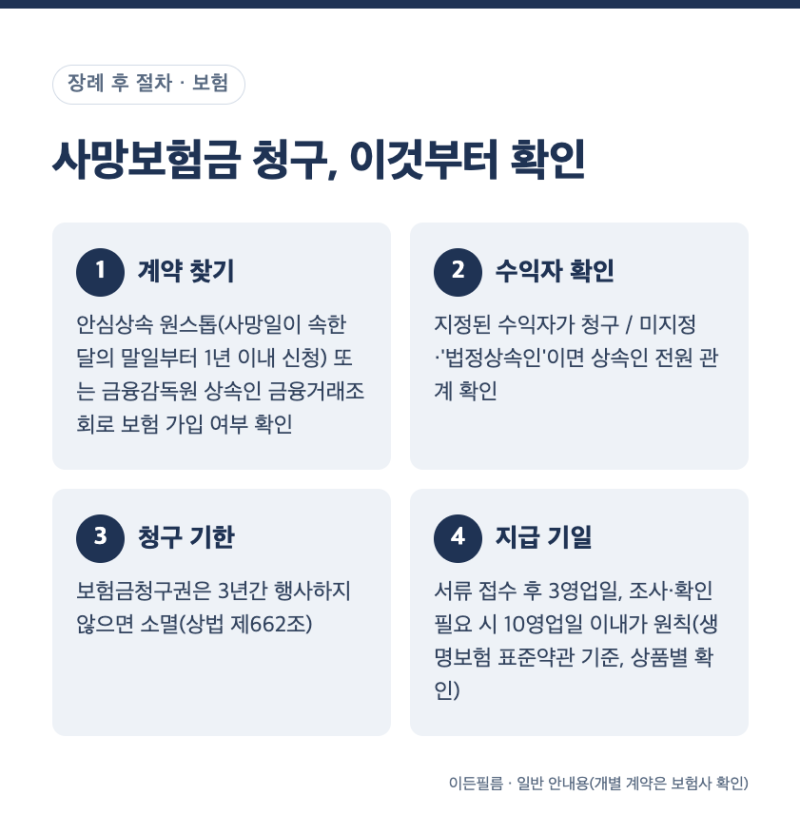
보험금 청구는 사고 발생일로부터 3년 이내에 진행하는 것이 원칙으로, 상법에 명시된 소멸시효에 따릅니다. 많은 보험 가입자들이 이 기한을 놓쳐 보험금을 받지 못하는 경우가 발생하고 있습니다. 하지만 일부 상황에서는 3년이 경과했음에도 보험금 청구가 가능한 예외적인 조건들이 존재합니다. 특히 소액 진료비의 경우 간소화된 서류로도 청구가 가능하며, 모바일 앱을 통한 간편 접수 시스템이 잘 구축되어 있어 신속한 처리가 가능합니다.
실제 블로그 후기들을 살펴보면, 보험금 청구 기한 3년이 지났더라도 보험사가 일부 지급 의무를 인정한 경우나, 사고 발생 사실을 객관적으로 인지하기 어려웠던 특별한 사정이 있을 때는 예외적으로 청구가 가능하다고 언급됩니다. 반면, 단순히 보험 가입 사실을 잊었거나 청구할 수 있는 줄 몰랐다는 개인적인 사유는 소멸시효 예외 사유로 인정되지 않습니다. 각 보험사별로 청구 접수 채널과 필요 서류가 상이하므로, 자신의 상황에 맞는 최적의 방법을 선택하는 것이 중요합니다.
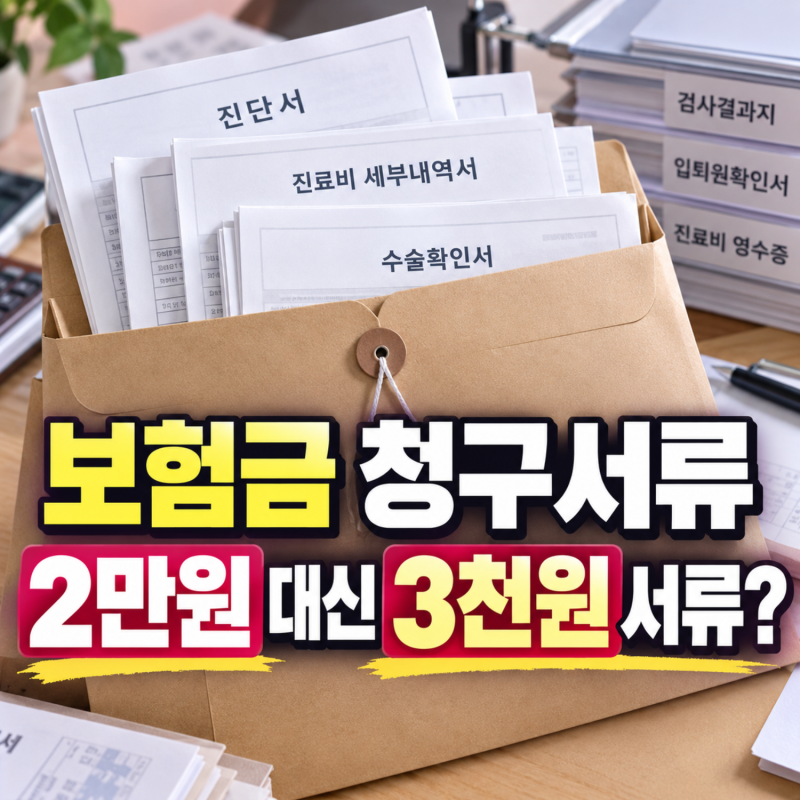
보험금 청구 기한이 임박했거나 이미 지났다고 판단될 경우, 서류가 완벽하게 준비되지 않았더라도 일단 청구서부터 접수하는 것이 유리합니다. 청구서 접수 자체가 소멸시효 진행을 멈추는 효과가 있으며, 이후 보험사의 추가 서류 요청에 응하는 동안 효력이 유지될 수 있습니다. 또한, 진료 유형별로 필요한 서류를 미리 확인하고 퇴원 또는 수납 시 한 번에 발급받는다면 번거로움을 줄이고 신속하게 보험금을 수령할 수 있습니다.