
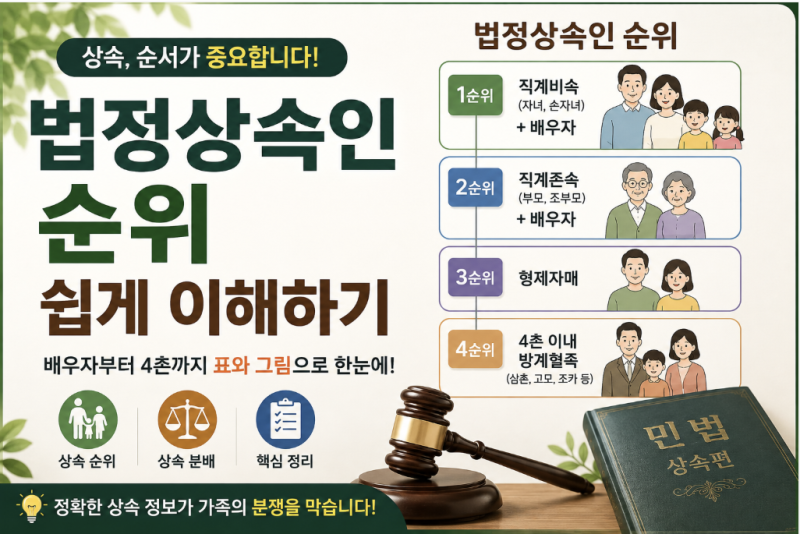
법정상속인은 유언이 없거나 유언으로 정하지 않은 재산에 대해 민법이 정한 순서에 따라 상속을 받는 사람을 의미합니다. 대한민국 민법은 직계비속과 배우자를 1순위, 직계존속과 배우자를 2순위, 형제자매를 3순위, 4촌 이내 방계혈족을 4순위로 규정하고 있습니다. 특히 배우자는 항상 특별한 지위를 가지며, 1순위 또는 2순위 상속인과 함께 공동상속인이 됩니다.
블로거들은 법정상속인 순위와 함께 배우자의 상속분 계산에 대한 궁금증을 많이 다루고 있습니다. 배우자의 상속분은 직계비속이나 직계존속보다 50% 더 많이 인정되는데, 이는 배우자의 생활 안정을 고려한 민법의 규정입니다. 예를 들어, 배우자와 자녀 2명이 상속인인 경우 배우자, 자녀, 자녀의 비율은 1.5:1:1로 계산됩니다. 이처럼 배우자의 몫은 자녀의 수에 따라 달라지므로, '배우자는 절반'이라는 통념과는 차이가 있습니다.
상속 준비 시에는 민법상 재산의 권리관계와 세법상 세금 문제를 함께 고려해야 합니다. 특히 종신보험의 보험금 청구권 신탁제도를 활용하면 사망보험금을 단순히 남기는 것을 넘어, 상속인의 뜻대로 관리하고 지급하도록 설계할 수 있습니다. 이는 재산을 어떻게 남기고 관리할 것인지 생전에 준비하여 사후까지 재산이 잘 지켜지도록 하는 중요한 상속 플랜이 될 수 있습니다.