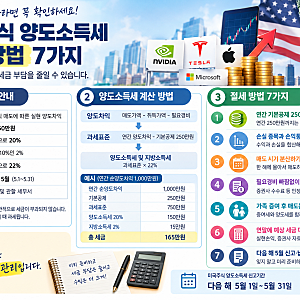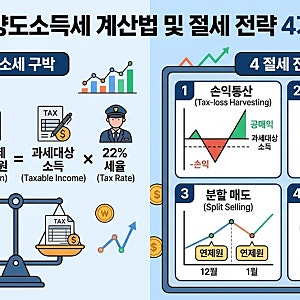
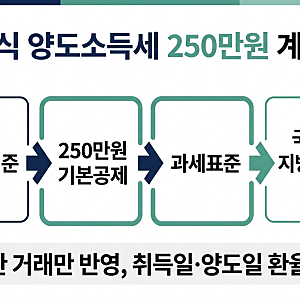
미국주식 양도소득세는 연간 250만 원 초과 수익에 대해 22%의 세율이 적용되며, 매년 1월 1일부터 12월 31일까지의 확정 수익을 기준으로 다음 해 5월에 신고 및 납부해야 합니다. 주식 매수 및 매도 시점의 환율 변동 또한 양도차익 계산에 영향을 미치므로, 주가 상승 없이도 환율로 인해 과세 대상이 될 수 있습니다. 따라서 연말까지의 수익을 면밀히 관리하는 것이 중요합니다.
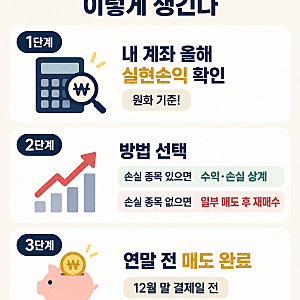
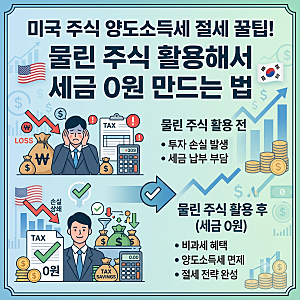
효과적인 미국주식 양도소득세 절세 전략으로는 연간 250만 원 기본공제를 활용한 분할 매도와 손실 중인 종목을 매도하여 이익과 상계하는 손실상계(Tax-Loss Harvesting)가 있습니다. 특히 손실상계는 이익이 발생한 종목과 손실 종목의 손익을 합산하여 최종 과세 대상 금액을 줄이는 방식으로, 매도 후 즉시 재매수하여 종목 보유를 유지할 수도 있습니다. 이러한 전략들은 연말 결제일(T+1 또는 T+2)을 고려하여 늦어도 12월 26~27일 이전에 실행해야 합니다.
배우자 증여를 통한 절세는 10년 합산 6억 원까지 증여세가 면제되며, 증여받은 배우자가 1년 경과 후 매도 시 취득가액이 증여 시점으로 상향되어 양도차익을 줄일 수 있습니다. 다만, 2025년부터는 증여 후 1년 이내 매도 시 이월과세가 적용되어 절세 효과가 사라지므로 주의해야 합니다. 또한, 주요 증권사에서 제공하는 무료 대행 신고 서비스를 활용하면 복잡한 신고 절차를 간편하게 처리할 수 있습니다.