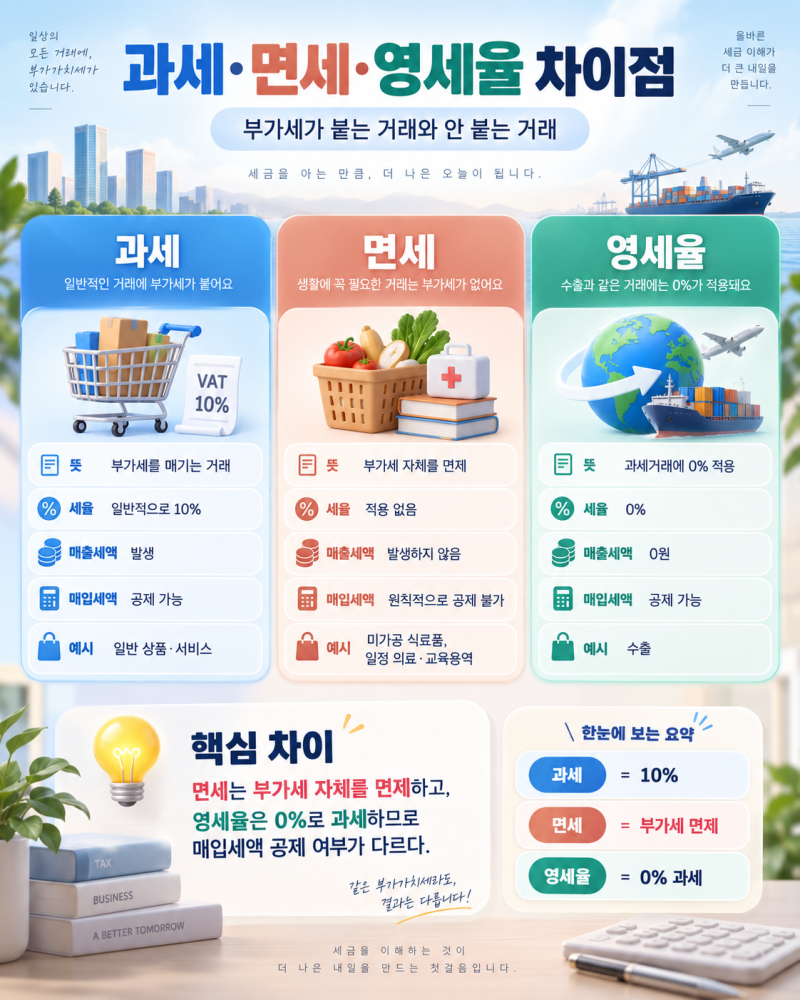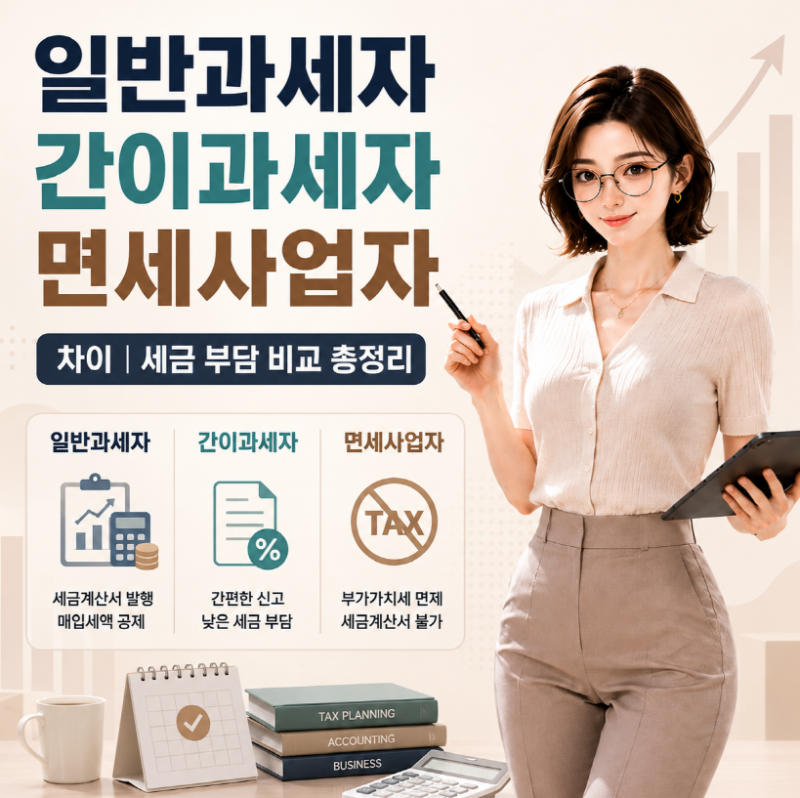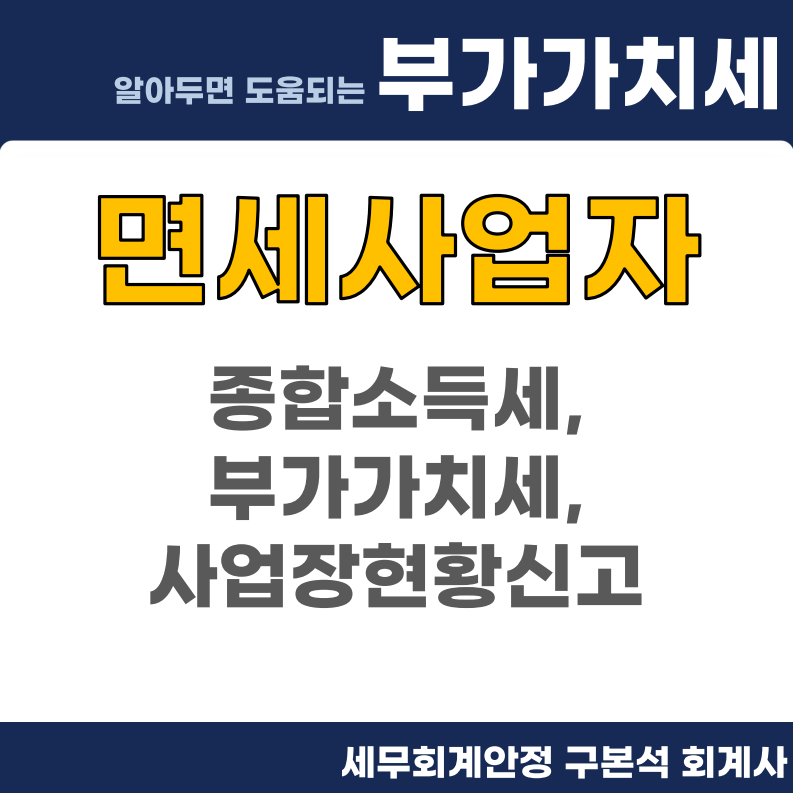


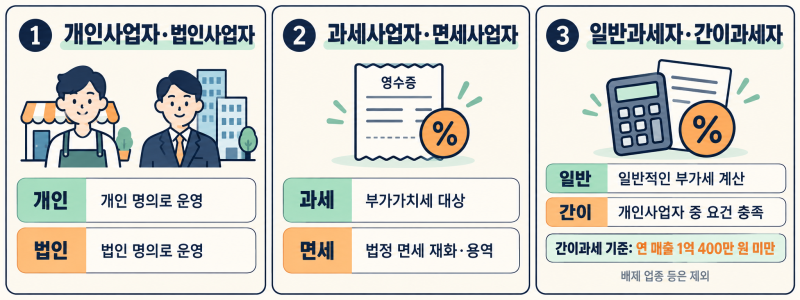
면세사업자는 부가가치세법에 따라 부가가치세가 면제되는 재화나 용역을 공급하는 사업자를 의미합니다. 이는 기초 생활필수품, 교육, 보건 등 사회적으로 필수적인 분야에 세금 부담을 줄여 가격 안정을 도모하려는 정부의 정책적 의도가 반영된 것입니다. 하지만 이름에 ‘면세’가 들어간다고 해서 모든 세금이 면제되는 것은 아니며, 특히 사업으로 발생한 소득에 대한 종합소득세는 별도로 신고하고 납부해야 합니다.
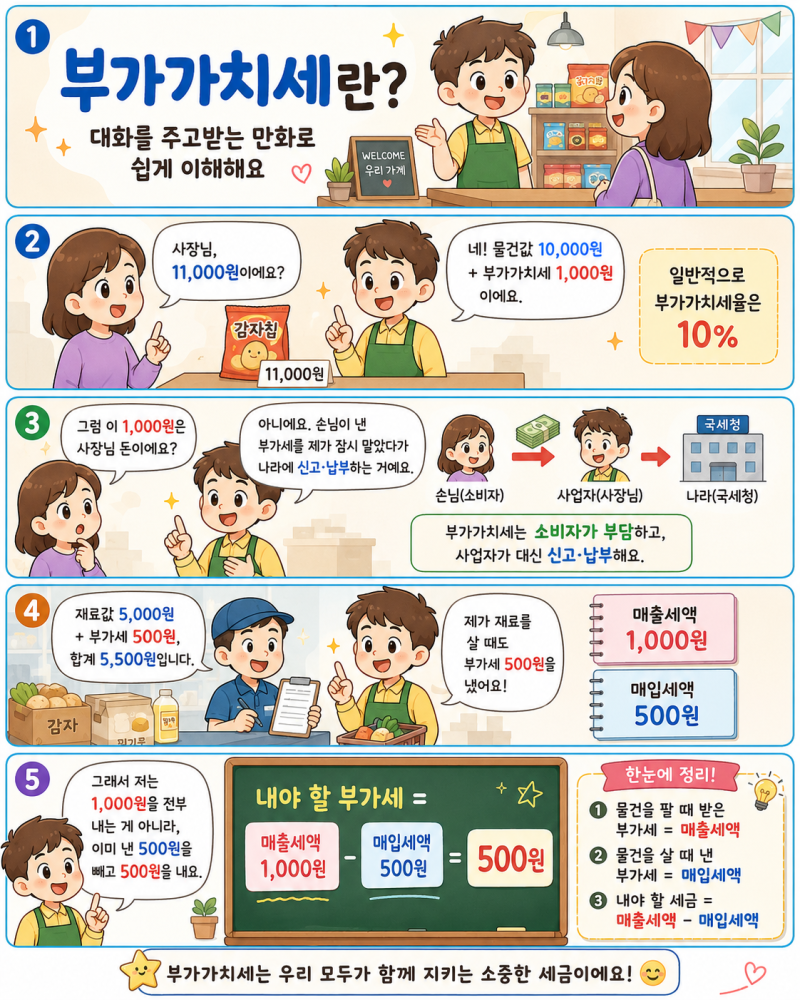
실제 블로그 후기들을 살펴보면, 면세사업자는 부가가치세 신고 의무가 없다는 점을 가장 큰 장점으로 꼽습니다. 그러나 매입 단계에서 발생한 부가가치세를 공제받을 수 없어 과세사업자와 비교했을 때 매입 비용 부담이 커질 수 있다는 점은 미리 고려해야 할 부분입니다. 또한, 부가가치세 신고 대신 사업장현황신고를 매년 2월에 해야 하며, 종합소득세는 매년 5월에 신고 및 납부해야 하는 의무가 있습니다.
사업자등록 시 면세사업자가 무조건 유리하다고 판단하기보다는, 실제 공급하는 재화나 용역이 면세 대상에 해당하는지, 그리고 매출뿐만 아니라 매입 구조까지 종합적으로 고려하여 세금 부담을 판단하는 것이 중요합니다. 특히 과세와 면세 거래를 함께 하는 겸영 사업자의 경우, 거래별 과세 여부를 명확히 구분하여 관리하는 것이 세무상 오류를 방지하는 데 도움이 됩니다.