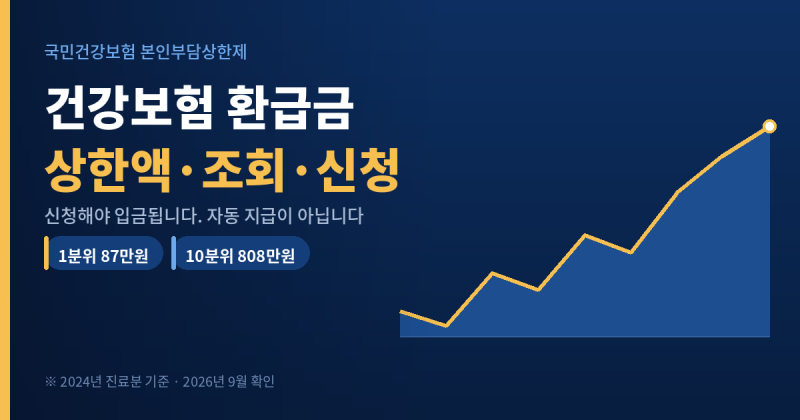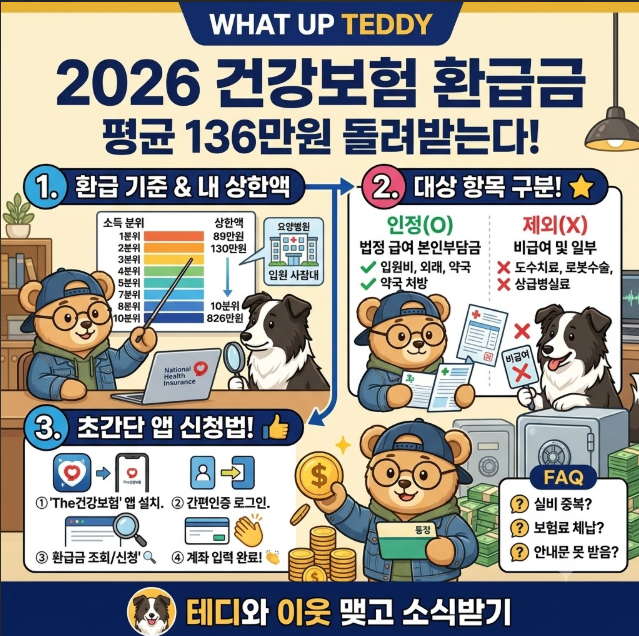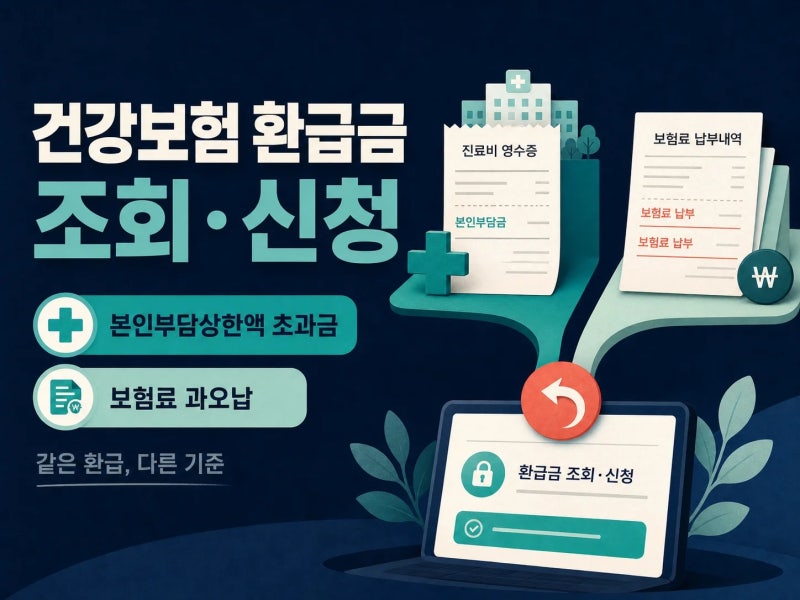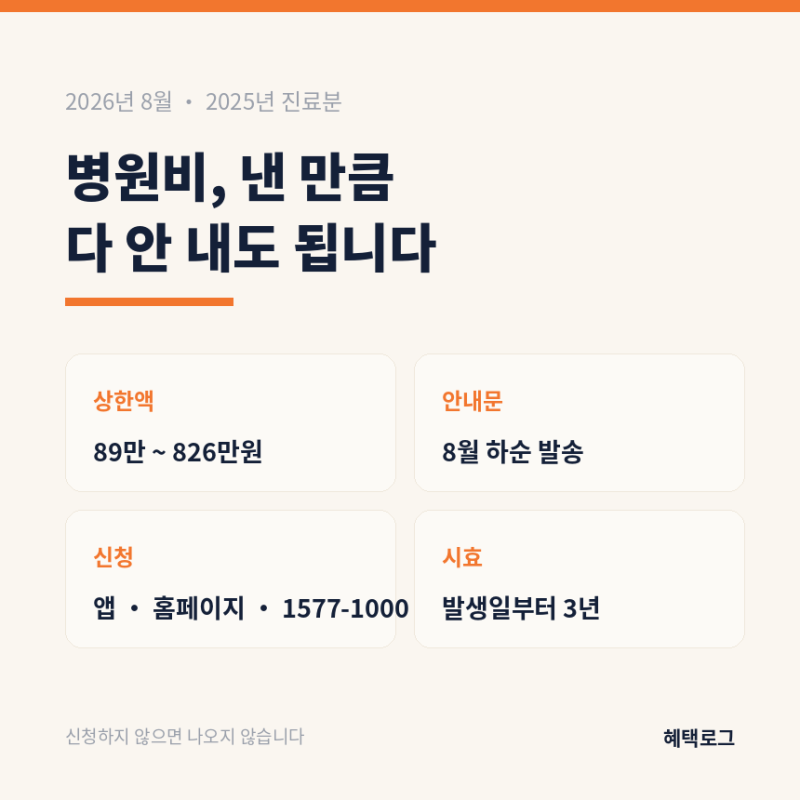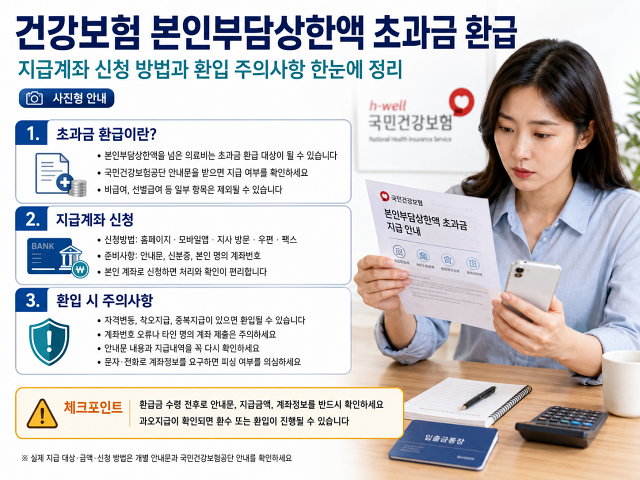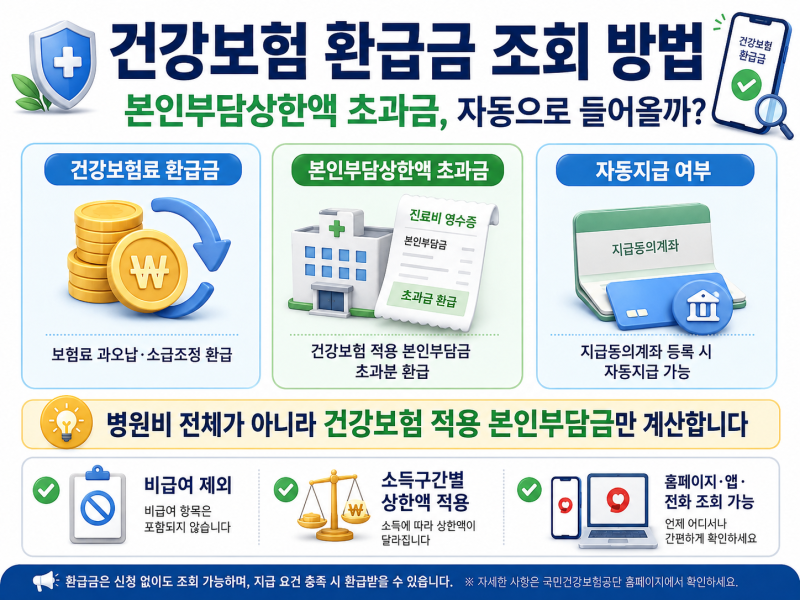

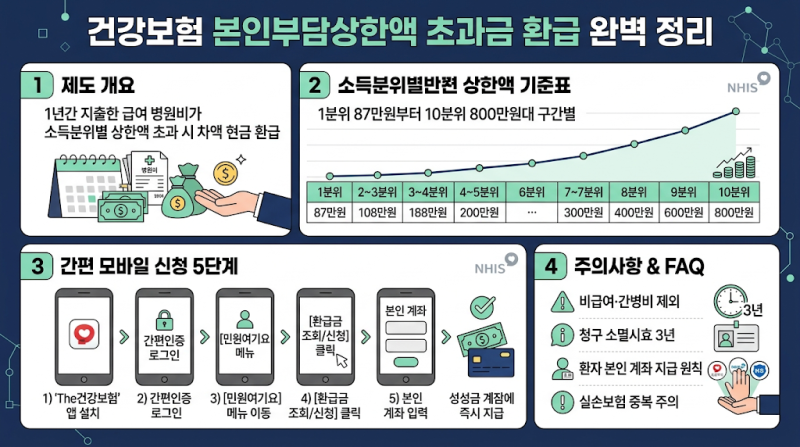

본인부담상한제는 연간 병원비가 개인별 상한액을 초과할 경우 초과분을 건강보험공단이 환급해주는 제도입니다. 환급금은 소득 분위에 따라 상한액이 달라지며, 주로 급여 본인 부담금만 합산되어 계산됩니다.
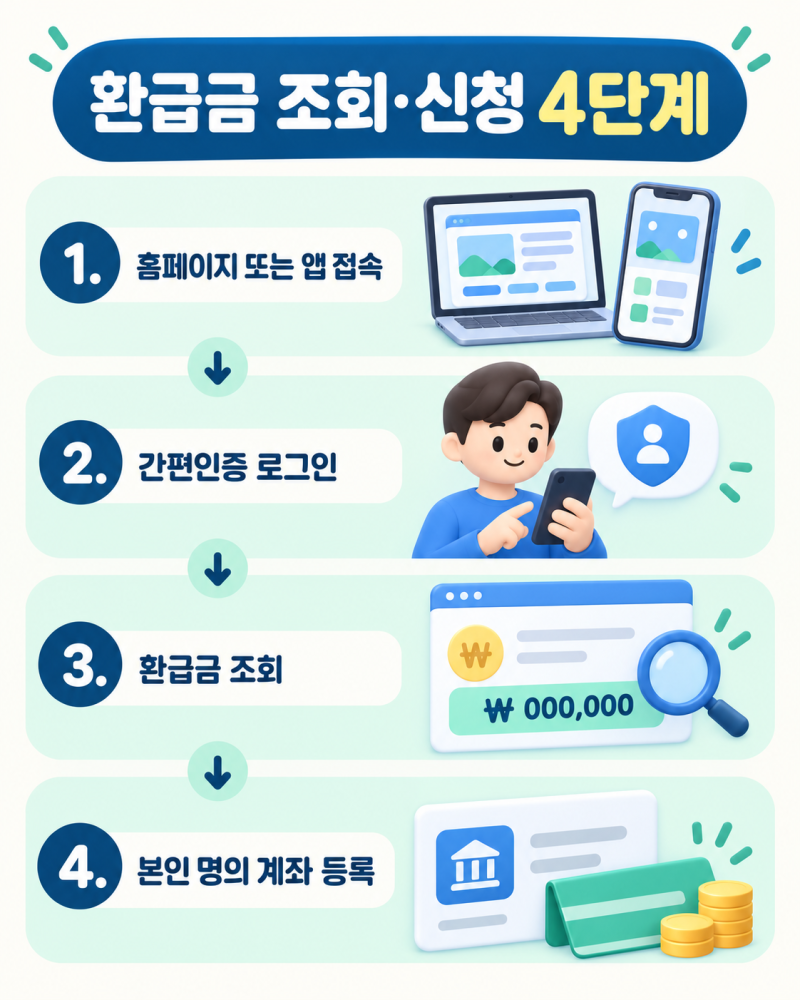
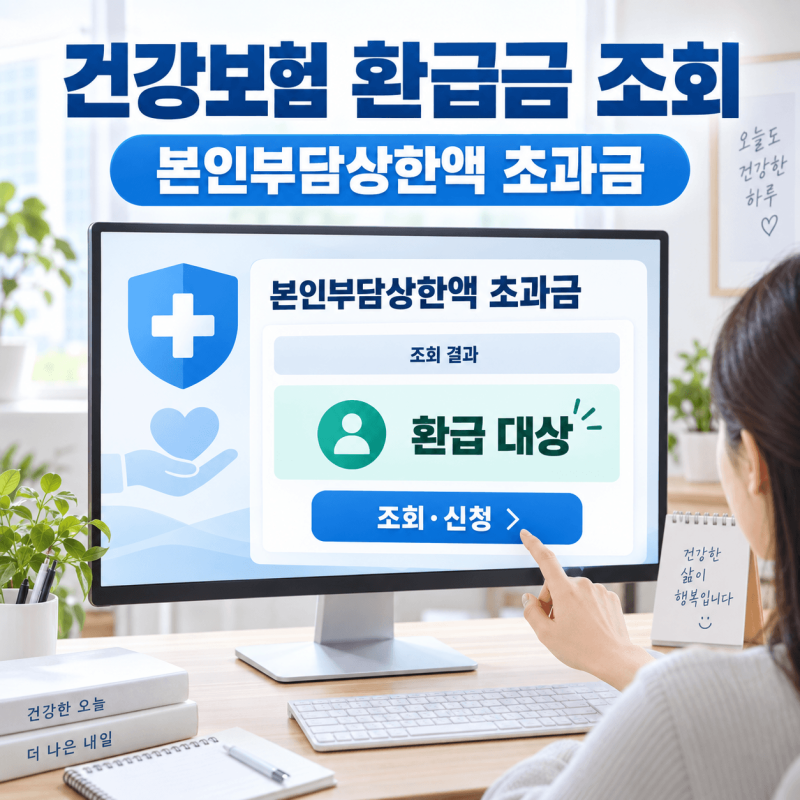
환급금은 신청해야 받을 수 있으며, 공단 웹사이트나 앱을 통해 조회 및 신청이 가능합니다. 매년 수많은 국민이 과도한 의료비 부담을 덜기 위해 마련된 건강보험 본인부담상한제 혜택을 놓치고 있습니다.
이 제도는 1년 동안 환자가 부담한 건강보험 급여 본인부담금이 개인별 소득 수준에 따른 상한액을 초과할 경우, 그 초과분을 건강보험공단이 현금으로 돌려주는 제도입니다.
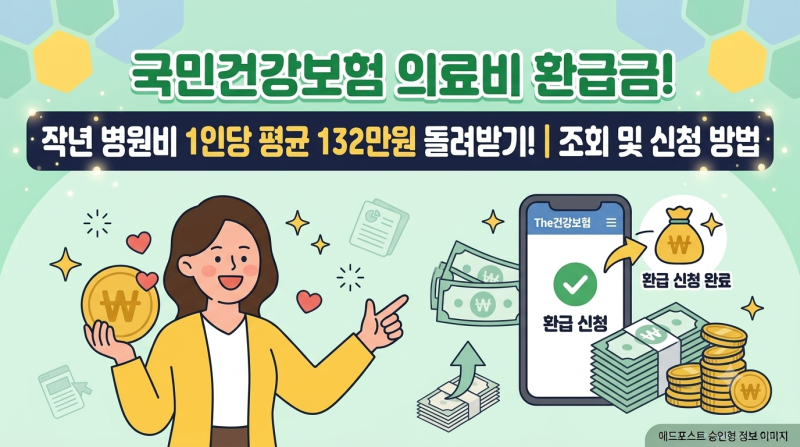
대상자만 200만 명이 넘고, 1인당 평균 130만 원 이상의 환급금을 받을 수 있음에도 불구하고, 신청하지 않아 소멸되는 안타까운 사례가 많습니다.
본인부담상한액은 소득 분위에 따라 차등 적용되며, 소득이 낮을수록 상한액이 낮아 더 많은 금액을 돌려받을 수 있습니다. 여기서 중요한 점은 병원비 전체가 아닌 '급여 본인 부담금'만 합산된다는 것입니다.
환급 방식은 크게 사전급여와 사후환급으로 나뉘는데, 우리가 흔히 말하는 건강보험 환급금은 여러 병원에서 발생한 의료비를 합산하여 다음 해에 돌려받는 사후환급에 해당합니다.
공단에서 안내문을 발송하지만, 주소 변경 등으로 받지 못하거나 신청 방법을 몰라 기회를 놓치는 경우가 많습니다. 따라서 본인부담상한액 초과금 환급 대상인지 확인하고 신청하는 것이 중요합니다.
국민건강보험공단 웹사이트나 'The건강보험' 모바일 앱을 통해 간편하게 조회하고 신청할 수 있습니다. 또한, 문자나 이메일로 오는 의심스러운 링크는 피하고 반드시 공식 채널을 통해 확인해야 합니다.
소중한 내 돈이 사라지기 전에 지금 바로 확인하여 정당한 권리를 찾으시길 바랍니다.
환급금은 신청해야 받을 수 있으며, 공단 웹사이트나 앱을 통해 조회 및 신청이 가능합니다. 매년 수많은 국민이 과도한 의료비 부담을 덜기 위해 마련된 건강보험 본인부담상한제 혜택을 놓치고 있습니다.
이 제도는 1년 동안 환자가 부담한 건강보험 급여 본인부담금이 개인별 소득 수준에 따른 상한액을 초과할 경우, 그 초과분을 건강보험공단이 현금으로 돌려주는 제도입니다.
대상자만 200만 명이 넘고, 1인당 평균 130만 원 이상의 환급금을 받을 수 있음에도 불구하고, 신청하지 않아 소멸되는 안타까운 사례가 많습니다.
본인부담상한액은 소득 분위에 따라 차등 적용되며, 소득이 낮을수록 상한액이 낮아 더 많은 금액을 돌려받을 수 있습니다. 여기서 중요한 점은 병원비 전체가 아닌 '급여 본인 부담금'만 합산된다는 것입니다.
환급 방식은 크게 사전급여와 사후환급으로 나뉘는데, 우리가 흔히 말하는 건강보험 환급금은 여러 병원에서 발생한 의료비를 합산하여 다음 해에 돌려받는 사후환급에 해당합니다.
공단에서 안내문을 발송하지만, 주소 변경 등으로 받지 못하거나 신청 방법을 몰라 기회를 놓치는 경우가 많습니다. 따라서 본인부담상한액 초과금 환급 대상인지 확인하고 신청하는 것이 중요합니다.
국민건강보험공단 웹사이트나 'The건강보험' 모바일 앱을 통해 간편하게 조회하고 신청할 수 있습니다. 또한, 문자나 이메일로 오는 의심스러운 링크는 피하고 반드시 공식 채널을 통해 확인해야 합니다.
소중한 내 돈이 사라지기 전에 지금 바로 확인하여 정당한 권리를 찾으시길 바랍니다.