


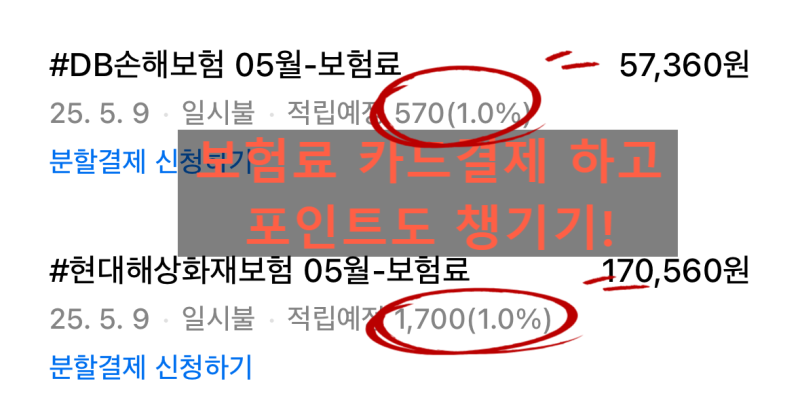
보험료를 신용카드로 납부하는 방식은 카드 실적을 채우는 데 유용하여 많은 소비자가 선호합니다. 그러나 보험사 입장에서는 카드 수수료 부담 때문에 카드 납부를 제한하는 경우가 많으며, 특히 장기보험의 경우 수수료 부담이 커서 생명보험사의 카드 납부 비율은 손해보험사에 비해 현저히 낮은 편입니다. 2026년 1분기 기준, 생명보험사의 카드 납부 비율은 4%에 불과했지만, 손해보험사는 30%를 넘었습니다. 이는 보험 상품의 특성과 수수료 구조에서 비롯된 차이입니다.
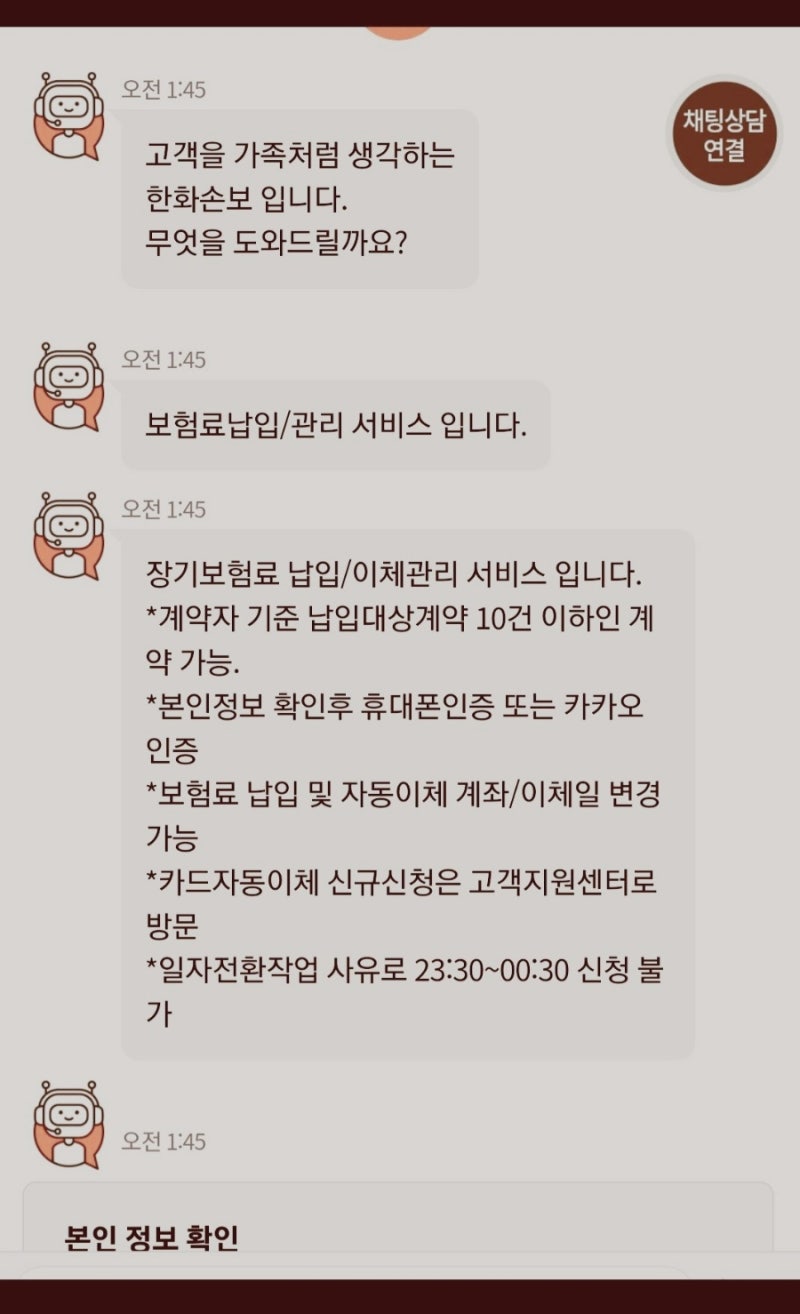
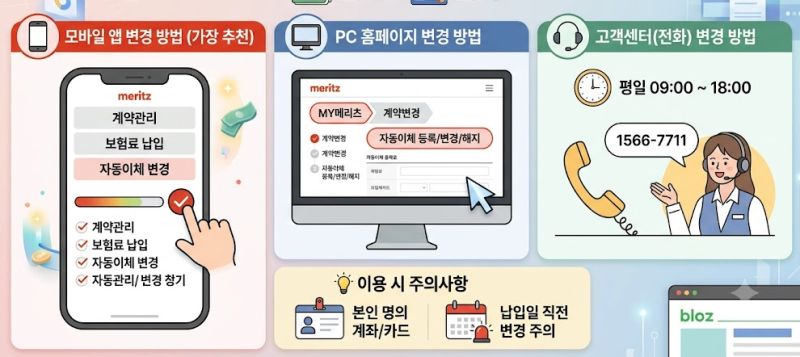
보험사별로 카드 납부 방식과 자동이체 가능 여부는 크게 다릅니다. 메리츠화재를 포함한 일부 손해보험사는 고객이 직접 콜센터나 앱을 통해 카드 자동이체를 신청할 수 있습니다. 반면, 삼성화재, 현대해상 등 대형 손해보험사의 경우 매달 담당 설계사가 수기로 결제를 진행하는 방식을 채택하고 있어, 설계사 변경이나 개인 사정 발생 시 보험료 미납의 위험이 존재합니다. 또한, 한화손해보험처럼 고객센터나 지점 방문을 통해서만 카드 납부 신청이 가능한 곳도 있어, 각 보험사의 정책을 미리 확인하는 것이 중요합니다.
보험료 카드 납부를 고려한다면, 계약자와 카드 명의자가 동일해야 하는 기본 원칙을 숙지해야 합니다. 또한, 특정 시간대(예: 23:30~00:30)에는 결제가 불가능할 수 있으므로 유의해야 합니다. 특히, 장기보험의 경우 카드 수수료 부담으로 인해 카드 납부가 제한되거나 아예 불가능한 상품이 많으므로, 가입 전 해당 상품의 카드 납부 가능 여부와 자동이체 방식을 반드시 확인하여 불필요한 번거로움을 피하는 것이 현명합니다.
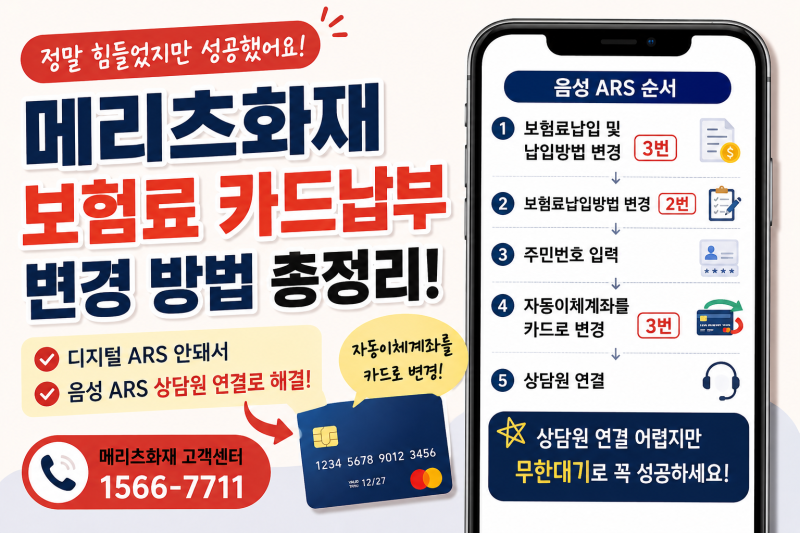


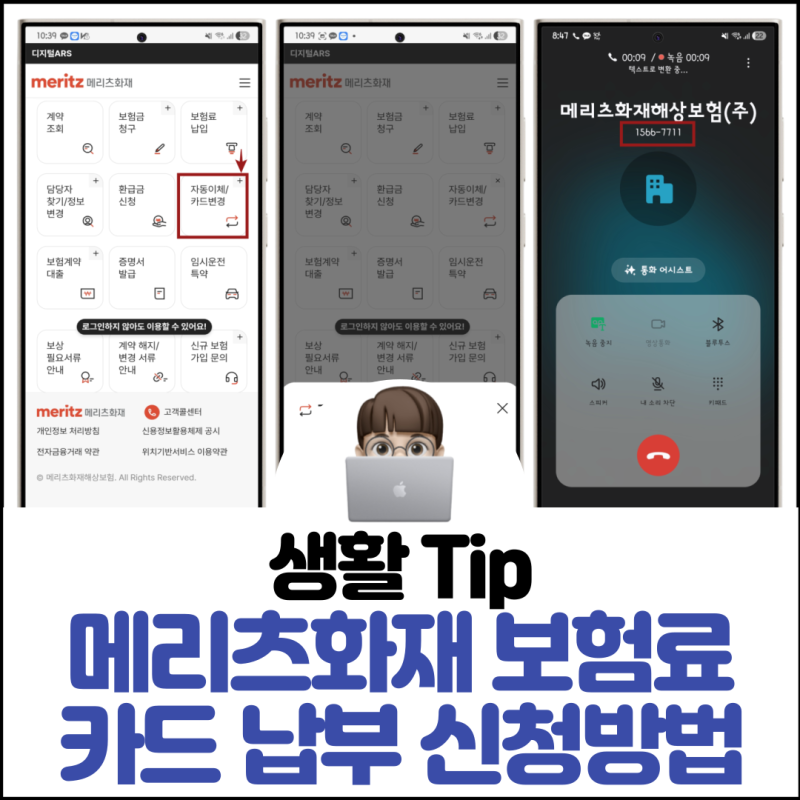
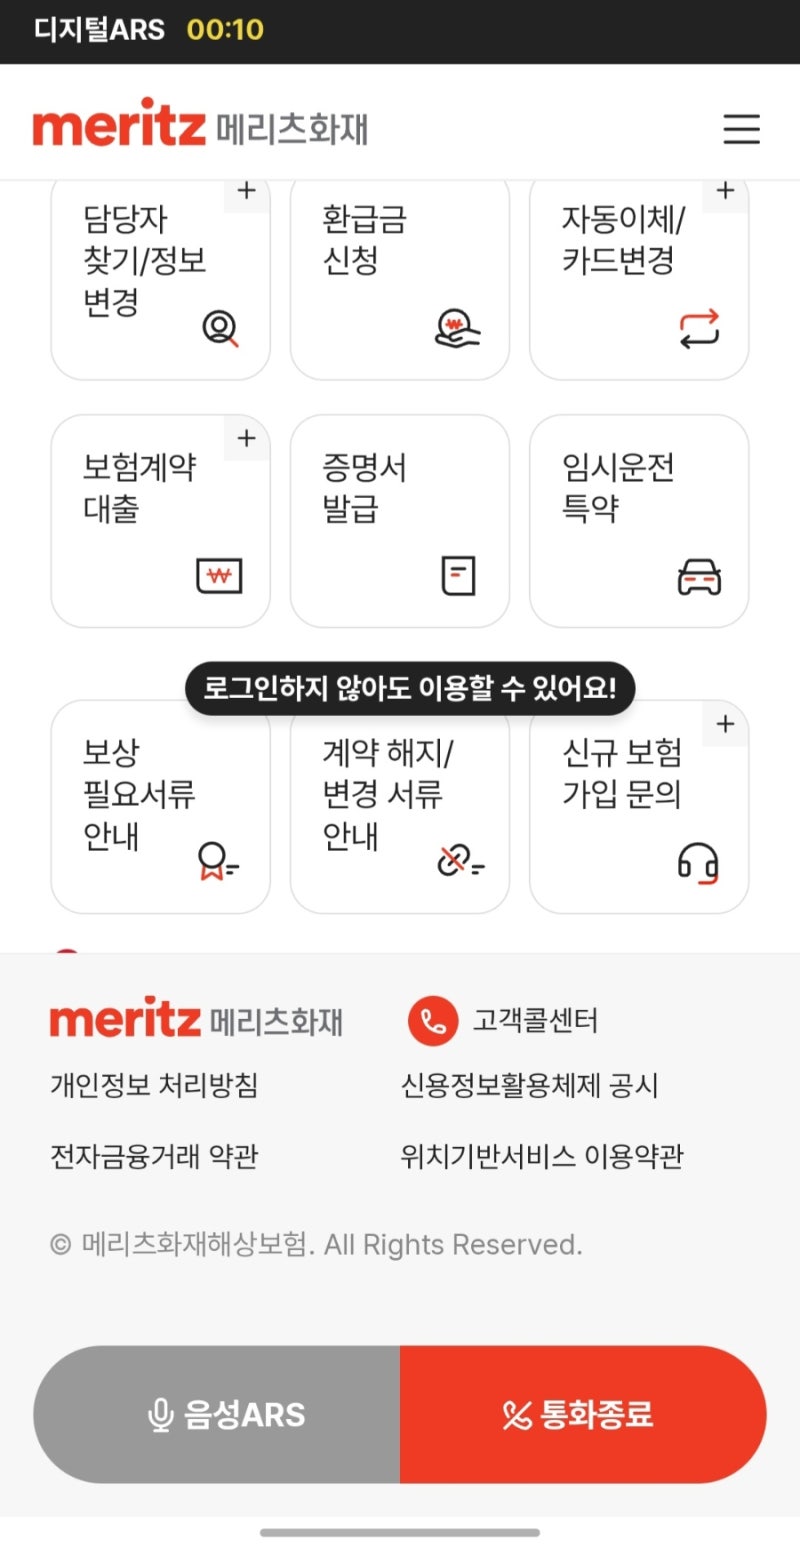
![메리츠화재 보험] 메리츠화재 계좌/카드납부 변경방법](https://mblogthumb-phinf.pstatic.net/MjAyNDA4MDhfMjY3/MDAxNzIzMTEzMDkwODk0.yeeMGmDnwVKNIGOaQUUwYsIXCsPVGm_VjozIFdbnxGEg._bWtM_kmVVFJtIgRuSElyWv6SlPiSSlC5iS32PfXN7cg.JPEG/20240808193104.jpg?type=w800)