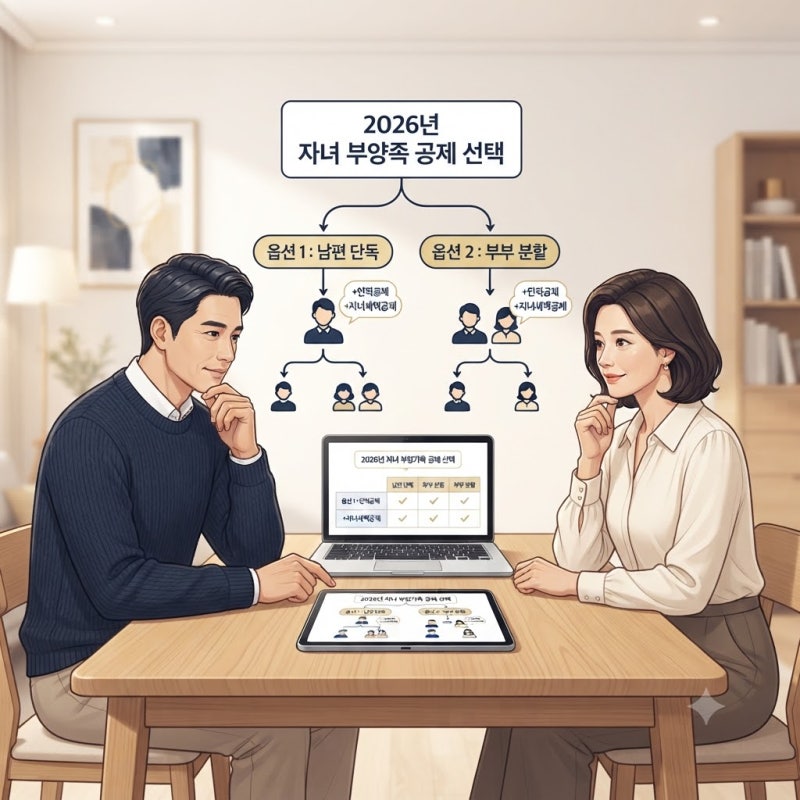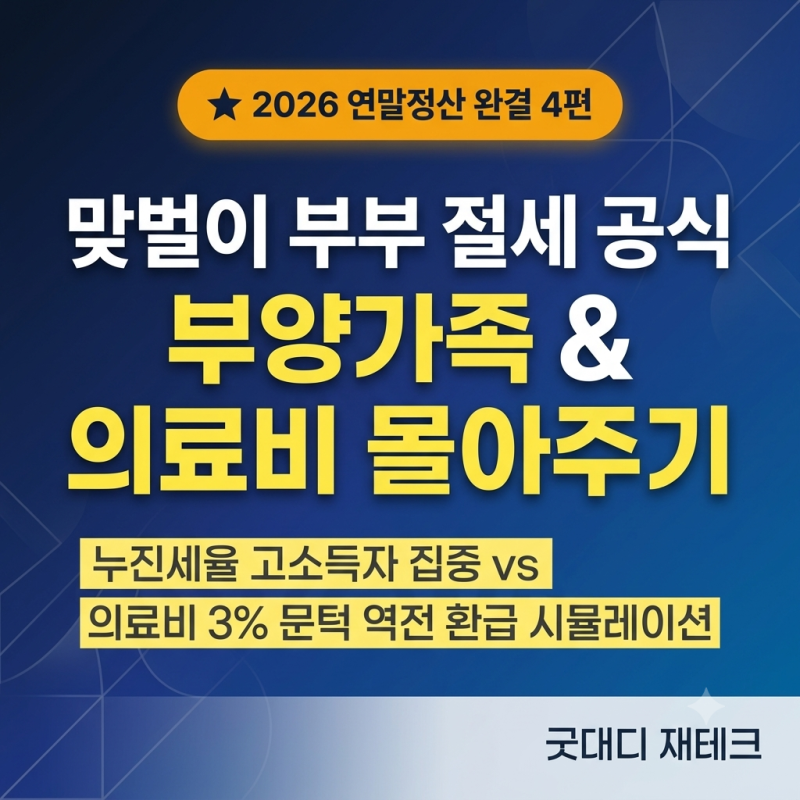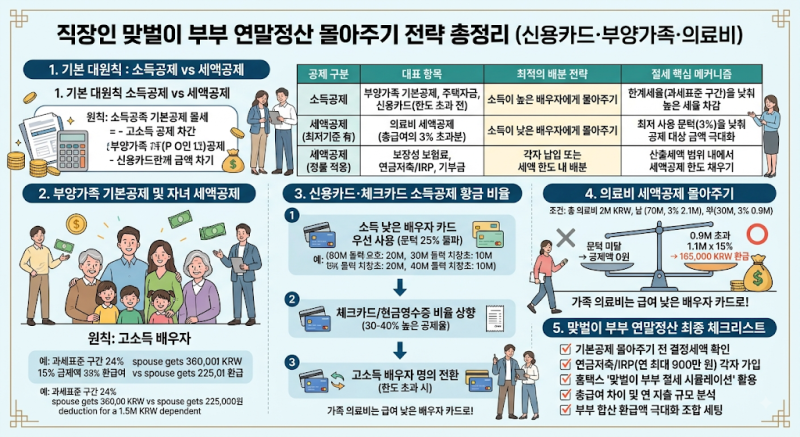
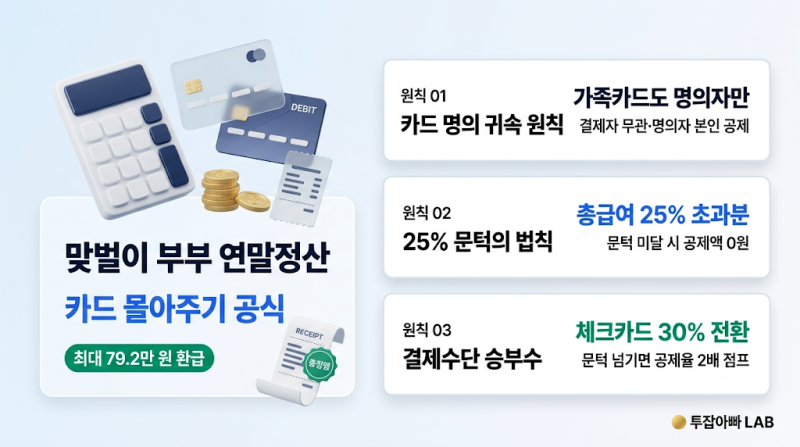

맞벌이 부부의 연말정산은 세금 환급액을 극대화하기 위한 전략적인 접근이 중요합니다. 일반적으로 과세표준 구간이 높은 배우자에게 인적공제를 몰아주는 것이 유리하다고 알려져 있습니다. 하지만 고소득자의 결정세액이 이미 0원에 가깝거나 특정 공제 항목의 최저 사용 문턱을 고려해야 할 때는 소득이 적은 배우자에게 나누는 것이 더 큰 환급을 가져올 수 있습니다. 각자의 소득과 소비 패턴을 면밀히 분석하여 최적의 절세 방안을 찾는 것이 핵심입니다.
실제 블로그 후기들을 살펴보면, 신용카드 공제의 경우 총급여의 25% 문턱을 넘는 것이 우선이므로 소득이 적은 배우자에게 몰아주는 것이 유리하다는 의견이 많습니다. 반면 의료비 세액공제는 총급여의 3% 초과분부터 공제가 적용되므로 소득이 적은 배우자에게 몰아주는 것이 더 많은 공제액을 돌려받을 수 있습니다. 이처럼 각 공제 항목의 특성을 이해하고 부부의 소득 차이에 맞춰 지출을 분산하는 것이 중요합니다.
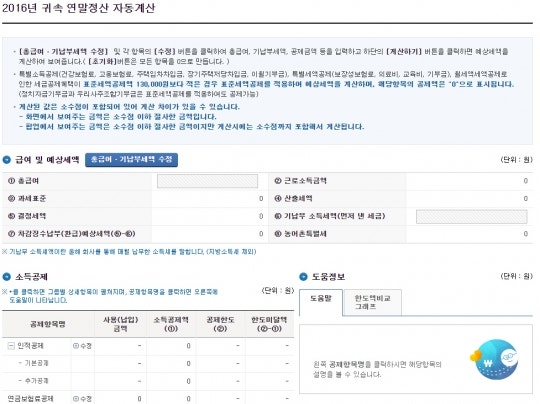
블로거들은 무조건 한쪽으로 몰아주기보다는 각자의 원천징수영수증을 확인하여 세금을 깎을 여력이 얼마나 남았는지 파악할 것을 강조합니다. 특히 결정세액이 0원인 경우에는 더 이상 세금을 깎을 수 없으므로 부양가족 공제를 다른 배우자에게 넘겨야 환급액을 챙길 수 있습니다. 자녀 공제는 교육비와 연계되므로 한 사람이 몰아서 받고, 부모님 공제는 부부의 과세표준 차이에 맞춰 분산 등록하는 것이 현명한 전략으로 제시됩니다.