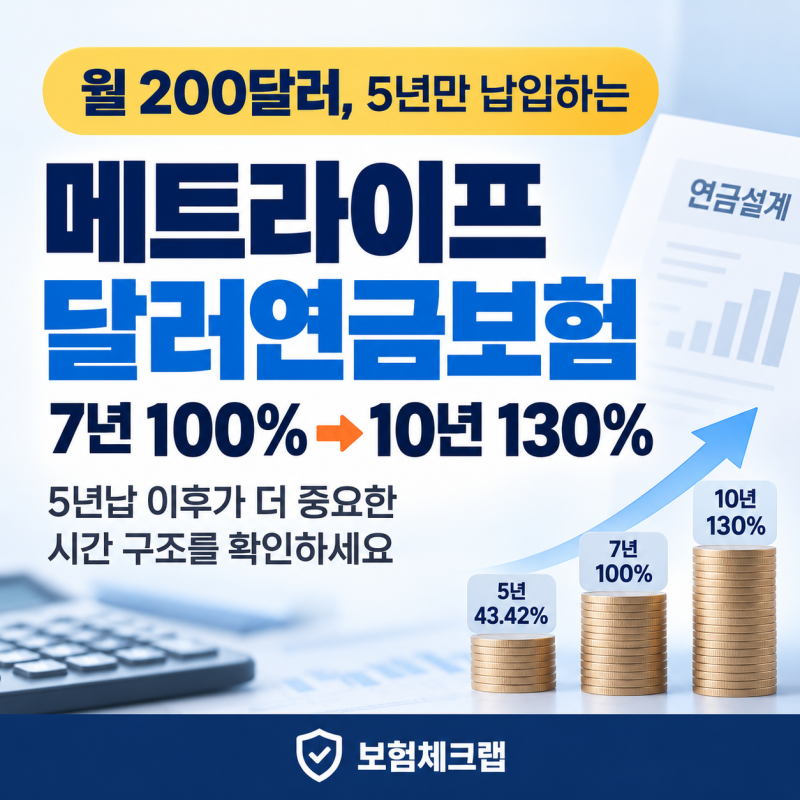

최근 메트라이프 달러연금 상품이 장기적인 자산 증식과 노후 대비 수단으로 주목받고 있습니다. 특히 2026년 9월 기준 연 5.04%의 공시이율을 제공하며, 달러 자산을 꾸준히 축적하여 환율 변동성에 대비하려는 투자자들에게 매력적인 선택지로 부상하고 있습니다. 이는 단순히 환차익을 노리는 단기 투기가 아닌, 장기적인 관점에서 안정적인 연금 재원을 마련하는 전략으로 인식되고 있습니다.
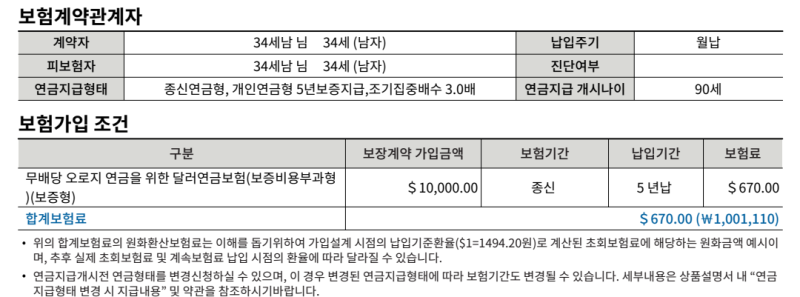
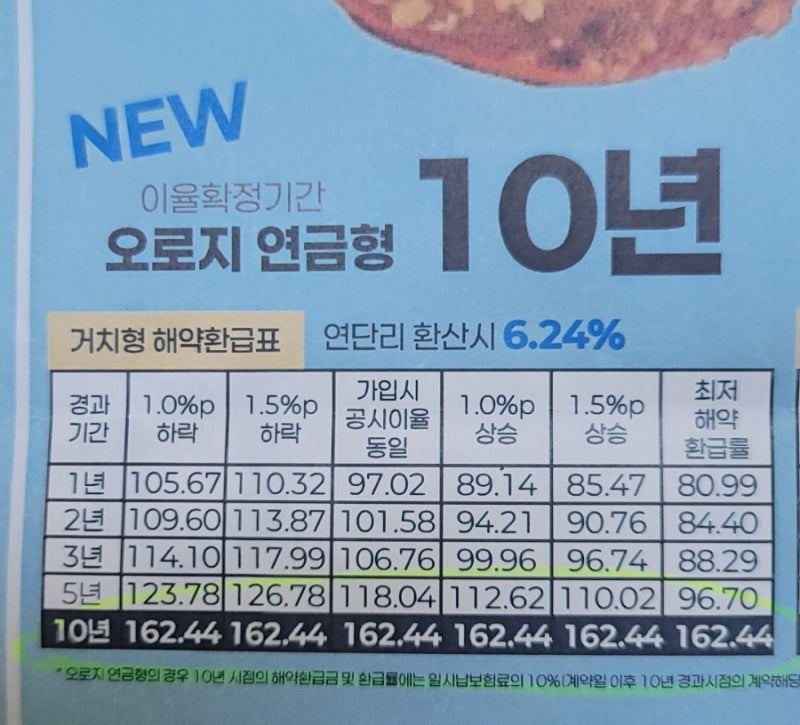
실제 사용자들은 달러연금 가입 시 환율이 낮을 때 원화 납입 부담이 줄어들어 유리하다는 점에 주목합니다. 하지만 이 상품은 환율 변동에 따른 단기적인 환차익을 기대하는 상품이 아니며, 가입 후 환율 하락 시 원화 환산 적립금이 줄어들 수 있다는 점을 인지해야 합니다. 특히 5년 납입 후 7년 시점 100%, 10년 시점 130%의 해약환급금 보증 비율은 장기 유지 시의 이점을 명확히 보여줍니다.
메트라이프 달러연금은 목돈을 거치하는 거치형과 연금 개시 전 일부를 미리 받는 쿠폰형 중 개인의 자금 활용 계획에 맞춰 선택할 수 있습니다. 또한 추가 납입 기능을 활용하면 동일한 이율로 적립금 규모를 키워 장기 적립 효과를 극대화할 수 있습니다. 따라서 이 상품은 단기적인 환율 예측보다는 장기적인 달러 자산 분할 적립을 통한 노후 연금 마련에 초점을 맞추는 것이 현명한 접근법입니다.