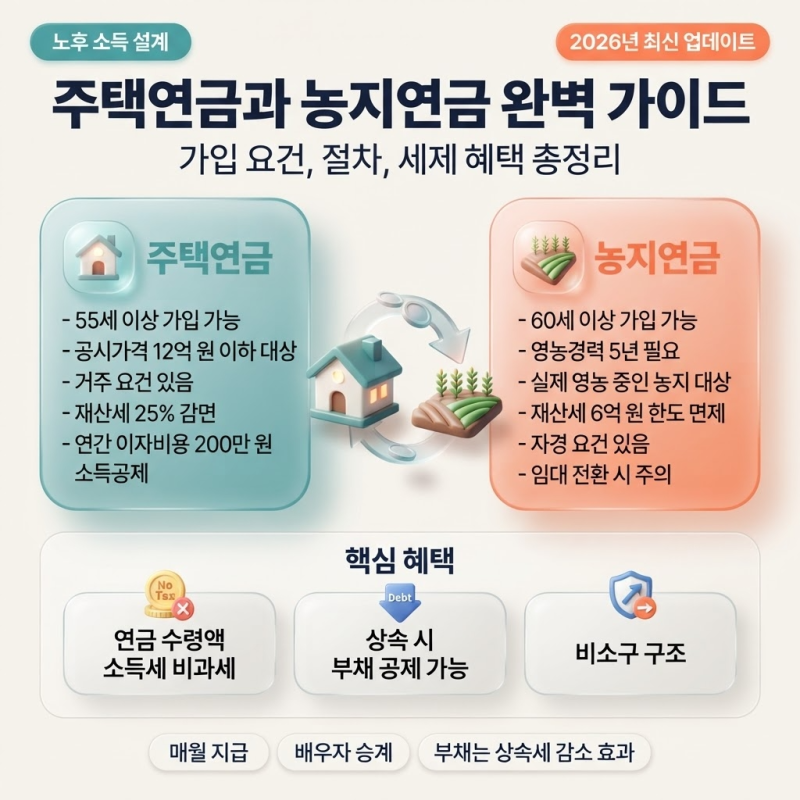
최근 고령화된 농촌에서 유휴 농지를 활용하여 안정적인 노후 소득을 확보하려는 움직임이 커지면서 농지연금이 주목받고 있습니다. 특히 자녀에게 상속할 계획이 없거나 자녀가 농사를 이어받을 생각이 없는 경우, 농지를 팔지 않고도 매달 현금을 받을 수 있는 유용한 제도로 평가됩니다. 2011년 한국농어촌공사가 도입한 농지연금은 주택연금의 농지 버전으로, 농지를 담보로 평생 또는 정해진 기간 동안 연금을 지급받는 역모기지 방식입니다.
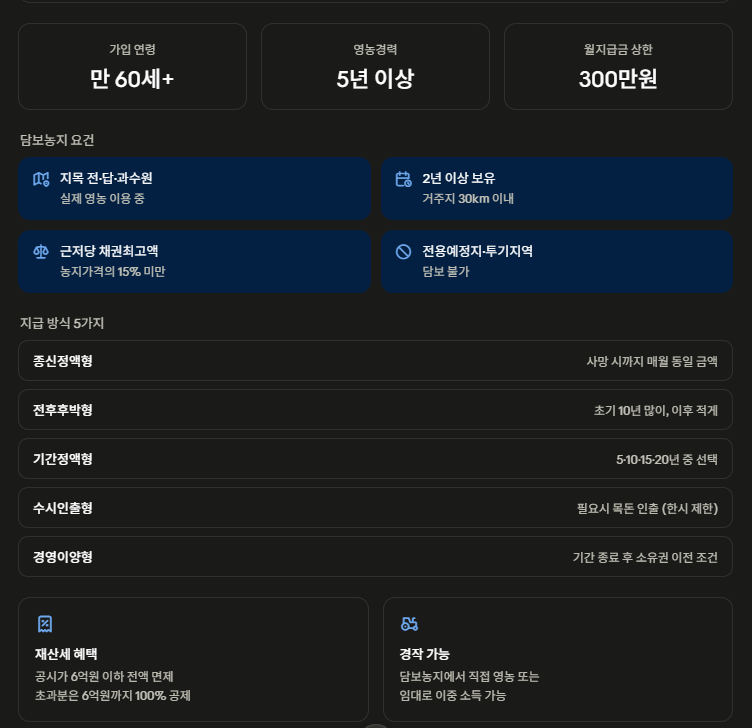
실제 블로그 후기들을 살펴보면, 농지연금은 기초생활수급이나 기초연금 수령에 악영향을 주지 않는다는 점이 큰 장점으로 꼽힙니다. 법적으로 연금이 소득이 아닌 대출(부채)로 잡히기 때문입니다. 65세 어르신이 3억 원대 농지를 담보로 경영이양형을 선택할 경우, 매월 최고 상한선인 약 267만 원의 농지연금과 기초연금 약 33만 원을 합쳐 총 300만 원을 수령할 수 있다는 시뮬레이션 결과도 있습니다. 또한, 담보 농지에서 계속 농사를 짓거나 임대하여 추가 소득을 올릴 수 있는 점도 장점입니다.
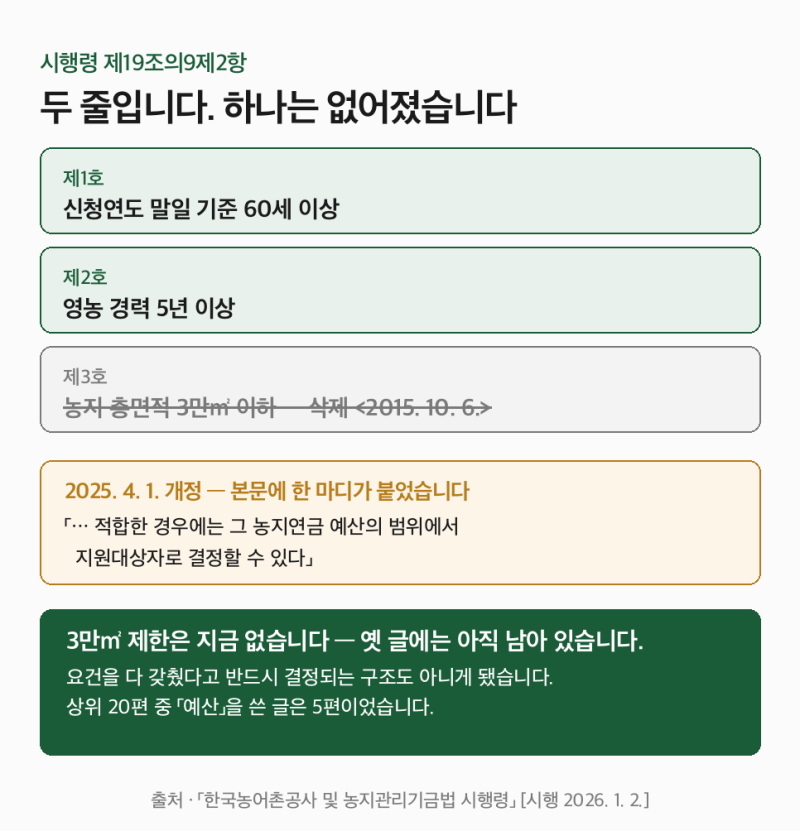
하지만 농지연금 신청 전 반드시 고려해야 할 리스크도 존재합니다. 이 연금은 법적으로 대출로 잡히므로, 사망 시 남은 대출금과 이자가 상속인에게 부담될 수 있는 '이자 폭탄' 상속 리스크가 있습니다. 또한, 주택연금과 비교했을 때 같은 자산 가격 기준으로 농지연금의 월 수령액이 더 높은 경우가 많지만, 가입 조건(만 60세 이상, 담보 농지 2년 이상 소유 등)과 지급 방식(종신형, 기간형, 전후후박형)을 꼼꼼히 확인하고 한국농어촌공사 포털에서 시뮬레이션을 통해 실제 수령액을 확인하는 것이 중요합니다.