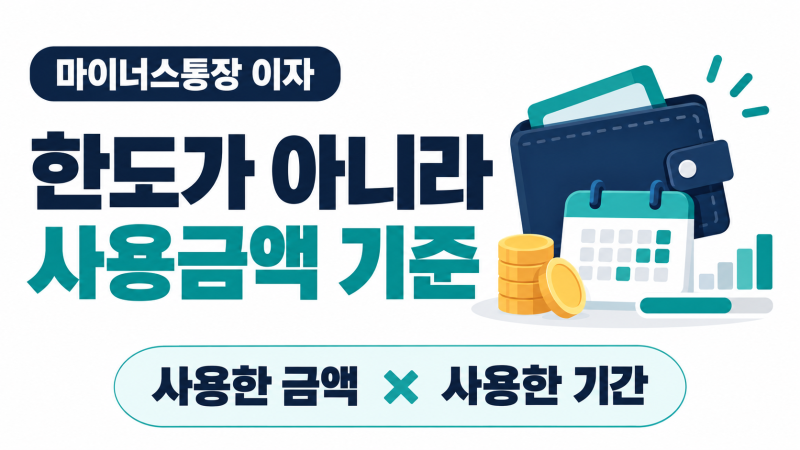
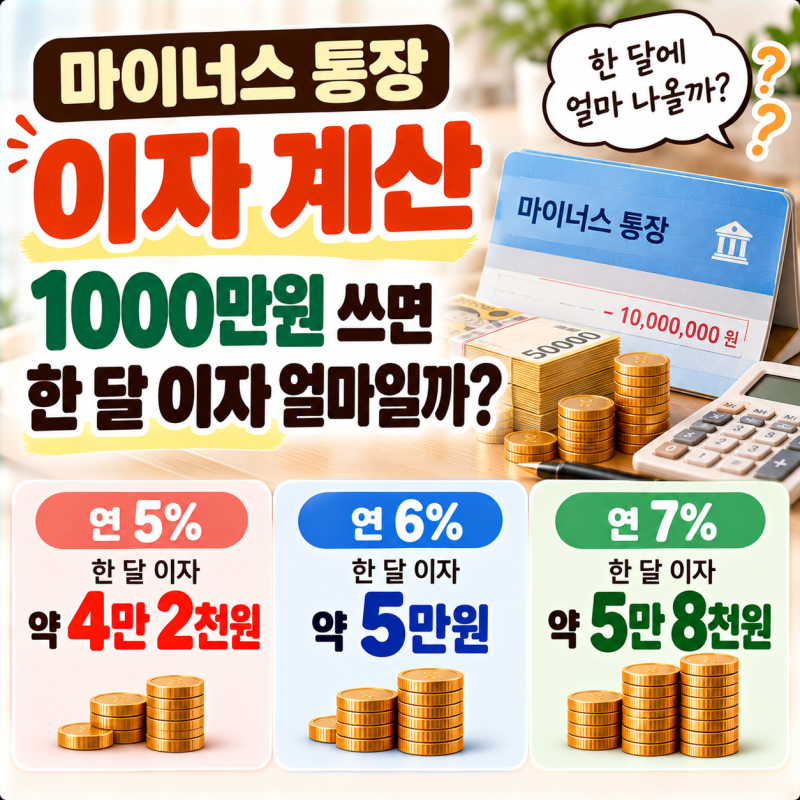
마이너스통장 금리 계산기는 사용자가 직접 대출 금액, 금리, 기간, 상환 방식을 입력하여 월 납입액과 총이자를 예측하는 도구입니다. 일반 신용대출과 달리 마이너스통장은 한도 내에서 실제로 사용한 금액에 대해서만 일 단위로 이자가 부과되는 특징이 있습니다. 따라서 마이너스통장 금리 계산 시에는 사용 잔액과 사용 일수를 정확히 파악하는 것이 중요하며, 이는 일반 신용대출의 고정된 이자 계산 방식과 차이를 보입니다.
블로거들은 마이너스통장과 일반 신용대출의 금리 차이가 신용점수 구간에 따라 다르게 나타날 수 있다고 분석합니다. 특정 점수대에서는 마이너스통장 금리가 더 낮을 수도 있으며, 이자 총액은 금리 자체보다 실제 사용 금액과 기간에 크게 좌우됩니다. 특히, 필요한 자금이 들쭉날쭉할 경우 마이너스통장이 유리할 수 있으나, 한도를 크게 설정하면 인지세나 약정금액 기준 규제, 연장 심사 등의 추가 비용 및 조건이 발생할 수 있습니다.
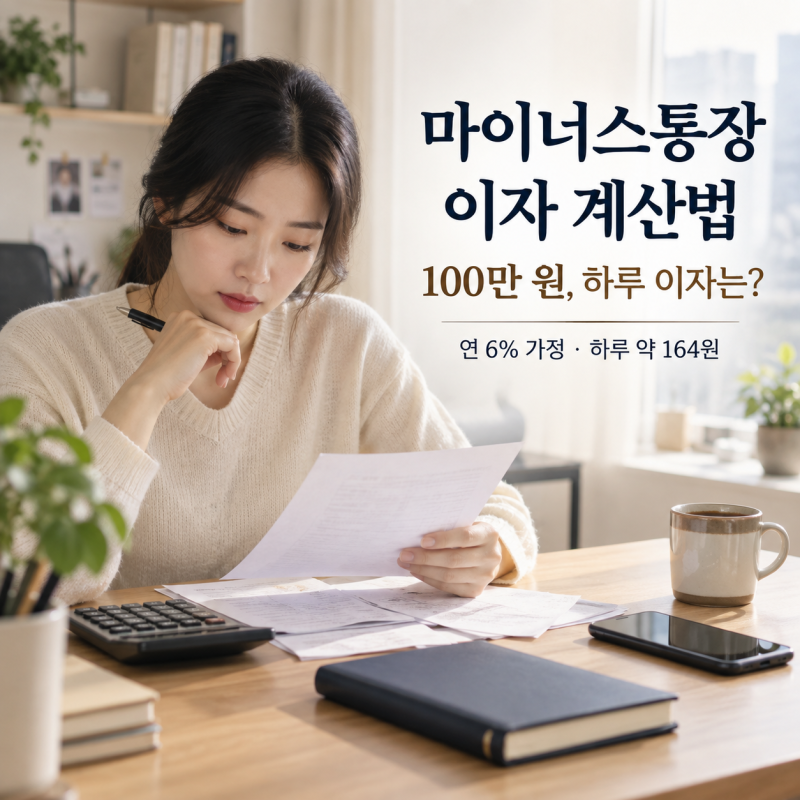
마이너스통장 이자는 매일의 사용 잔액에 연이율을 곱하고 365로 나누어 계산하며, 이자를 제때 납입하지 않으면 연체금리가 부과됩니다. 금리인하 요구권은 신용상태 변동 시 신청 가능하지만, 심사 결과에 따라 금리가 내려가지 않을 수도 있습니다. 따라서 마이너스통장 이용 시에는 자신의 자금 운용 계획과 신용 상태를 면밀히 고려하여, 금리 계산기를 통해 최적의 조건을 확인하는 것이 현명한 선택에 도움이 됩니다.