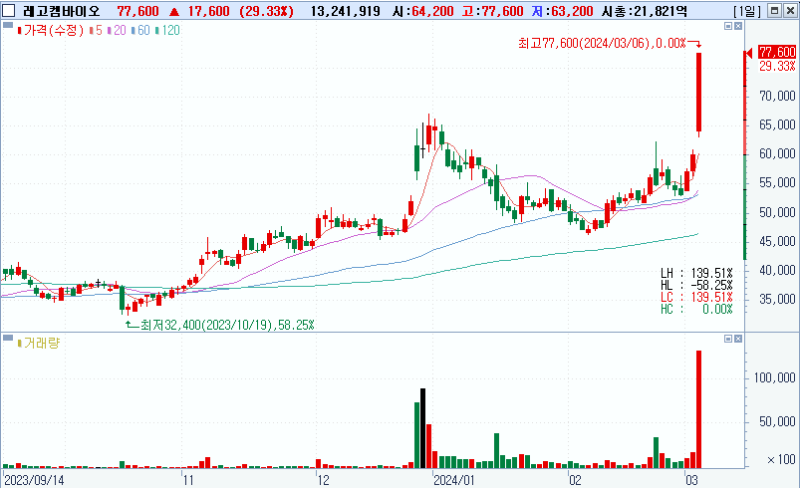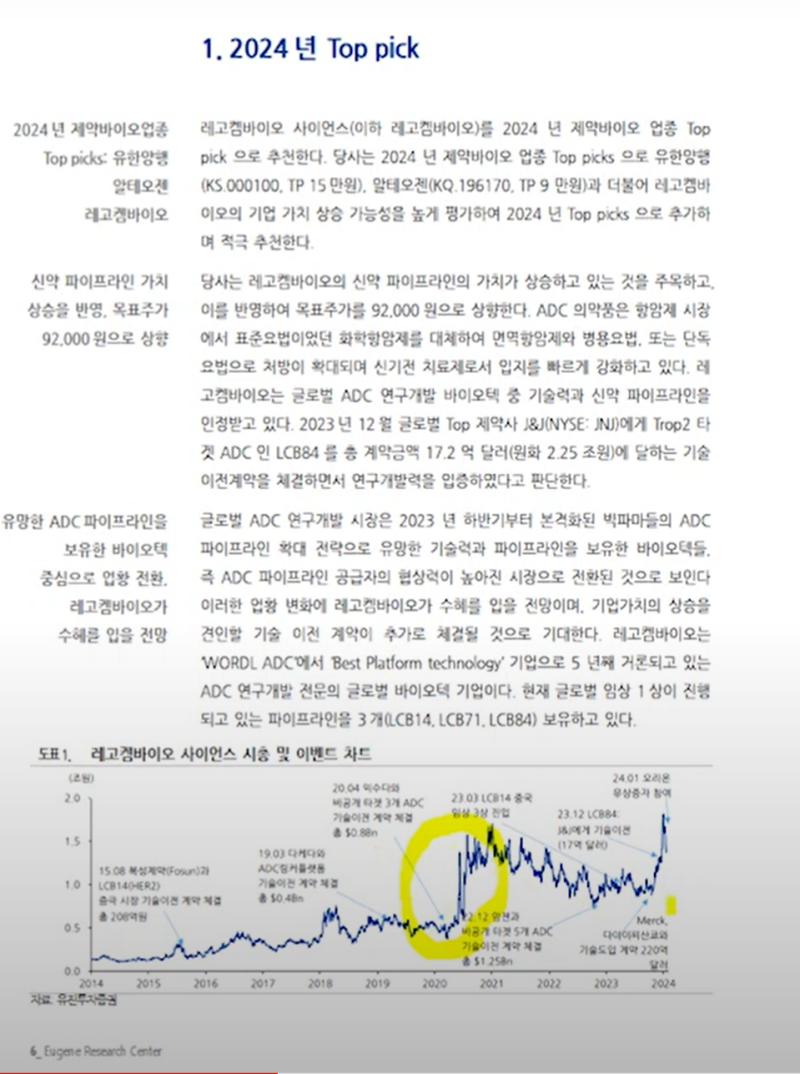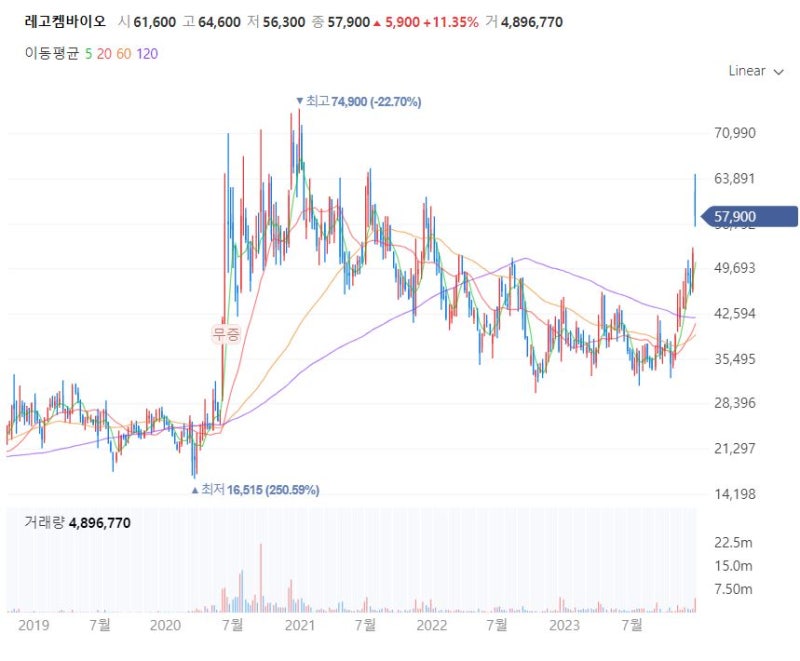
리가켐바이오사이언스(구 레고켐바이오)는 항체-약물접합체(ADC) 플랫폼 기술을 기반으로 신약 후보물질을 개발하고 글로벌 제약사에 기술이전하는 연구개발 중심 기업입니다. 이 기업의 주가는 일반 제약사와 달리 기술이전 계약금, 마일스톤, 그리고 향후 로열티 수익에 크게 좌우됩니다. 특히 ADC 기술의 임상 성과와 추가 기술수출 여부가 기업 가치 평가의 핵심 요소로 작용합니다.
블로거들은 리가켐바이오의 기업 가치를 평가할 때, 매출액이나 영업이익 같은 단기 실적보다는 파이프라인의 임상 단계 진전과 기술수출 계약의 반복성을 중요하게 분석합니다. LCB71, LCB84 등 주요 파이프라인의 초기 임상 결과는 긍정적이나, 장기적인 안전성과 효능 검증, 그리고 후기 임상 재현 여부가 관건입니다. 또한, 5,000억원 규모의 자금 조달은 후기 임상 진행의 자율성을 높였지만, 동시에 개발 리스크도 증가시키는 요인으로 평가됩니다.
리가켐바이오의 경쟁력은 ConjuAll 플랫폼의 반복적인 기술수출과 다양한 ADC 프로젝트의 병렬 개발에서 찾을 수 있습니다. 그러나 임상 실패 위험, 치열한 ADC 시장 경쟁, 그리고 기술수출 총액과 실제 현금 유입 간의 차이는 투자 시 고려해야 할 리스크입니다. 블로그에서는 2026년 8월 소티오의 SOT106이 미국 FDA 패스트트랙으로 지정된 점을 긍정적인 이벤트로 언급하며, 여러 파이프라인의 성공 확률 분산이 단일 파이프라인 기업 대비 강점임을 강조합니다.