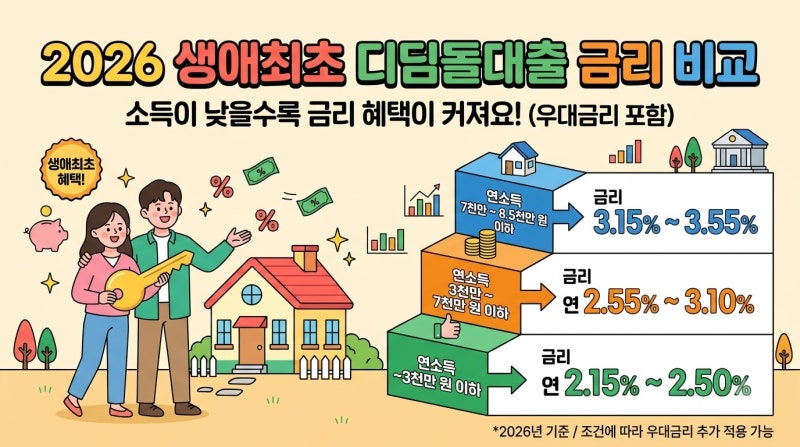
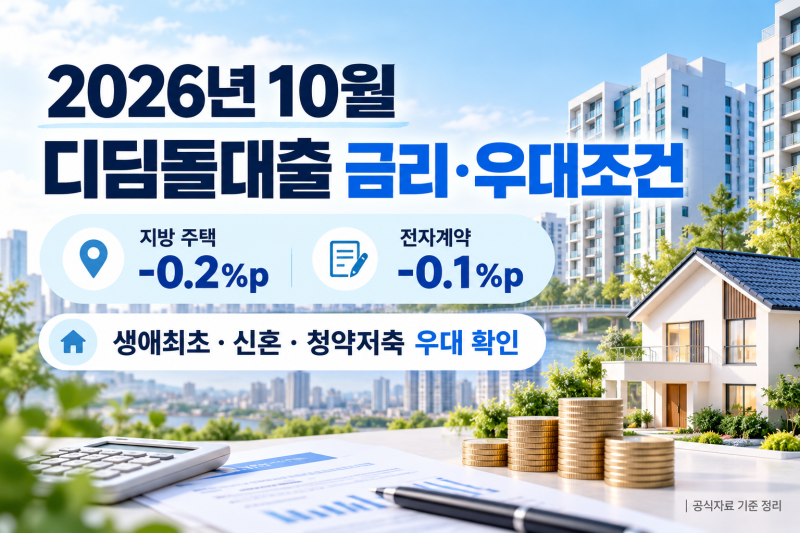
신생아 특례 디딤돌대출은 소득과 대출기간에 따라 금리가 연 1.8~4.5% 사이에서 결정됩니다. 특히 특례금리는 기본 5년간 적용되며, 청약통장 가입 기간과 납입 횟수에 따라 최대 0.5%p의 우대금리를 받을 수 있어 초기 이자 부담을 크게 줄일 수 있습니다. 3억 원 대출 시 첫 5년간 이자만 최대 700만 원 가까이 차이가 발생할 수 있어, 우대 조건 확인이 매우 중요합니다.
블로거들은 청약통장 우대금리가 최소 5년 이상, 60회차 이상 납입해야 적용된다는 점을 강조하며, 2~3년 부은 통장은 우대 혜택을 받기 어렵다고 지적합니다. 또한, 납입 횟수 대신 민영주택 청약 최소 예치금을 채운 날로부터 5년 이상 경과 시에도 우대금리를 적용받을 수 있는 방법도 소개하고 있습니다. 하지만 5년 뒤 금리 변동에 대해서는 대출 취급 시 소득 구간에 따라 달라지므로, 현재 소득이 아닌 대출 당시 소득이 기준이 된다는 점을 명확히 안내하고 있습니다.
실제 블로그에서는 5년 뒤 월 상환액이 약 10만 원 늘어날 수 있다고 계산하며, 추가 출산 자녀가 있을 경우 특례 기간이 5년씩 연장되어 최장 15년까지 적용받을 수 있는 꿀팁을 제공합니다. 부동산 전자계약이나 추가 출산 자녀에 따른 우대 항목도 존재하지만, 모든 우대 조건을 합쳐도 하한선이 있어 무작정 더하기만 하면 안 된다는 점을 유의해야 합니다. 대출 실행 후 추가 출산 시에는 은행에 조건 변경 신청을 통해 우대 및 특례 기간 변경 가능 여부를 확인하는 것이 안전합니다.