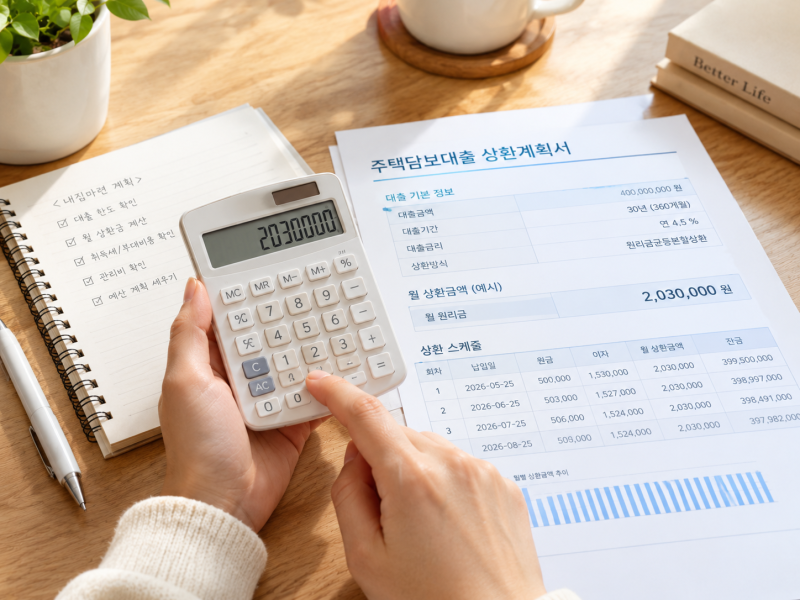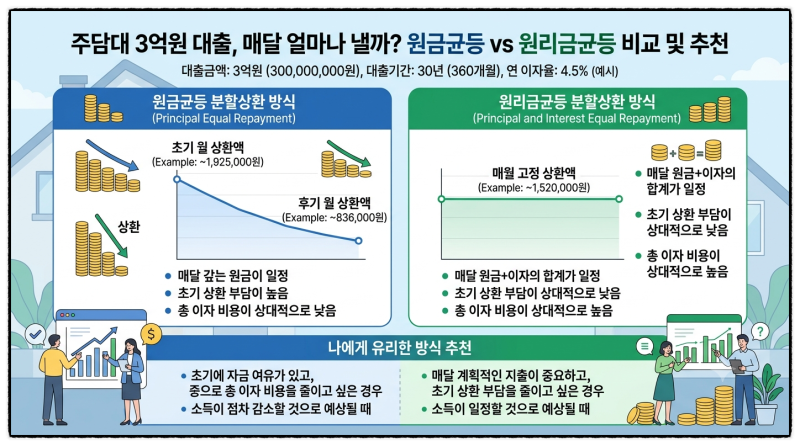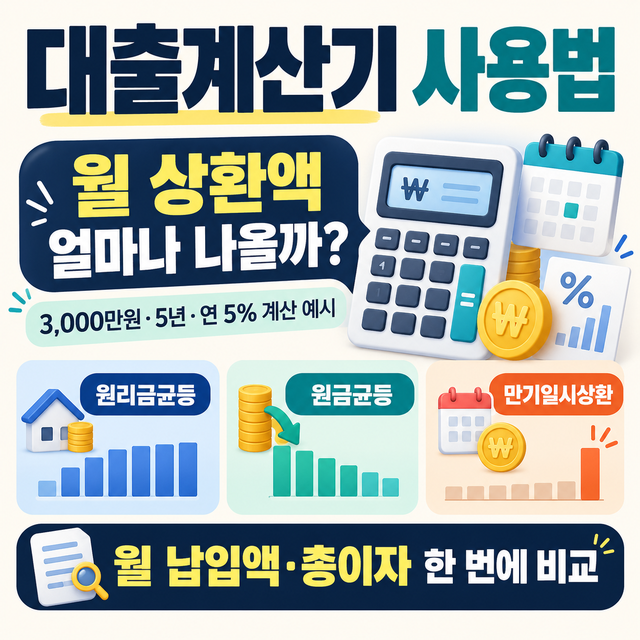
대출납입금계산은 대출원금, 기간, 금리, 상환방식에 따라 월 납입액과 총 이자가 크게 달라지므로, 대출 실행 전 반드시 정확한 계산이 필요합니다. 특히 같은 금액을 빌리더라도 상환 방식에 따라 첫 달 부담부터 전체 이자까지 차이가 발생하여, 금리뿐만 아니라 상환 방식을 면밀히 고려하는 것이 중요합니다. 대출계산기는 이러한 복잡한 조건을 반영하여 월 납입액을 미리 예측하는 데 유용하게 활용됩니다.
블로거들은 대출납입금계산 시 원리금균등상환과 원금균등상환 방식의 차이에 주목하고 있습니다. 원리금균등은 매달 거의 비슷한 금액을 납입하여 월 지출 관리가 용이하지만, 초반 원금 감소 속도가 느리고 총 이자가 원금균등보다 많을 수 있습니다. 반면 원금균등은 초반 납입액이 크지만 원금이 빠르게 줄어들어 총 이자 부담이 적다는 점을 강조하며, 각자의 재정 상황에 맞는 상환 방식을 선택해야 한다고 조언합니다.
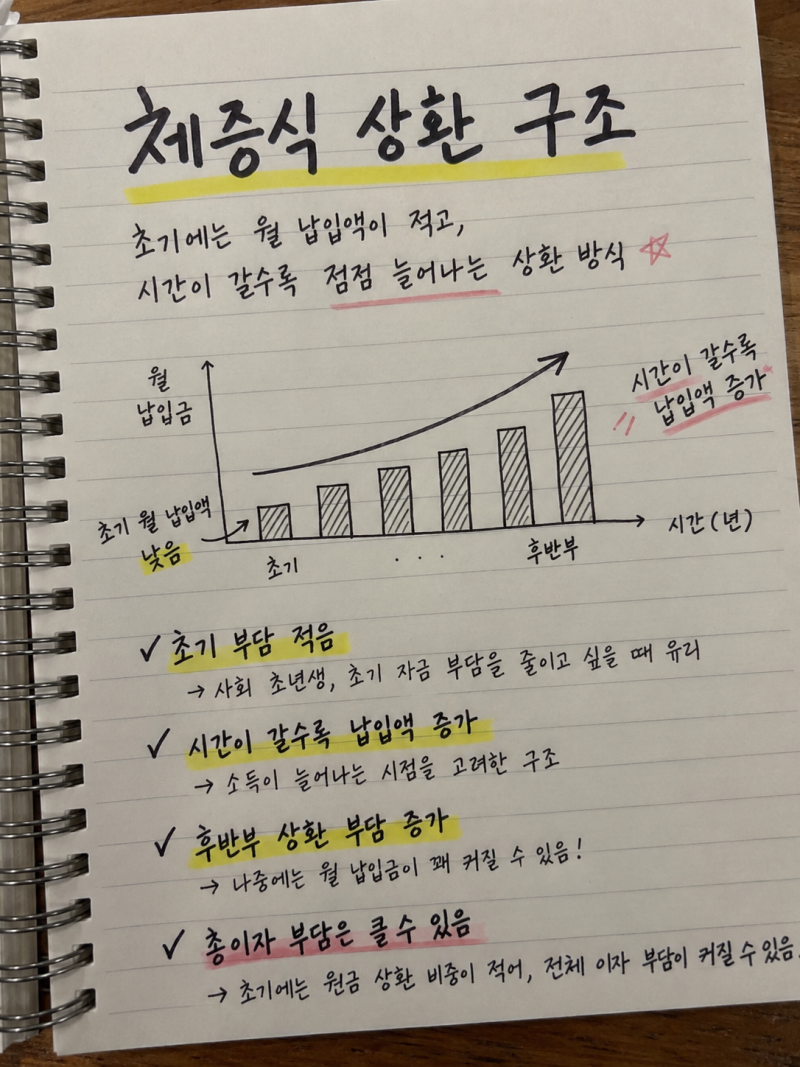
대출납입금계산을 할 때는 거치기간의 유무와 금리 변동 가능성도 함께 고려해야 합니다. 거치기간에는 이자만 납부하여 월 부담이 적어 보이지만, 거치 종료 후 원금 상환이 시작되면 납입액이 크게 늘어날 수 있습니다. 또한 변동금리 대출의 경우 현재의 예상 월 납입액이 만기까지 유지되지 않으므로, 금융회사의 공식 상환 일정표를 확인하고 자신의 현금 흐름을 면밀히 따져보는 것이 현명합니다.